
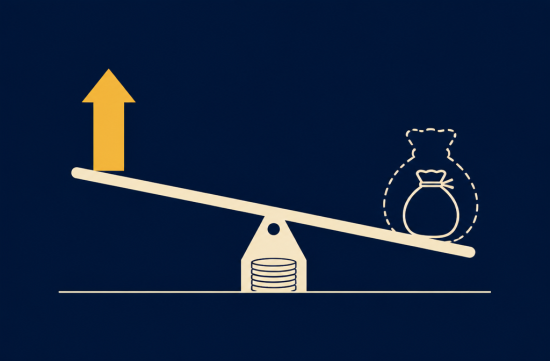
요즘 주변에서 부모님 연금 얘기가 부쩍 많이 나와요. 회사에서 퇴직 안내 패킷이 왔는데, 한 번에 목돈으로 받을지 매달 평생 받을지 고르라고 했다는 거죠.
그런데 같은 연금인데 작년에 받은 견적보다 올해 일시금 액수가 줄었다는 얘기를 듣고 깜짝 놀랐어요. 회사가 깎은 건가 싶었는데, 알고 보니 범인은 금리더라고요.
오늘은 이 구조를 최대한 쉽게, step by step으로 풀어볼게요. 회사 확정급여형(DB) 연금이 있는 분이라면 꼭 한 번 읽어보셨으면 해요.
먼저 기본부터요. 평생 연금(annuity)은 은퇴 후 매달 정해진 금액을 사망할 때까지 받는 방식이에요.
일시금(lump sum)은 앞으로 받을 그 모든 월 연금을 지금 가치로 환산해서 한 번에 받는 방식이고요. 핵심은 바로 이 지금 가치로 환산한다는 부분이에요.
미래의 돈을 오늘 돈으로 바꿀 때는 할인율, 즉 이자율을 적용해요. 이자율이 높을수록 미래의 1달러는 오늘 기준으로 더 작게 계산되죠.
그래서 금리가 오르면 같은 월 연금이라도 일시금 액수는 작아지고, 금리가 내리면 커져요. 매달 받는 연금액 자체는 변하지 않는다는 점이 포인트예요.
그럼 어떤 금리를 쓰느냐. 민간 기업 연금은 세법 417(e)조에 따라 IRS가 매달 발표하는 세 가지 segment rate와 IRS 사망률표로 일시금의 최저 금액을 계산해요.
첫 번째 구간은 5년 안에 받을 돈, 두 번째는 5년에서 20년 사이, 세 번째는 20년 이후에 받을 돈에 적용돼요.
실제 숫자를 보면 차이가 확 느껴져요. IRS 고시 기준으로 2025년 8월 금리는 4.20%, 5.29%, 6.08%였어요.
그런데 2026년 7월 금리는 4.62%, 5.62%, 6.51%로 세 구간 모두 올랐어요. 특히 먼 미래에 적용되는 세 번째 구간이 많이 뛰었죠.
은퇴까지 남은 기간이 길거나 젊은 나이에 일시금을 받는 사람일수록 세 번째 구간의 영향을 많이 받아요. 그만큼 금리 변화에 더 민감하다는 뜻이에요.
컨설팅사 Mercer의 경험칙으로는 금리가 1%p 차이 나면 일시금이 10~15% 움직일 수 있다고 해요. 숫자로 보니 생각보다 훨씬 크죠?
여기서 꼭 알아야 할 게 lookback month예요. 회사마다 어느 달 금리를 적용할지, 그 금리를 얼마 동안 고정할지 플랜 규정에 정해두고 있어요.
예를 들어 매년 1월에 금리를 바꾸는 플랜이라면, 2026년 지급분은 2025년 말 금리를, 2027년 지급분은 2026년 말 금리를 쓰는 식이에요.
2025년 말 금리가 지금보다 낮았다면, 연말 전에 지급이 시작되는 쪽이 더 큰 일시금을 받을 수도 있다는 얘기가 돼요. 시기 선택이 돈이 되는 거죠.
그래서 저라면 인사팀이나 플랜 관리자에게 리셋 전과 후, 두 가지 시작일 기준으로 서면 견적을 꼭 요청하겠어요. 비교해 보면 판단이 훨씬 쉬워져요.
금리 말고도 따져볼 게 있어요. 일시금을 본인 계좌로 직접 받으면 연방 소득세로 20%가 원천징수돼요.
플랜에서 IRA로 바로 이체하는 direct rollover를 하면 이 원천징수를 피할 수 있어요. 대신 나중에 IRA에서 꺼낼 때 세금을 내고, 일정 나이부터는 의무 인출(RMD)도 적용돼요.
텍사스는 주 소득세가 없어서 다른 주보다 세금 부담이 덜한 편이에요. 그래도 연방세는 그대로라 rollover 여부는 꼭 챙기셔야 해요.
결혼한 분이라면 배우자 동의도 필요해요. 일시금을 고르면 배우자 생존 연금을 포기하는 셈이라, 공증인이나 플랜 담당자 앞에서 서명한 동의서가 있어야 해요.
평생 연금의 장점은 오래 살아도 돈이 바닥나지 않는다는 안정감이에요. 시장이 흔들려도 매달 들어오는 금액은 그대로죠.
혹시 회사가 어려워져도 연방 기관인 PBGC가 일정 한도까지 보장해요. 2026년 기준 65세 단일 연금의 월 최대 보장액은 7,789.77달러예요.
반대로 대부분의 민간 연금은 물가 상승분을 반영하지 않아요. 같은 금액이라도 시간이 지나면 실제 구매력은 줄어든다는 점은 단점이에요.
일시금은 직접 굴릴 수 있고 상속도 가능하다는 게 매력이에요. 하지만 투자 손실과 너무 오래 사는 위험은 온전히 본인이 떠안게 돼요.
솔직히 저는 이런 중요한 선택이 개인의 금융 지식에만 맡겨져 있다는 게 좀 아쉬워요. 회사가 금리 구조까지 친절하게 설명해 주면 좋을 텐데 말이죠.
정리하면 이래요. 금리가 오르면 일시금은 줄고, 월 연금은 그대로예요. 우리 플랜의 lookback month와 고정 기간을 먼저 확인하세요.
그리고 두 시점의 견적을 받아 비교하고, 세금과 배우자 동의, 건강 상태와 다른 소득원까지 함께 놓고 보는 게 순서예요.
다만 세금이나 수명, 가족 상황은 사람마다 다 다르니까 최종 결정 전에는 꼭 공인 재무설계사나 세무 전문가와 확인하시길 바라요.
저라면 다른 노후 소득이 넉넉하지 않다면 평생 연금 쪽에 마음이 더 갈 것 같아요. 매달 꼬박꼬박 들어오는 돈이 주는 마음의 평화는 생각보다 크거든요.
 소다Queen
 빛 마당


 puddingcat |
 미국정치인 커뮤니티 |
 memorabilia |
 orvian89 |
 looksee 78 |
 action blog 101 |
 신통방통 신내린 제임스박 |
 4 Runner x100 |
 미국 정보 뉴스 |
 코리아 Dan Kim |
 미주리킹스 뉴스정보 |
 Going Once |
 monica hong |
 타이나미 미국여행기 |
 tarve7 |
 뭔가 상황은 팝콘각인데 |
 chiobase |
 homan |
 The Yellow |
 love ya |
 virex |
 미국 기상청 뉴우스 |
 korvex |
 nougatpop |
 milkyotter |
 sun walker |
 하와이 관광지 정보 |
 savannah choi |
 glimmer |
 엉덩이뜨거운 운전석 |