
며칠 전 마트 계산대 줄에서 앞에 계신 할아버지가 통화하시는 걸 들었어요. "2032년이면 연금 깎인다며?" 하시는데, 뒤에 서 있던 저까지 괜히 지갑을 꽉 쥐었습니다.
집에 와서 바로 찾아봤죠. 뉴스 헤드라인만 보면 내년에라도 연금이 반토막 날 것 같은 분위기라서요.
결론부터 말하면 숫자 자체는 맞습니다. 올해 6월에 나온 2026년 소셜시큐리티 신탁기금 이사회 보고서에 그대로 나와 있어요.
은퇴 및 유족연금을 담당하는 OASI 기금이 2032년 4분기에 바닥날 걸로 전망됐습니다. 작년 보고서에서는 2033년 1분기였는데 한 분기 정도 앞당겨졌어요.
기금이 바닥난 시점에 들어오는 세금으로 줄 수 있는 돈은 예정 급여의 78%입니다. 그러니까 22%가 모자란다는 얘기고, 여기서 22% 삭감이라는 말이 나온 거예요.
여기서 많이들 오해하는 게 하나 있어요. 기금 고갈이 연금이 0원이 된다는 뜻은 아닙니다.
일하는 사람들이 내는 급여세는 계속 들어오니까요. 쌓아둔 적립금이 없어지고, 그해 들어온 돈만큼만 나눠주게 된다는 의미입니다.
그럼 22%가 실제로 얼마냐. 계산하기 쉽게 한 달에 2,000달러 받는 분이라고 쳐볼게요.
22%면 440달러가 빠지고 1,560달러가 남습니다. 렌트나 보험료 한 번 내면 끝나는 금액이 사라지는 셈이라 숫자로 보니까 확 와닿더라고요.
그리고 이 삭감은 새로 받기 시작하는 사람만의 얘기가 아닙니다. 현행법대로 가면 이미 연금을 받고 계신 분들도 똑같은 비율로 줄어들어요.
책임 있는 연방예산위원회(CRFB)는 2032년이 지금 막 은퇴한 가장 젊은 세대가 68세가 되는 해라고 짚었습니다. 먼 미래 얘기가 아니라는 거죠.
물론 이건 지금 금액에 단순 대입한 거예요. 그 사이 물가 조정이 매년 들어가니까 실제 달러 금액은 달라집니다.
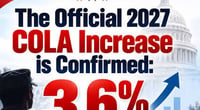
마침 지난 10월에 2027년 물가 조정, 즉 COLA가 3.6%로 발표됐어요. 수혜자 7,200만 명 가까이가 내년 1월부터 오른 금액을 받습니다.
올해 2.8%보다 높아서 반갑긴 한데, 한쪽에선 오르고 한쪽에선 깎일 수 있다니 기분이 묘하죠.
그리고 2034년이라는 숫자도 같이 나오는데 헷갈리기 쉬워요. 이건 장애연금 기금까지 합쳤다고 가정했을 때 날짜입니다.
두 기금을 합치면 2034년까지 버티고, 그때 지급 가능한 비율은 83%로 나왔어요. 다만 기금을 합치는 건 의회가 법을 바꿔야 가능한 일입니다.
장애연금 기금만 따로 보면 오히려 상황이 괜찮습니다. 75년 전망 기간 내내 적립금이 남아 있을 걸로 나왔어요.
의회예산국(CBO) 전망은 좀 더 비관적이에요. 같은 기금이 2032년에 고갈되고 삭감 폭은 26% 수준이 될 거라고 봤습니다.
기관마다 경제 가정이 달라서 숫자가 조금씩 차이 납니다. 그래도 방향은 똑같다는 게 문제죠.
그럼 정말 깎이느냐. 법대로라면 의회가 아무것도 안 할 경우 자동으로 지급액이 줄어드는 구조입니다.
그런데 전례가 있어요. 1983년에도 기금이 바닥 직전까지 갔고, 그때 의회가 개혁안을 통과시켰습니다.
그 개혁으로 정년 수령 나이가 67세까지 단계적으로 올라갔고, 연금에 소득세를 매기는 제도도 생겼어요. 결국 누군가는 더 내고, 누군가는 덜 받거나 늦게 받는 식으로 메운 거죠.
이번에도 비슷한 카드들이 거론됩니다. 급여세율 인상, 과세 상한 상향, 수령 나이 조정 같은 것들이요.
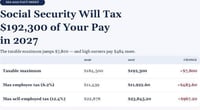
참고로 과세 상한은 내년에 19만 2,300달러로 올라갑니다. 올해 18만 4,500달러에서 7,800달러 오른 거예요.
저처럼 프리랜서로 일하는 사람은 이 대목에서 한숨이 나옵니다. 자영업자는 회사 몫까지 합쳐 12.4%를 혼자 내거든요.
내는 건 꼬박꼬박 다 내는데 받을 때 깎인다니, 회비 다 냈는데 헬스장이 문 닫는 느낌이랄까요.
보고서에 따르면 75년 동안 부족한 규모는 과세 급여의 4.42%입니다. 어느 쪽으로 메우든 시간이 늦어질수록 한 번에 감당할 부담이 커진다는 게 전문가들 공통 의견이에요.
그래서 저는 일단 할 수 있는 것부터 하기로 했어요. ssa.gov에서 my Social Security 계정을 만들면 내 예상 수령액을 직접 볼 수 있습니다.
로그인하면 지금까지 신고된 소득 기록도 연도별로 나와요. 빠지거나 틀린 해가 있으면 정정 요청도 할 수 있으니 한 번쯤 훑어볼 만합니다.
거기 나온 금액에서 22%를 빼보고, 그래도 생활이 되는지 한 번 계산해보세요. 저는 해보고 은퇴 계좌 적립액을 조금 늘렸습니다.
수령 시기나 배우자 연금은 사람마다 조건이 다 달라요. 개인 상황에 따라 다르니 꼭 전문가와 한 번 확인해보시길 권합니다.
저는 중간 어딘가에서 타협이 나올 거라고 봐요. 다만 그 타협이 마감 직전 밤샘 벼락치기가 아니길 바랄 뿐입니다. 마감 전날 밤새는 건 프리랜서 하나로 충분하니까요.
 skyroadmaker1967


 puddingcat |
 미국정치인 커뮤니티 |
 memorabilia |
 orvian89 |
 looksee 78 |
 미국 사주 |
 nero kim |
 korvon |


 tarve7 |
 뭔가 상황은 팝콘각인데 |
 chiobase |
 homan |
 The Yellow |
 love ya |
 virex |
 미국 기상청 뉴우스 |
 korvex |
 nougatpop |
 milkyotter |
 sun walker |
 하와이 관광지 정보 |
 savannah choi |
 glimmer |
 엉덩이뜨거운 운전석 |
 Thou Thou |
 미국 생활 보조금(SSI) 정보 |
 브레이킹 배드 드라마 |
 San Jose Pop |