

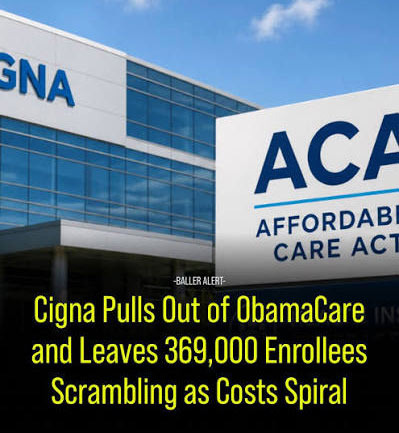
미국 건강보험 회사인 시그나(Cigna)가 2027년부터 오바마케어 보험 판매를 중단한다고 발표했습니다.
오바마케어는 직장에서 보험을 제공받지 못하는 사람들이 직접 건강보험에 가입할 수 있도록 만든 제도입니다.
시그나는 현재 개인 건강보험을 판매하는 11개 주에서 모두 철수하며, 텍사스도 포함됩니다.
그렇다고 시그나 보험을 가진 모든 사람이 영향을 받는 건 아닙니다.
회사에서 제공하는 시그나 직장 건강보험은 그대로 유지됩니다. 65세 이상 노인 등이 이용하는 메디케어 보험도 이번 발표와는 관계가 없습니다.
시그나는 이미 2025년에 메디케어 관련 사업을 다른 회사에 팔았고, 해당 보험은 현재 HealthSpring이라는 이름으로 운영되고 있습니다.
이번에 영향을 받는 사람들은 HealthCare.gov에서 시그나 보험에 가입했거나 시그나에서 개인 건강보험을 직접 구입한 사람들입니다.
특히 자영업자나 작은 사업체를 운영하는 한인분들 중에도 해당하는 분들이 있을 겁니다.
걱정할 필요 없이 현재 시그나 보험은 보험료를 정상적으로 납부하면 2026년 12월 31일까지 사용할 수 있습니다.
문제는 2027년 1월 1일부터입니다.
그때부터는 새로운 건강보험이 필요합니다.
2027년 건강보험 가입 기간은 이미 11월 1일에 시작됐습니다.
1월 1일부터 새 보험을 사용하려면 2026년 12월 15일까지 가입하는 것이 중요합니다.
가입을 늦추면 새 보험이 2월 1일부터 시작될 수 있습니다. 그러면 1월 한 달 동안 건강보험이 없는 상황이 생길 수 있습니다.
아무것도 하지 않으면 어떻게 될까요?
HealthCare.gov에서 가입한 사람은 다른 보험사의 비슷한 상품으로 자동 변경될 수도 있습니다.
하지만 여기에는 문제가 있습니다.
예를 들어 지금까지 다니던 의사가 새로운 보험을 받지 않을 수 있습니다.
보험이 있다고 해도 그 의사에게 진료받으면 비용을 많이 내야 할 수도 있다는 뜻입니다.
또 새로운 보험으로 바뀌면 첫 달 보험료를 직접 납부해야 보험이 시작되는 경우가 많습니다.
반면 시그나에서 직접 보험을 구입한 사람은 다른 보험으로 자동 변경되지 않을 수 있습니다. 이런 분들은 반드시 새 보험을 직접 찾아야 합니다.
달라스 지역에서 알려진 Baylor Scott & White Health Plan도 2026년 말에 개인 및 가족용 마켓플레이스 보험 판매를 중단합니다.
여기서 중요한 점이 있습니다.
보험 판매가 중단되는 것이지 Baylor Scott & White 병원이 문을 닫는 것은 아닙니다.
병원과 클리닉은 계속 운영되며 다른 마켓플레이스 보험 가입자도 받을 수 있습니다.
2027년 텍사스 오바마케어 시장에 참여하는 보험사는 16곳에서 15곳으로 줄어든 것으로 알려졌습니다.
하지만 텍사스 전체에 15개 보험사가 있다고 해서 내가 사는 동네에서도 15개를 모두 선택할 수 있는 것은 아닙니다.
자신의 ZIP 코드를 입력해 실제 가입할 수 있는 보험을 확인해야 합니다.
새 보험을 선택할 때 가장 중요한 것은?
저는 보험료보다 먼저 확인해야 할 것이 있다고 생각합니다.
바로 지금 다니는 의사와 병원을 계속 이용할 수 있는지입니다.
미국 건강보험에는 네트워크(Network)라는 것이 있습니다.
쉽게 말하면 보험사와 계약을 맺은 의사와 병원의 명단입니다.
특히 HMO나 EPO 보험은 응급 상황 등을 제외하면 계약하지 않은 병원에서 받은 진료비를 보장하지 않는 경우가 많습니다.
따라서 새 보험에 가입하기 전에 지금 다니는 병원에 전화해 확인하는 것이 좋습니다.
이때 단순히 "시그나 보험 받나요?"라고 물어보면 안 됩니다.
같은 보험회사라도 보험 상품에 따라 이용할 수 있는 병원이 다르기 때문입니다.
정확한 보험 상품 이름을 알려주고 2027년에도 그 보험을 받는지 물어봐야 합니다.
건강보험마다 보험으로 구입할 수 있는 약의 종류와 가격이 다릅니다.
지금 한 달에 10달러를 내고 먹던 약이 새 보험에서는 50달러가 될 수도 있습니다.
따라서 평소 복용하는 약이 새 보험에서도 보장되는지 확인해야 합니다.
HealthCare.gov에서는 의사와 약 이름을 입력해 보험 상품을 비교할 수 있습니다.
다만 홈페이지 정보가 항상 정확한 것은 아니므로 병원이나 보험사에도 직접 확인하는 것이 안전합니다.
보험료가 싸다고 무조건 좋은 것은 아닙니다
예를 들어 한 보험은 매달 300달러이고 다른 보험은 400달러라고 가정해 보겠습니다.
당연히 300달러짜리가 좋아 보입니다.
하지만 병원에 갈 때마다 내는 돈이나 보험이 본격적으로 비용을 부담하기 전에 내가 먼저 내야 하는 돈은 더 많을 수 있습니다.
이런 금액을 코페이(Copay), 디덕터블(Deductible)이라고 부릅니다.
또 1년 동안 가입자가 부담해야 하는 최대 금액도 보험마다 다릅니다.
따라서 매달 내는 보험료뿐 아니라 병원비와 약값까지 함께 비교해야 합니다.
시그나 보험을 사용하고 있다면 다음 네 가지를 확인해 보세요.
현재 보험이 2026년 말에 종료되는 상품인지 확인하기
HealthCare.gov에서 2027년 새 보험 찾아보기
다니는 의사와 병원, 복용하는 약이 보장되는지 확인하기
12월 15일까지 새 보험을 선택하고 필요한 보험료 납부하기
건강보험 회사가 시장에서 철수하면 결국 가입자들이 새로운 보험을 찾고 병원까지 확인해야 하는 불편을 겪게 됩니다.
특히 미국에서는 보험을 바꾸는 일이 단순히 보험회사 이름만 바꾸는 문제가 아닙니다.
오랫동안 다니던 의사를 바꿔야 할 수도 있고, 매달 먹는 약값이 달라질 수도 있기 때문입니다.
아직 준비할 시간은 있습니다.
시그나 개인 건강보험을 가지고 있다면 2027년이 시작되기 전에 새로운 보험을 확인해 두는 것이 좋겠습니다.

 브레이킹 배드 드라마 |
 tredon |
 Valley Hong |
 스트릿 스마트 블로그 |
 Noodle Noodle |
 대왕 오징어와 고구마슈 |
 구파발 misskorea |
 달샤벳 dolstar |
 텍사스 이주 이야기 |
 하와이 관광지 정보 |
 savannah choi |
 glimmer |
 엉덩이뜨거운 운전석 |
 Thou Thou |
 미국 생활 보조금(SSI) 정보 |
 San Jose Pop |
 Gook Rule |
 UCLA Captain |
 아스파라거스 블로그 |
 미국 지역 정보 로컬 뉴스 |
 조선왕조씰룩 누리꾼 |
 zestorbit |
 Lemon Kim |
 blueman |
 Alabama Bang |
 Soy Angelino |
 puddingcat |