
이번 달 가계부를 정리하다가 보험료 칸에서 손이 멈췄습니다. 작년에 열심히 비교해서 고른 플랜이 내년에는 아예 사라진다는 안내문 때문이었어요.
티끌 모아 태산은커녕 티끌 모아 파산이라는 말을 요즘 몸으로 배우는 중입니다. 그래도 보험만큼은 제대로 챙겨야겠다 싶어서 며칠 동안 자료를 뒤져봤습니다.
결론부터 말씀드리면 인디애나 개인 마켓플레이스에서 2027년에 두 보험사가 빠집니다. 케어소스(CareSource)와 시그나(Cigna)입니다.
인디애나 보험청(IDOI)이 공개한 2027년 요율 자료에도 두 회사 모두 2027년 개인 마켓플레이스 플랜을 내놓지 않는다고 적혀 있습니다. 소문이 아니라 공식 확인된 내용이라는 얘기죠.
케어소스는 올해 5월 의료기관에 보낸 통지문에서 2027년 1월 1일부로 인디애나 시장에서 나간다고 밝혔습니다. 기존 가입자의 보장은 2026년 12월 31일까지 그대로 유지됩니다.
헷갈리기 쉬운 부분이 하나 있습니다. 케어소스가 인디애나를 완전히 떠나는 건 아니고, 후지어 헬스와이즈(Hoosier Healthwise)나 HIP 같은 메디케이드 쪽 프로그램은 영향이 없다고 합니다.
시그나는 사정이 조금 다릅니다. 인디애나만이 아니라 전국 개인 마켓플레이스 사업에서 손을 떼는 결정이라 이쪽 가입자들도 새 플랜을 찾아야 합니다.
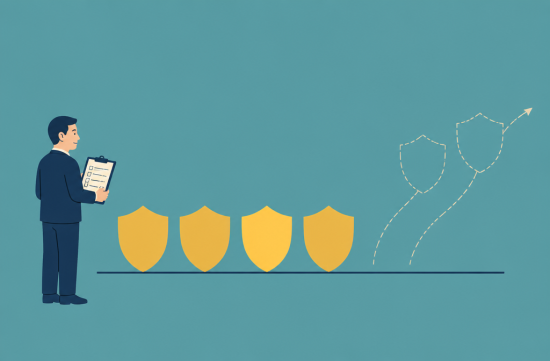
그럼 내년에 남는 곳은 어디일까요. 보험청 자료와 여러 보험 정보 사이트를 대조해 보니 네 곳으로 정리됩니다.
앤섬(Anthem), 앰베터 브랜드로 알려진 코디네이티드 케어(Coordinated Care), 유나이티드헬스케어(UnitedHealthcare)가 계속 남습니다. 여기에 아메리헬스 카리타스(AmeriHealth Caritas)가 2027년에 새로 들어옵니다.
다섯 곳에서 둘이 빠지고 하나가 새로 들어와서 네 곳이 된 셈입니다. 선택지가 줄어든 건 맞지만 생각보다 텅 비지는 않았다는 게 그나마 위안이에요.
문제는 가격입니다. 보험청 발표로는 2027년 개인 마켓플레이스 평균 요청 인상률이 19.7%였고, 최종 승인된 평균 인상률은 17.5%입니다.
회사별로 보면 앤섬의 승인 인상률은 15.8%입니다. 다른 회사들은 플랜과 지역마다 차이가 커서 직접 견적을 넣어보는 수밖에 없습니다.
숫자를 보는 순간 제 통장이 또 텅장 되는 소리가 들렸습니다. 연봉 인상률은 한 자릿수인데 보험료는 두 자릿수로 오르니, 이 정도면 마이너스 재테크 전문가 자격증이라도 줘야 하지 않나 싶습니다.
그래도 손 놓고 있을 수는 없죠. 지금 케어소스나 시그나 가입자라면 해야 할 일은 생각보다 단순합니다.
첫째, 올해 오픈 인롤먼트는 11월 1일에 시작됐습니다. 2027년 1월 1일부터 보장을 받으려면 12월 15일까지 새 플랜을 골라야 합니다.
그 이후에 가입하면 보장 시작일이 2월 1일로 밀립니다. 최종 마감일은 매체마다 안내가 엇갈리니 HealthCare.gov에서 꼭 직접 확인하세요.
둘째, 가만히 있으면 시스템이 비슷한 다른 회사 플랜으로 자동 연결해 줄 수도 있습니다. 하지만 그 플랜이 내 주치의와 다니던 병원을 포함한다는 보장은 없습니다.
저도 예전에 자동 갱신만 믿고 있다가 단골 클리닉이 네트워크에서 빠진 걸 진료 당일에야 알았습니다. 그날 낸 아웃오브네트워크 청구서는 지금 생각해도 속이 쓰립니다.
셋째, 플랜을 고를 때는 월 보험료만 보지 말고 디덕터블과 본인부담 상한(out-of-pocket maximum)을 같이 봐야 합니다. 월 30달러 아끼려다 디덕터블이 몇천 달러 뛰는 건 전형적인 티끌 모아 파산 코스입니다.
넷째, 지금 먹는 약이 새 플랜의 약품 목록(formulary)에 들어 있는지 확인하세요. 약값 차이는 생각보다 크고, 약을 바꾸는 문제는 반드시 의사나 약사와 상의해서 결정해야 합니다.
다섯째, 소득이 바뀌었다면 보조금 계산도 새로 해보세요. 같은 플랜이라도 신고한 예상 소득에 따라 실제 내는 금액이 꽤 달라집니다.
혼자 하기 막막하면 무료 내비게이터 도움을 받는 방법도 있습니다. HealthCare.gov에서 근처 상담 인력을 찾을 수 있고, 인디애나 보험청 상담 전화는 800-622-4461입니다.
개인적으로는 이번 일을 보면서 보험사 철수를 무조건 누구 탓으로 돌리기도 어렵다고 느꼈습니다. 의료비는 오르고 가입자 구성은 바뀌는데, 결국 그 부담이 소비자 쪽으로 넘어오는 구조라 답답할 뿐이죠.
그렇다고 정치 얘기만 하면서 손 놓고 있으면 피해 보는 건 우리 지갑입니다. 지금 할 수 있는 건 비교하고 확인하고 기한 지키는 것뿐이에요.
나라면 이번 주말에 다니는 병원 이름과 먹는 약 목록부터 적어 두겠습니다. 그걸 들고 네 회사 플랜을 하나씩 걸러내면 의외로 금방 후보가 좁혀집니다.
보험 안내문 받고 한숨 쉰 분들, 나만 그런 거 아니죠. 저도 이번 달 재정 성적표는 낙제점이라 할 말이 없습니다.
그래도 12월 15일 전에 플랜 하나 제대로 골라두면 내년 1월의 나는 조금 덜 억울할 겁니다. 오늘은 텅장이어도 내일은 조금 나아지겠죠.
 Biscuit

 fruitflash |
 안졸리냐졸려 blog |
 United States Army |
 premium |
 황제는 성장해야한다 |
 nagaduri |
 Gomo Nim |

 Indiana Jones |
 flingstone |
 OMG 인디애나 YO |
 MBTI 탐정 사무소 |
 샤이샤이 dating |
 hihihi |
 kiwifox |
 Silent Sea |
 Masa Masa |
 dewyo |
 summita |
 coconutpath |
 moonlight |
 Dolly |
 Curry Dragon |
 Secure |
 tredon |
 Eldorado 88 |
 donggul donggul |
 korvix |
 Noodle Zin |
 포에버 호랑이 선생님 |
 strongman |