
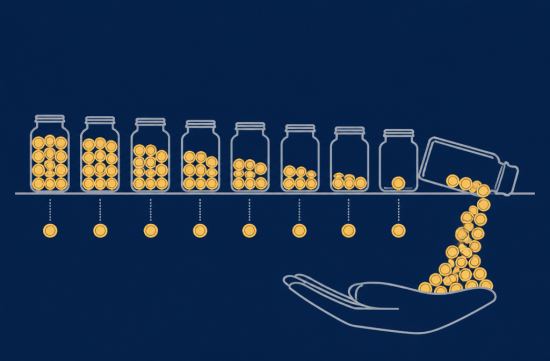
11월 중순이 되니 달력 마지막 장이 눈에 들어오기 시작하네요. 이맘때면 꼭 챙겨야 할 숫자들이 하나둘 떠오르는데, 올해는 상속받은 IRA 이야기를 한번 정리해 두고 싶었어요.
얼마 전 지인 한 분이 조용히 물어보시더라고요. 부모님께 물려받은 IRA가 있는데 10년 안에만 다 빼면 되는 거 아니냐고요.
반은 맞고 반은 아닐 수 있어요. 누구한테서, 언제 물려받았느냐에 따라 매년 일정 금액을 꼭 인출해야 하는 경우가 있거든요.
출발점은 2019년 말 통과된 SECURE Act예요. 2020년 이후 사망한 계좌 주인의 IRA를 물려받은 경우, 많은 상속인이 10년 안에 계좌를 비워야 하는 이른바 10년 룰을 적용받게 됐어요.
예전에는 상속인이 자기 기대수명에 맞춰 평생 조금씩 나눠 빼는 방식이 가능했는데, 그 길이 상당 부분 막힌 셈이죠.
문제는 그 10년 동안 매년 인출이 필요한지였어요. 법 문구만 보면 10년째 되는 해 말까지만 비우면 될 것처럼 읽혔거든요.
그런데 IRS가 2022년 제안 규정에서 다른 해석을 내놓았고, 2024년 7월 최종 규정에서 그 입장을 그대로 확정했어요. 이 최종 규정은 2025년 분배 연도부터 적용되고 있어요.
핵심은 이거예요. 계좌 주인이 이미 본인 RMD를 받기 시작해야 하는 시점, 즉 required beginning date 이후에 세상을 떠났다면 상속인은 1년차부터 9년차까지 매년 RMD를 받고 10년차에 남은 돈을 모두 인출해야 해요.
반대로 계좌 주인이 그 시점 전에 돌아가셨다면 매년 인출 의무는 없어요. 10년째 되는 해 12월 31일까지만 다 비우면 됩니다.
같은 10년 룰인데 이렇게 갈린다는 게 처음엔 좀 헷갈렸어요. 그래서 먼저 부모님이 돌아가실 당시 RMD를 받고 계셨는지부터 떠올려 보시라고 권하고 싶어요.
참고로 본인 RMD 시작 나이는 출생 연도마다 다른데, SECURE 2.0 이후 1951년생부터는 73세예요. 그래서 이 기준 시점도 계좌 주인의 생년에 따라 달라질 수 있어요.
그리고 모든 상속인이 10년 룰 대상인 건 아니에요. 법에서 eligible designated beneficiary라고 부르는 예외 그룹이 따로 있어요.
배우자, 계좌 주인의 미성년 자녀, 장애인이나 만성질환자, 그리고 계좌 주인보다 10살 이상 어리지 않은 사람이 여기에 들어가요.
이분들은 자기 기대수명에 맞춰 나눠 받는 방식을 계속 쓸 수 있어요. 다만 미성년 자녀는 최종 규정상 21세가 되면 그때부터 10년 룰이 시작돼요.
그 밖의 성인 자녀나 형제, 조카 같은 상속인이 대부분 10년 룰 대상이에요. 우리 주변에서 흔한 경우가 바로 이쪽이죠.
로스 IRA는 사정이 조금 달라요. 로스 계좌 주인은 생전 RMD가 없어서 늘 기준 시점 전에 사망한 것으로 보기 때문에, 10년 룰은 적용되지만 매년 인출 의무는 없어요.
그동안 혼란이 컸던 만큼 IRS는 2021년부터 2024년까지 놓친 연간 RMD에 대해서는 벌금을 면제해 줬어요. 이 구제는 거기서 끝났고, 2025년부터는 매년 인출을 실제로 챙겨야 해요.
그러니까 올해 2026년 분 RMD도 12월 31일까지 받아야 하는 거예요. 연말이 정말 코앞이라 조금 서두르셔도 좋겠어요.
혹시 놓치면 받지 못한 금액의 25퍼센트가 excise tax로 부과돼요. 다행히 정해진 기간 안에 빠진 금액을 인출하고 Form 5329로 신고하면 10퍼센트로 줄어들 수 있어요.
예전 50퍼센트에 비하면 많이 낮아졌지만, 그래도 그냥 흘려보내기엔 아까운 돈이죠. 저라면 달력에 미리 표시해 두고 11월 안에 처리해 버리겠어요.
또 하나 놓치기 쉬운 게 있어요. 계좌 주인이 돌아가신 해에 본인 RMD를 다 받지 못하셨다면, 그 해 남은 금액은 상속인이 대신 인출해야 해요.
연간 RMD 금액은 보통 상속인의 single life expectancy 표를 기준으로 계산하고, 해마다 그 숫자를 1씩 줄여 가며 나눠요. 대부분의 금융회사가 계산을 도와주니 한 번 문의해 보시면 마음이 편해요.
매년 최소 금액만 빼다가 10년차에 큰돈을 한꺼번에 인출하면 그해 소득세 구간이 확 올라갈 수 있어요. 그래서 소득이 적은 해에 조금 더 나눠 빼는 방법도 많이들 고민하시더라고요.
상속받은 IRA 인출액은 일반 소득으로 과세돼요. 다만 상속인이라서 59세 반 이전에 인출해도 10퍼센트 조기 인출 페널티는 붙지 않아요.
정리해 보면 순서는 이래요. 언제 돌아가셨는지, 그때 RMD를 받고 계셨는지, 내가 예외 그룹에 속하는지 차례로 확인하면 내 경우가 보여요.
다만 계좌 종류나 신탁 수혜 여부, 여러 상속인이 나눠 가진 경우처럼 변수가 많아요. 개인 상황에 따라 다르니 꼭 세무사나 재정 전문가와 확인해 보세요.
부모님이 남겨주신 마음을 세금 걱정으로 덜어내고 싶진 않잖아요. 조금 귀찮더라도 연말 전에 한 번 들여다보면 내년이 훨씬 가벼워질 거예요.
저도 오늘 저녁엔 따뜻한 차 한 잔 옆에 두고 서류 정리를 해 보려고 해요. 다들 남은 한 해도 조용히, 편안하게 마무리하시길 바라요.
 DreamRoad
 출산드라블록

 미국정치인 커뮤니티 |
 memorabilia |
 orvian89 |
 looksee 78 |
 vivavida |
 대머리 독수리 오형제 |

 PETRO 바티칸 성지 |
 Bacon King 블로그 |
 생활정보 검색 USA |
 USA 비즈니스 뉴스 |
 MBTI 탐정 사무소 |
 샤이샤이 dating |
 hihihi |
 kiwifox |
 Silent Sea |
 Masa Masa |
 dewyo |
 summita |
 coconutpath |
 moonlight |
 Dolly |
 Curry Dragon |
 Secure |
 tredon |
 Eldorado 88 |
 donggul donggul |
 korvix |
 Noodle Zin |
 포에버 호랑이 선생님 |
 strongman |