
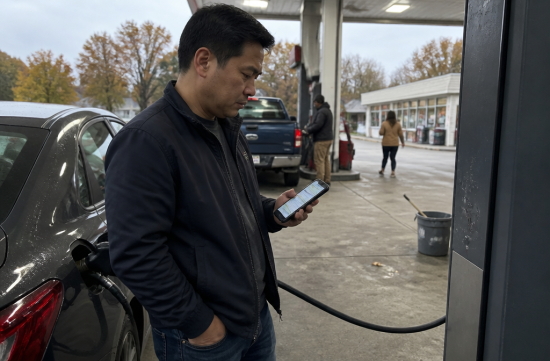
이번에 갱신 안내서 받아보신 분들, 숫자 보고 한 번 멈칫하셨을 거예요. 메릴랜드 차보험료가 또 전국 최상위권으로 나왔거든요.
그래서 오늘은 감상은 짧게, 볼티모어 운전자가 이번 달 안에 실제로 할 수 있는 것 위주로 정리해 봤습니다.
먼저 숫자부터 볼게요. Experian의 2026년 집계에서 메릴랜드는 풀커버리지 기준 연평균 4천 달러를 넘기며 50개 주 중 1위였습니다.
같은 자료에서 전국 평균은 연 2,926달러, 월 244달러였어요. 메릴랜드 운전자는 평균보다 1천 달러 넘게 더 내는 셈입니다.
다만 조사마다 순위와 금액이 꽤 다릅니다. NerdWallet은 2026년 8월 기준 메릴랜드 풀커버리지 평균을 연 3,016달러로 봤고, Insurify는 주가 아닌 워싱턴 DC를 가장 비싼 곳으로 꼽았어요.
회사마다 쓰는 샘플 운전자와 견적 데이터가 달라서 생기는 차이예요. 확실한 건 어느 자료를 봐도 메릴랜드가 맨 위쪽에 있다는 점이죠.
볼티모어 시내는 더 비쌉니다. Insurify의 2025년 데이터로는 볼티모어 풀커버리지가 월 421달러였고, 같은 시기 메릴랜드 주 평균은 월 292달러였어요.
같은 주 안에서도 ZIP 코드 하나 차이로 보험료가 크게 갈린다는 얘기입니다. 이사 계획이 있다면 계약 전에 새 주소로 견적부터 뽑아보세요.
왜 이렇게 비싼지도 짚고 넘어갈게요. 주 정부 보험인 MAIF는 다른 곳에서 가입을 거절당한 운전자를 받아주는 마지막 창구인데, 재정 문제가 계속 지적돼 왔습니다.
메릴랜드 보험청(MIA)은 2024년 12월 MAIF에 2년 안에 요율을 적정 수준으로 올리라고 명령했어요. MAIF는 이미 2025년 1월에 13.8% 인상을 신청했고요.
2025년 5월에는 무어 주지사가 HB 1098에 서명했습니다. MAIF 자본 기준을 정하고, 차보험료 부담 문제를 따로 연구하는 워킹그룹을 만들라는 법이에요.
개인적으로는 이런 구조적 접근이 맞다고 봐요. 저소득층이 기댈 곳이 MAIF뿐인데 거기 요율이 오르면 무보험 운전자가 늘고, 결국 모두의 보험료가 다시 오르니까요.
그래도 법이 바뀌길 기다리면서 손 놓고 있을 수는 없죠. 그래서 어떻게 하면 되는데? 지금부터가 본론입니다.
첫 번째는 내 보험증권의 Declarations page를 꺼내 보는 거예요. 어떤 커버리지에 얼마를 내는지 줄별로 확인해야 뭘 줄일지 보입니다.
메릴랜드 최소 기준은 대인 1인 3만, 사고당 6만, 대물 1만5천 달러입니다. 여기에 PIP 2,500달러와 무보험 운전자(UM) 보장이 의무로 붙어요.
PIP는 서면으로 포기(waive)할 수 있지만, 건강보험 상황을 보고 판단하는 게 좋습니다. UM은 의무 항목이라 빼는 대상이 아니에요.
두 번째는 같은 조건으로 세 군데 이상 견적을 받는 겁니다. MIA도 같은 보장 한도와 같은 deductible로 맞춰서 비교해야 실제 절약액이 보인다고 안내하고 있어요.
NerdWallet 2026년 4월 분석에서는 볼티모어 liability 보험이 GEICO 기준 연 1,960달러로 가장 저렴하게 나왔습니다. 물론 내 조건에서도 그렇다는 보장은 없으니 직접 뽑아봐야 해요.
한인 분들은 같은 회사에 10년씩 그냥 두는 경우가 많은데, 충성도가 할인으로 돌아오지 않는 경우도 꽤 있어요. 오래 썼다는 이유만으로 안심하진 마세요.
세 번째는 갱신 시기를 노리는 거예요. MIA는 차를 사기 전, 운전자를 추가할 때, 그리고 갱신 직전을 쇼핑 타이밍으로 꼽습니다.
네 번째는 deductible 조정입니다. 비상금이 어느 정도 있다면 collision과 comprehensive의 자기부담금을 올려 월 보험료를 낮추는 방법이 있어요.
다섯 번째는 할인 항목 점검이에요. 집이나 렌터 보험과 묶는 bundle, 운전 습관을 앱으로 측정하는 telematics, 안전장치 할인이 빠져 있지 않은지 전화 한 통으로 확인해 보세요.
회사 복지나 은행, 동문회 같은 단체를 통해 단체 요율이 나오는 경우도 있습니다. MIA 안내서에도 이 경로가 따로 언급돼 있어요.
가족 중 학생 운전자가 있다면 good student 할인 조건도 물어보세요. 회사마다 기준이 달라서 확인하는 사람만 받는 할인이에요.
여섯 번째, 오래된 차라면 풀커버리지가 정말 필요한지 따져볼 때입니다. 차 시세보다 1~2년치 collision 보험료가 더 크다면 다시 계산해 볼 만해요.
보험료가 납득이 안 가게 올랐다면 MIA에 민원을 넣을 수도 있습니다. 보험청은 요율이 과하거나 부당하게 차별적이지 않은지 심사하는 역할을 맡고 있거든요.
저라면 이번 주말에 증권 확인하고, 다음 주에 견적 세 개 받고, 갱신 30일 전까지 결정하는 순서로 가겠습니다. 한 시간 투자치고는 돌아오는 게 꽤 크거든요.
마지막으로, 보장을 너무 깎다가 사고 한 번에 더 큰 돈이 나가는 건 피하셔야 합니다. 싸게가 아니라 똑똑하게, 그게 이번 갱신 시즌의 목표예요.
 타코벨사탕


 forevergee |
 mortrix |
 cherrydino |
 victoria 68 |
 마스크를 쓴 미국남자 |
 maryland park |
 mygoddess blog |
 미국 모든 지역 정보 |
 frostpup |
 citrus pop |
 Onion Ring |
 Phoenixia |
 viewtop |
 loverun |
 Kim Do Sun |
 SEVEN SEVEN |
 yentra |
 Make My Day |
 Victory 1988 |
 Tongky 피구왕 |
 viroma |
 cookie2000 |
 살아가라 그뿐이다 |
 Alright Twain |
 eatontown blog |
 HAWAII 한인 교회 소식 |
 Amore |
 linex |
 Balancework |