
스태튼아일랜드에서 집을 보러 다니다 보면 "여긴 플러드존 아니라서 홍수보험 안 들어도 돼요"라는 말을 꽤 자주 듣습니다. 틀린 말은 아닙니다. 다만 의무가 없다는 것과 위험이 없다는 것은 전혀 다른 이야기입니다.
먼저 짚을 사실 하나가 있습니다. FEMA는 공식 페이지에서 고위험 홍수구역 밖에 사는 사람들이 전체 국가홍수보험(NFIP) 청구의 25% 가까이를 차지한다고 밝히고 있습니다.
네 건 중 한 건 꼴입니다. 처음 이 숫자를 봤을 때 생각보다 높아서 저도 좀 놀랐습니다.
왜 이런 일이 생길까요. FEMA 지도(FIRM)는 기본적으로 바닷물이나 강물이 넘치는 위험을 기준으로 그려집니다. 짧은 시간에 쏟아지는 폭우로 하수가 역류하거나 낮은 지대에 물이 고이는 위험은 이 지도에 다 담기지 않습니다.
2021년 9월 허리케인 아이다의 잔해가 지나갈 때가 대표적인 예입니다. 뉴욕시에서만 13명이 숨졌고, 그중 11명이 물에 잠긴 지하 아파트에서 변을 당했습니다.
피해가 컸던 곳은 퀸즈와 브루클린이었습니다. 바닷가 해일이 아니라 비가 원인이었다는 점에서 지도만 믿던 사람들에게 꽤 충격이었던 사건입니다.
스태튼아일랜드는 2012년 샌디의 기억이 더 큽니다. WNYC 보도에 따르면 미들랜드 비치, 오션 브리즈, 동건 힐스 일부 지역에서만 11명이 집 안이나 집 근처에서 익사했습니다.
이 동네는 해변 쪽 대로보다 길이 몇 피트 낮은 그릇 같은 지형이었습니다. 물이 한번 들어오자 빠져나갈 곳이 없었다는 분석이 나왔습니다.
그렇다고 섬 전체가 위험하다는 뜻은 아닙니다. 언덕 위쪽이나 내륙 동네는 실제로 홍수 위험이 낮은 곳도 많습니다. 그래서 동네 이름이 아니라 내 집 주소 단위로 확인하는 게 맞습니다.
여기서 많이 놓치는 부분이 있습니다. 일반 주택보험(홈오너스 보험)은 홍수 피해를 기본적으로 보상하지 않습니다. 홍수 보장은 NFIP나 민간 홍수보험으로 따로 들어야 합니다.
NFIP 기준으로 단독주택은 건물 최대 25만 달러, 가재도구 최대 10만 달러까지 보장받을 수 있습니다. 가재도구 보장은 자동으로 붙지 않아서 따로 선택해야 합니다.
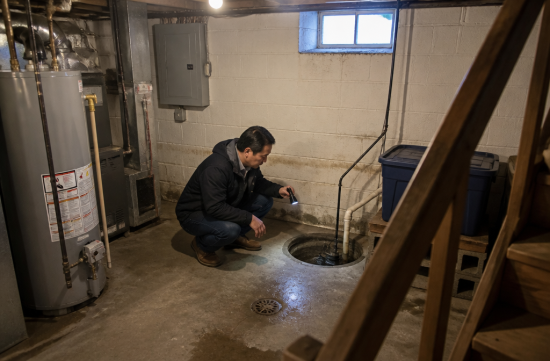
지하실이 있는 집이라면 더 꼼꼼히 봐야 합니다. NFIP는 지하실의 보일러, 온수기, 전기 패널, 섬프펌프 같은 건물 설비는 보장합니다.
반면 지하실에 둔 가구, 전자제품, 마감한 바닥과 벽 같은 것은 대부분 보장에서 빠집니다. 지하를 방으로 꾸며 쓰는 집이 많은데, 이 부분은 기대만큼 돌려받지 못할 수 있습니다.
또 하나는 대기기간입니다. 새로 가입한 NFIP 보험은 보통 30일이 지나야 효력이 생깁니다. 비 예보를 보고 급하게 드는 건 소용이 없다는 얘기입니다.
예외도 있습니다. 모기지 대출을 받거나 조정하면서 함께 가입하면 대기기간 없이 클로징 시점부터 적용됩니다. 집을 살 때 같이 검토하면 이 점은 유리합니다.
보험료 구조도 예전과 달라졌습니다. FEMA는 2021년 10월부터 신규 가입자에게, 2022년 4월부터는 갱신 계약에 새 산정 방식인 리스크 레이팅 2.0을 적용했습니다.
이 방식은 플러드존 등급 대신 물가와의 거리, 건물 높이, 재건축 비용 같은 개별 요소로 보험료를 매깁니다. 그래서 같은 존 밖이라도 집마다 견적이 꽤 다르게 나옵니다.
기존 가입자의 연간 인상폭은 법에 따라 18%로 묶여 있습니다. 위험이 낮은 집은 오히려 저렴하게 나오는 경우도 있으니 일단 견적을 받아보는 게 손해는 아닙니다.
지금 시점에 알아둘 정책 이슈도 하나 있습니다. NFIP는 의회의 단기 연장으로 운영되고 있고, 현재 승인 기한은 12월 11일입니다.
기한이 끝나면 새 계약은 판매가 멈추지만, 이미 가입한 계약은 만기까지 유지됩니다. 실제로 2025년 가을 셧다운 기간에 신규 가입이 막힌 적이 있으니 고민 중이라면 미루지 않는 편이 낫습니다.
그럼 무엇부터 확인하면 될까요. 첫째, FloodHelpNY에서 내 주소의 FEMA 홍수구역을 조회합니다.
둘째, 뉴욕시 환경보호국(DEP)의 스톰워터 홍수지도에서 폭우 시나리오별 침수 가능성을 봅니다. FEMA 지도와는 기준이 달라서 두 개를 같이 보는 게 좋습니다.
셋째, 판매자나 이전 거주자에게 과거 침수 이력을 물어봅니다. 뉴욕주는 2024년 3월부터 매도인이 침수 이력과 홍수보험 청구 이력을 반드시 고지하도록 했으니 매매 고지서도 함께 보세요.
넷째, 집에 지하 공간이 있는지, 섬프펌프와 역류방지 밸브가 있는지 봅니다. 그리고 NFIP 견적과 민간 홍수보험 견적을 나란히 놓고 비교합니다.
정리하면 장단점이 분명합니다. 홍수구역 밖이라면 의무 가입이 아니고 보험료도 상대적으로 낮게 나올 가능성이 큽니다.
대신 지도에 안 잡히는 폭우 위험이 있고, 한 번 피해가 나면 주택보험으로는 보상이 안 된다는 부담이 남습니다. 결국 연간 보험료와 감당 가능한 손실을 저울질하는 문제입니다.
나라면 저지대이거나 지하 공간이 있는 집은 존 밖이어도 최소한 건물 보장은 들어두겠습니다. 언덕 위 집이라면 견적만 받아보고 판단해도 늦지 않다고 봅니다.
보장 범위와 보험료는 집마다 조건이 크게 다르니 실제 가입 전에는 보험 에이전트와 꼭 확인하시길 권합니다. 기준 시점은 2026년 10월이며, 출처는 FEMA, 뉴욕시 환경보호국, 의회조사국(CRS) 자료입니다.
 허니Dreamer


 moo moo |
 ultron78 |

 garlic bread |
 슈크림도어 방탄소면 |
 urbanmint |
 crystalo |
 Da moon |
 lavender |
 linex |
 Amore |
 Balancework |
 laro90 |
 MEDBIO 미국 의사 블로그 |
 SWAT TEAM BLK |
 돈방석 DREAM |
 frostbite |
 330 포에버 내사랑 |
 El Dorado |
 dralix58 |
 Gorama Round |
 Skydiving |
 dreamport |
 Yellow Snowman |
 토스터 피자 마술쇼 |
 velvetnom |
 언제라도 Journey |
 Duluth 아줌마 |
 jaxter |