
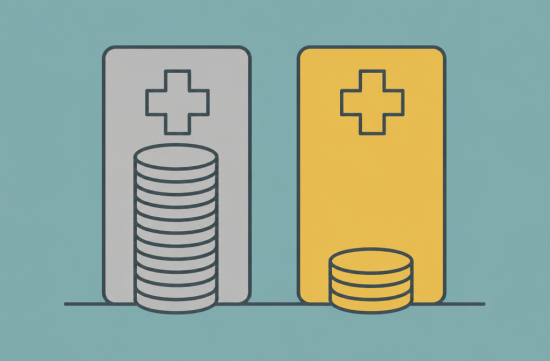
지난주에 아는 동생이 오바마케어 갱신 얘기를 하다가 고개를 갸웃하더군요. 혜택이 더 좋은 골드 플랜 월 보험료가 실버보다 싸게 나온다는 겁니다. 처음 들으면 계산 실수 같지만, 텍사스에서는 실제로 자주 벌어지는 일입니다.
숫자부터 보겠습니다. KFF가 정리한 2026년 자료를 보면 40세 1인 기준 텍사스의 가장 싼 실버 플랜 평균은 월 651달러였습니다.
같은 조건에서 가장 싼 골드 플랜 평균은 월 570달러였어요. 보장 비율이 더 높은 골드가 오히려 80달러 넘게 쌌던 겁니다.
전국 평균은 다릅니다. 가장 싼 골드가 615달러, 기준 실버가 625달러로 차이가 10달러뿐이었죠. 텍사스의 격차가 유독 크다는 얘기입니다.
왜 이런 역전이 생길까요. 핵심은 silver loading이라는 가격 책정 방식입니다.
저소득 가입자가 실버를 고르면 deductible과 copay를 깎아주는 cost-sharing reduction, 줄여서 CSR이라는 제도가 있습니다. 원래 연방정부가 이 비용을 보험사에 따로 보전해줬어요.
그런데 2017년 10월 연방정부가 이 보전금 지급을 끊었습니다. 그러자 보험사들은 그 비용을 실버 플랜 보험료에 얹기 시작했고, 이게 silver loading입니다.
텍사스는 여기서 한 발 더 나갔습니다. 2021년 주의회가 SB 1296을 만장일치로 통과시켰고, 2023년부터 이 방식이 사실상 주 차원의 규칙이 됐습니다.
그 결과 실버 보험료는 실제 보장 가치보다 훨씬 높게 매겨지고, 골드는 상대적으로 덜 오르게 됐어요. 역전 현상의 출발점이 바로 여기입니다.
여기서 재밌는 대목이 나옵니다. 오바마케어 보조금(premium tax credit)은 두 번째로 싼 실버, 즉 benchmark silver 가격을 기준으로 계산됩니다.
실버 가격이 부풀려지면 보조금 액수도 같이 커집니다. 그 큰 보조금을 골드나 브론즈에 쓰면 내 주머니에서 나가는 돈이 확 줄어드는 구조죠.
그래서 보조금을 받는 분이라면 골드 순보험료가 꽤 낮게 찍힐 수 있습니다. 보조금이 없는 분도 골드 정가 자체가 실버보다 낮은 경우가 있으니 손해 볼 게 없고요.
다만 무조건 골드가 정답은 아닙니다. 소득이 연방 빈곤선의 250% 이하라면 CSR이 붙은 실버가 deductible이 훨씬 낮을 수 있어요.
이 구간에 있는 분은 골드와 CSR 실버의 연간 본인부담 상한을 나란히 놓고 비교해야 합니다. 월 보험료만 보고 고르면 엉뚱한 선택이 됩니다.
가장 싼 골드라고 해서 혜택이 다 같은 것도 아닙니다. Baylor 의대 분석에 따르면 일부 골드는 보험료를 유지하는 대신 deductible을 올리는 식으로 설계가 조정됐다고 해요.
네트워크도 꼭 보셔야 합니다. 평소 가는 한인 내과나 근처 병원이 그 플랜 네트워크에 들어 있는지는 플랜마다 다릅니다.
복용 중인 약이 있다면 formulary도 확인하세요. 플랜을 바꾸기 전에 다니는 의사나 약사와 상의해서 그 약이 계속 커버되는지 물어보는 게 제일 확실합니다.
올해 상황이 더 복잡해진 이유도 있습니다. 코로나 때 늘어난 enhanced 보조금이 2025년 12월 31일로 끝났고, 하원이 1월에 연장안을 통과시켰지만 상원 문턱을 넘었다는 소식은 아직 확인하지 못했습니다.
그 영향인지 텍사스 가입자 중 브론즈를 고른 비율이 2025년 18%에서 2026년 31%로 뛰었습니다. 보험료 부담에 deductible 높은 플랜으로 내려간 분이 많다는 뜻이겠죠.
솔직히 저는 이 대목이 좀 아쉽습니다. 같은 보조금으로 골드까지 노려볼 수 있는 텍사스에서, 구조를 몰라 브론즈로 간 분이 적지 않을 거라고 봅니다.
워싱턴에서는 CSR 비용을 연방이 다시 직접 대주자는 논의도 나옵니다. CBO는 이렇게 하면 기준 보험료가 11% 내려가지만 무보험자는 30만 명 늘어난다고 봤어요.
겉으로는 보험료 인하처럼 들리지만 기준 실버가 싸지면 보조금도 같이 줄어듭니다. 텍사스처럼 골드 역전을 누리던 곳이 제일 크게 흔들릴 수 있다는 점은 기억해 둘 만합니다.
2027년 플랜 open enrollment는 11월 1일에 시작합니다. 1월 1일부터 보장을 받으려면 12월 15일까지 가입을 마쳐야 합니다.
마감일 자체는 소송 결과에 따라 달라질 수 있다는 얘기가 있으니, HealthCare.gov 공지를 직접 확인하시는 게 안전합니다.
제가 권하는 순서는 간단합니다. 먼저 내년 예상 소득을 정확히 넣고, 그다음 골드와 실버를 같은 화면에 띄워서 월 보험료와 연간 본인부담 상한을 같이 봅니다.
마지막으로 병원 네트워크와 약 목록을 체크합니다. 자동 갱신에만 맡겨두면 작년 플랜이 그대로 넘어가니, 올해는 꼭 직접 비교해 보세요.
저라면 소득이 CSR 구간을 넘는 한 골드부터 들여다보겠습니다. 같은 돈으로 더 좋은 보장을 받을 수 있는데 굳이 마다할 이유가 없으니까요.
 Student



 Tora Tora |
 neroyo |
 nivex85 |
 Old English |
 nixxon |
 미국 기상청 뉴우스 |
 Things to know |
 Premium Gas 캠프 |
 택사스 부동산 블로그 |
 action blog 101 |
 frostbite |
 330 포에버 내사랑 |
 El Dorado |
 dralix58 |
 Gorama Round |
 Skydiving |
 dreamport |
 Yellow Snowman |
 토스터 피자 마술쇼 |
 velvetnom |
 언제라도 Journey |
 Duluth 아줌마 |
 jaxter |
 Atlanta Mama |
 Baguette Blog |
 Tan Sol |
 미국 일상 블로그 페이지 |
 Korean Mom |
 My NYC |
 moo moo |