
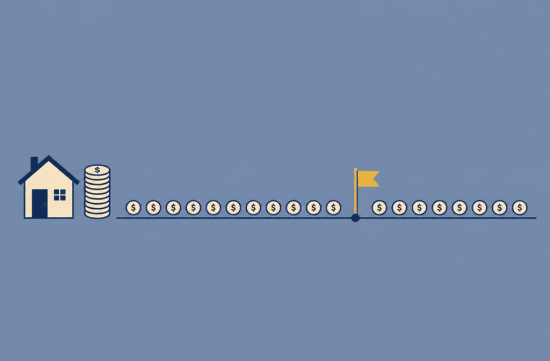
7.28%. 프레디맥이 10월 1일 발표한 30년 고정 모기지 평균 금리입니다. 한 주 전 7.03%에서 또 올랐어요.
1년 전 같은 시기 평균이 6.34%였으니, 1년 사이 거의 1%포인트가 뛴 셈입니다. 매수자 입장에선 체감이 꽤 큽니다.
금리가 이 정도 되면 상담 때마다 같은 질문이 나옵니다. 포인트 사서 금리 좀 낮추면 안 되냐는 거죠.
결론부터 말하면, 될 수도 있고 손해일 수도 있습니다. 갈리는 기준은 딱 하나, 그 집과 그 대출을 얼마나 오래 가져갈지예요.
먼저 개념부터 짚고 갈게요. 디스카운트 포인트는 클로징 때 미리 내는 이자입니다.
포인트 1개는 대출 원금의 1%예요. 50만 달러를 빌리면 1포인트가 5,000달러입니다.
그럼 금리는 얼마나 내려갈까요. 업계에서 흔히 1포인트에 0.25%포인트 정도라고들 하는데, 이건 어림값일 뿐입니다.
실제 할인 폭은 렌더마다, 날마다 다릅니다. 같은 1포인트라도 0.125%밖에 안 빠지는 경우도 꽤 봤어요.
그래서 계산을 직접 해봐야 합니다. 말로만 들으면 감이 안 오니까 50만 달러, 30년 고정, 기본 금리 7.25%로 잡아볼게요.
이 조건이면 원리금 월 상환액이 3,411달러가 나옵니다. 세금과 보험은 뺀 금액이에요.
5,000달러를 내고 7.00%로 내리면 월 3,327달러가 됩니다. 한 달에 84달러를 아끼는 셈이죠.
84달러면 생각보다 작다고 느끼실 수 있어요. 처음 이 숫자를 보여드리면 대부분 그것밖에 안 되냐고 되물으십니다.
본전 계산은 간단합니다. 포인트 비용을 월 절감액으로 나누면 돼요. 계산기 하나면 충분하고, 렌더가 준 숫자를 그대로 넣으면 됩니다.
5,000달러 나누기 84달러, 59개월 남짓이 나옵니다. 5년 가까이 지나야 겨우 원금을 회수한다는 뜻이에요.
같은 5,000달러로 0.125%만 내려간다면 얘기가 달라집니다. 월 절감액이 42달러로 줄고, 본전까지 118개월, 10년 가까이가 걸려요.
숫자로 보면 꽤 냉정하죠. 그래서 포인트는 무조건 이득이라는 말에 저는 동의하지 않습니다. 할인 폭 하나로 본전 기간이 두 배가 되니까요.
가장 큰 변수는 리파이낸스입니다. 금리가 높을 때 집을 산 분들은 내려가면 갈아탈 생각부터 하시잖아요.
본전 시점 전에 리파이낸스하거나 집을 팔면, 미리 낸 이자는 그대로 날아갑니다. 지금 같은 고금리 구간에서 포인트가 애매한 이유예요.
반대로 이 집에서 오래 살 계획이 확실하고, 금리가 크게 내려갈 거라고 보지 않는다면 포인트가 의미 있습니다. 30년 내내 낮은 금리를 가져가니까요.
현금 사정도 같이 봐야 합니다. 그 5,000달러를 다운페이에 보태거나 비상금으로 두는 게 나을 때가 많아요.
특히 이사 직후엔 가구, 수리, 각종 디파짓으로 돈이 생각보다 빨리 빠져나갑니다. 단순 본전 계산에는 이 기회비용이 들어가 있지 않다는 점도 기억해 두세요.
세금 쪽도 체크 포인트가 있습니다. IRS 기준으로 포인트는 선납 이자로 보고, 항목별 공제를 하면 공제 대상이 될 수 있어요.
주거주택 구입용 대출이고 몇 가지 요건을 갖추면 낸 해에 한꺼번에 공제됩니다. 리파이낸스 때 낸 포인트는 보통 대출 기간에 나눠서 공제해요.
다만 표준공제를 받는 분이라면 이 혜택은 없다고 보셔야 합니다. 세금 처리는 개인 상황에 따라 다르니 세무 전문가와 꼭 확인하세요.
견적을 받을 때 볼 곳도 정해져 있습니다. CFPB 설명대로 포인트는 론 에스티메이트 2페이지 A 섹션에 적혀 나와요.
법적으로 여기 적힌 포인트는 반드시 금리 할인과 연결돼야 합니다. 이름만 포인트인 수수료가 섞여 있지 않은지 확인하세요.
렌더끼리 비교할 땐 금리 숫자만 보지 말고 포인트 금액과 APR을 같이 놓고 보셔야 합니다. 금리가 낮아 보이는 견적이 사실은 포인트 2개를 깔고 나온 경우가 은근히 많거든요.
반대 방향 옵션도 있습니다. 금리를 조금 높이고 렌더 크레딧을 받아 클로징 비용을 줄이는 방식이에요.
곧 리파이낸스할 생각이라면 오히려 이쪽이 합리적일 수 있습니다. 어차피 짧게 쓸 금리라면 초기 비용을 아끼는 게 낫죠.
셀러 크레딧을 협상할 수 있는 매물이라면 그 돈으로 포인트를 사는 방법도 있습니다. 오래 팔리지 않은 매물이라면 셀러도 가격을 깎아주는 것보다 이쪽을 편하게 받아들이는 경우가 있어요.
저라면 렌더 두세 곳에서 같은 날 포인트 0개, 1개 견적을 나란히 받아보겠습니다. 그리고 본전 개월 수가 내가 이 대출을 유지할 기간보다 확실히 짧을 때만 포인트를 삽니다.
5년 안에 이사나 리파이낸스 가능성이 조금이라도 있다면, 저는 포인트 없이 가는 쪽을 택하겠어요. 금리를 산다기보다 시간에 베팅하는 거라는 걸 잊지 마세요.
 역사는증명한다



 garlic bread |
 슈크림도어 방탄소면 |
 urbanmint |
 Wardo |
 Premium Gas 캠프 |
 Tesla X |
 내년에 꼭 부자되자 |
 미국 하드코어 밴드 |
 꼰대가르송 블로그입니다 |
 Fairfax Fox |
 noraro |
 tervox95 |
 vale vale |
 yentra |
 Golden life |
 andrew park |
 Peter Pan Pet |
 Balan |
 Cali M 법률그룹 |
 neroyo |
 바라는대로 이루는 꿈 |
 칸영화 블로그 제작소 |
 coloradoman |
 생활경제 정보 블로그 |
 rustley |
 Shim Ramen |
 시원한 바닷가 프리웨이 |
 정신건강 psychiatrist |
 element |