
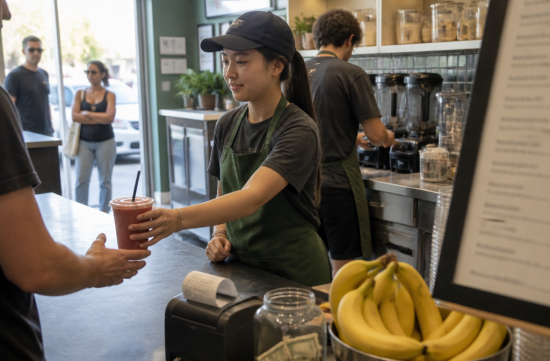
지난주 저녁, 오랜 친구가 전화를 걸어왔습니다. 아이가 여름부터 동네 스무디 가게에서 알바를 시작했는데, 첫 W-2를 받게 될 것 같다며 들뜬 목소리였지요.
그러더니 묻더군요. 누가 그러는데 애 이름으로 로스 IRA를 열어주면 좋다던데, 그게 정말 되는 거냐고요.
전화를 끊고 한참 창밖을 봤습니다. 열여섯 살 아이의 첫 월급이 수십 년 뒤의 은퇴 자금이 된다는 상상이 묘하게 마음을 건드리더군요.
결론부터 말하면 됩니다. 미성년 자녀도 근로소득이 있으면 부모가 관리하는 커스터디얼 로스 IRA, 즉 custodial Roth IRA를 열 수 있습니다.
핵심 조건은 딱 하나, earned income입니다. 나이 제한은 없지만 그 해에 일해서 번 돈이 있어야 합니다.
W-2를 받는 알바는 당연히 해당됩니다. 베이비시팅이나 잔디 깎기처럼 직접 받은 수입도 인정되지만, 날짜와 금액을 적은 기록은 꼭 남겨두셔야 합니다.
반대로 용돈, 세뱃돈, 주식 배당금은 근로소득이 아닙니다. 이 부분을 헷갈려서 무작정 입금했다가 초과 납입 문제로 골치 아픈 경우가 생깁니다.
직접 받은 수입이 순이익 기준 400달러를 넘으면 자영업세 보고 의무가 생길 수 있습니다. 소득이 적어 세금 보고 대상이 아니더라도 W-2와 급여명세서는 몇 년간 잘 보관해두세요.
2026년 IRA 납입 한도는 7,500달러입니다. 작년 7,000달러에서 500달러 올랐습니다.
다만 아이는 이 한도와 그 해 근로소득 중 적은 금액까지만 넣을 수 있습니다. 2,000달러를 벌었다면 2,000달러가 상한선입니다.
캘리포니아 최저임금이 올해 시간당 16.90달러이니 계산이 쉽습니다. 여름 동안 100시간 일했다면 세전 1,690달러, 그만큼이 올해 넣을 수 있는 최대치가 되는 셈이지요.
여기서 많은 분들이 놓치는 대목이 있습니다. 납입하는 돈이 꼭 아이 통장에서 나올 필요는 없다는 겁니다.
아이가 번 돈은 아이가 쓰고, 같은 금액을 부모가 선물처럼 채워 넣어도 됩니다. 기준은 아이의 근로소득 총액일 뿐이니까요.
저는 이 방식을 친구에게 권했습니다. 아이가 1달러 저축하면 부모가 1달러를 보태는 family match를 해보라고요.
로스 IRA의 매력은 세금 구조에 있습니다. 세금을 이미 낸 돈으로 넣고, 조건을 갖추면 불어난 수익을 세금 없이 꺼낼 수 있습니다.
10대는 소득이 낮아 지금 내는 세금이 거의 없거나 아주 적습니다. 그래서 이 시기의 납입은 유난히 효율이 좋습니다.
대학 학자금 걱정도 덜 수 있습니다. FAFSA에서는 은퇴계좌 잔액을 자산으로 잡지 않기 때문에, 같은 돈을 아이 명의 예금에 두는 것보다 오히려 유리할 수 있습니다.
그리고 넣은 원금, 즉 contribution은 언제든 세금과 벌금 없이 뺄 수 있습니다. 대학 등록금이나 첫 차 때문에 급할 때 비상구가 되어주는 셈입니다.
수익 부분은 다릅니다. 첫 납입 연도부터 5년이 지나고 59세 반이 되는 등 조건을 채워야 비과세로 인출됩니다.
첫 집 구입에는 예외가 있어서, 평생 한도 10,000달러까지는 수익을 꺼내도 10% 벌금이 붙지 않습니다. 5년 요건까지 채웠다면 세금도 면제됩니다.
올해분 납입은 내년 세금 보고 마감일인 2027년 4월 15일까지 가능합니다. 지금이 10월이니 서두를 필요는 없지만, 연말 전에 계좌부터 열어두면 마음이 편합니다.
계좌는 증권사 대부분에서 온라인으로 열 수 있고, 부모가 custodian으로 이름을 올립니다. 아이가 성인이 되면 계좌 통제권이 아이에게 넘어갑니다.
넘어가는 나이는 주법과 금융회사 규정에 따라 18세나 21세로 다를 수 있습니다. 개설 전에 꼭 확인하시길 바랍니다.
솔직히 불편한 점도 있습니다. 증권사 광고들이 아이 은퇴 계좌를 마치 부모 성적표처럼 포장하는 걸 보면 마음이 씁쓸해집니다.
모든 가정이 여유가 있는 건 아니고, 알바비로 생활비를 보태야 하는 집도 많습니다. 그런 집 아이에게 은퇴 저축은 사치처럼 들릴 수 있지요.
또 하나, 열여덟 살 생일에 통제권이 넘어가면 아이가 전부 인출해버릴 수도 있습니다. 돈만 넣어주고 대화를 건너뛰면 생기는 일입니다.
그래서 저라면 금액보다 대화를 먼저 하겠습니다. 저녁 식탁에서 복리 그래프 하나 같이 보고, 어떤 펀드에 넣을지 아이가 직접 고르게 하는 거지요.
환경이나 사회적 가치를 고려한 인덱스 펀드를 같이 찾아보는 것도 좋은 공부가 됩니다. 내 돈이 어디로 흘러가는지 아는 감각은 생각보다 오래 갑니다.
친구는 며칠 뒤 다시 전화를 했습니다. 아이가 300달러만 먼저 넣어보겠다고 했고, 자기도 같은 금액을 보탰다고 하더군요.
크지 않은 숫자입니다. 그래도 그 300달러에 담긴 첫 선택의 경험이, 어쩌면 계좌 잔고보다 더 값진 자산이 될 거라고 저는 믿습니다.
 야근탈주


 Way to easy |
 무도사 배추 마법학교 |
 Vacation on Hawaii |
 morvex37 |
 아리송한 미국이민생활 |
 미국 일상 블로그 페이지 |
 K-POP TV 뉴스 |
 Old English |
 College Mom |
 Pronunciation Yo |
 nuvex11 |
 플로리다에서 살리라 |
 axelon47 |
 Mama Mia |
 텍사스 빽다방 마담 |
 Scade Studio |
 love ya |
 biscuit90 |
 chicpo |
 도움되는 생활이야기 |
 요리 조리 신나는 주방 |
 Diana Blues |
 Agenda Center |
 Community Cross |
 journey |
 heeve |
 Leman |