
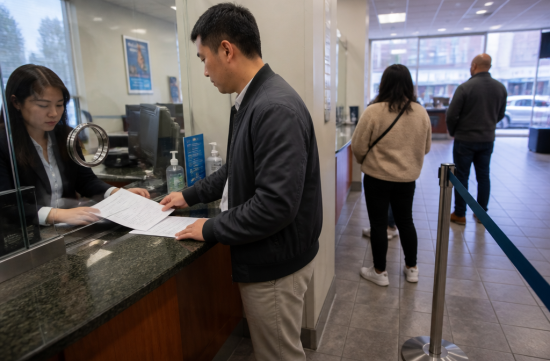
집 계약 직전에 대출 담당자한테 이런 메일을 받는 분들이 꽤 많습니다. "이 큰 입금, 어디서 온 돈인지 설명해 주세요." 한국에서 부모님이 보내준 다운페이가 계좌에 들어온 바로 그 시점입니다.
돈 자체는 문제가 아닙니다. 문제는 서류입니다. 출처가 깔끔하게 정리되지 않으면 클로징이 밀리고, 나중에 세금 쪽에서도 곤란해질 수 있습니다.
그래서 오늘은 순서대로 정리해 보겠습니다. 대출 서류, 미국 세금 신고, 한국 쪽 송금과 증여세. 세 갈래로 나눠 보면 훨씬 덜 헷갈립니다.
먼저 대출 쪽입니다. 기준은 패니메이(Fannie Mae) 셀링 가이드의 개인 증여 항목으로 잡겠습니다. 상당수 일반 모기지가 이 기준을 따르기 때문입니다.
증여자는 친척이어야 합니다. 배우자, 자녀, 그리고 혈연이나 혼인, 입양으로 연결된 사람이 해당됩니다. 부모님이면 당연히 들어갑니다.
핵심 서류는 기프트 레터입니다. 증여자가 직접 서명해야 하고, 증여 금액이나 최대 금액을 적어야 합니다. 갚을 필요가 없다는 문장도 반드시 들어가야 합니다.
증여자의 이름, 주소, 전화번호, 그리고 받는 사람과의 관계도 적습니다. 한국에 계신 부모님이면 한국 주소와 연락처를 그대로 쓰면 됩니다. 은행마다 자체 양식이 있으니 그걸 받아 쓰는 게 제일 빠릅니다.
레터만으로는 끝나지 않습니다. 돈이 실제로 어떻게 넘어왔는지도 보여줘야 합니다. 증여자 계좌에서 전자이체로 나간 기록, 또는 수표 사본과 입금 내역 같은 것들입니다.
해외 송금이라면 한국 은행의 송금 확인서와 미국 계좌 입금 내역을 짝으로 준비해 두세요. 원화 금액과 달러 금액이 다르게 찍히니 환율 차이도 설명할 수 있어야 합니다.
실거주용 단독주택이라면 패니메이 기준상 본인 돈을 최소 얼마 넣어야 한다는 조건이 없습니다. 다운페이 전부를 증여금으로 채워도 된다는 뜻입니다. 생각보다 너그러워서 좀 놀랐습니다.
다만 2~4유닛 실거주 주택이나 세컨드홈에서 LTV가 80%를 넘으면 본인 자금 5%가 먼저 들어가야 합니다. 그리고 투자용 부동산에는 증여금을 다운페이로 쓸 수 없습니다. 렌트 수익용 집을 생각하신다면 여기서 계획을 다시 짜야 합니다.
FHA나 은행 자체 상품은 기준이 조금씩 다릅니다. 레터 양식, 입금 시점, 확인 서류가 달라질 수 있습니다. 융자 신청 초기에 담당자에게 증여금이 있다고 먼저 말해 두는 게 순서입니다.
두 번째는 미국 세금 신고입니다. 결론부터 말하면 미국 비거주 외국인인 부모님에게 받은 돈은 일반적으로 받는 사람의 소득세 대상이 아닙니다. IRS도 외국인에게 받은 증여는 원칙적으로 과세 소득에서 빠진다고 안내합니다.
대신 신고 의무가 있습니다. 미국 납세자가 한 해 동안 외국 거주 개인에게 받은 증여가 합계 10만 달러를 넘으면 Form 3520을 내야 합니다. 이 10만 달러는 물가에 연동되지 않는 고정 금액입니다.
여기서 많이 놓치는 부분이 있습니다. 아버지와 어머니가 따로 보내도 서로 관련된 사람이라 합산해서 봅니다. 각각 6만 달러씩 받았다면 합계로 기준을 넘는 겁니다.
기준을 넘으면 5천 달러가 넘는 증여는 건별로 적어야 합니다. 제출 시한은 소득세 신고와 같은 4월 15일입니다. 연장 신청을 하면 10월 15일까지 늦출 수 있습니다.
Form 3520은 세금 고지서가 아니라 보고서입니다. 그런데 안 내면 벌금이 셉니다. 신고하지 않은 달마다 증여액의 5%, 최대 25%까지 붙을 수 있습니다.
예를 들어 20만 달러를 받고 신고를 빠뜨리면 이론상 최대 5만 달러입니다. 세금은 0원인데 서류 하나 때문에 이 숫자가 나온다는 게 솔직히 좀 억울한 구조입니다. 정당한 사유가 인정되면 면제될 여지는 있지만 기대할 일은 아닙니다.
세 번째는 한국 쪽입니다. 부모님 입장에서도 확인할 게 있습니다. 한국 은행에서 증빙서류 없이 해외로 보낼 수 있는 돈은 전 금융권 합산 연간 미화 10만 달러 이내입니다.
연간 누계가 1만 달러를 넘으면 초과분은 국세청에 통보됩니다. 다운페이 규모라면 거의 다 통보 대상이라고 보시면 됩니다. 숨길 일이 아니니 처음부터 증여로 정리하는 게 맞습니다.
한국 증여세도 따져 봐야 합니다. 받는 자녀가 한국 비거주자라면 한국에 있는 재산을 증여받을 때 한국 증여세 대상이 됩니다. 한국 거주자에게 주는 증여재산공제도 비거주자에게는 적용되지 않습니다.
이 부분은 부모님 재산 구성, 송금 방식, 자녀의 거주자 판정에 따라 결과가 꽤 달라집니다. 한국 세무사와 미국 CPA 양쪽에 한 번씩은 확인을 받으시길 권합니다. 제 글은 체크리스트일 뿐, 개인 상황에 따라 답이 다르니 전문가 확인이 필수입니다.
정리하면 기본 준비물은 세 가지입니다. 부모님 서명이 들어간 기프트 레터, 한국 은행 송금 확인서, 미국 계좌 입금 내역입니다.
여기에 연도별 증여 합계 메모를 하나 더 두세요. 10만 달러를 넘었는지 한눈에 보이게 말입니다. 4월에 세금 신고할 때 그대로 CPA에게 넘기면 됩니다.
타이밍도 중요합니다. 계약 직전에 큰돈이 들어오면 출처 확인이 길어집니다. 가능하면 집 보러 다니기 전에 송금을 끝내고 서류를 미리 모아 두는 쪽이 편합니다.
제가 직접 한다면 송금 전에 대출 담당자에게 기프트 레터 양식부터 받겠습니다. 그다음 부모님께 송금 목적을 증여로 명확히 적어 달라고 부탁드리고, 연말에 CPA와 Form 3520 여부를 같이 봅니다. 순서만 지키면 어려운 일은 아닙니다.
부모님 도움으로 집을 사는 건 흠이 아닙니다. 다만 그 돈이 깨끗하게 설명돼야 집도, 세금도 탈이 없습니다. 이 글은 2026년 10월 기준 패니메이 셀링 가이드와 IRS 안내, 한국 은행 외환 안내를 바탕으로 정리했습니다.
 엉덩이뜨거운드럼



 garlic bread |
 슈크림도어 방탄소면 |
 urbanmint |
 Wardo |
 Premium Gas 캠프 |
 MintO |
 바실라 새댁 블로그 |
 Mia Flori |
 nova nova |
 healthy |
 leaves |
 sparkling |
 maryland park |
 persiste |
 conte |
 blueman |
 Going Once |
 Eldorado 88 |
 cherrydino |
 middle kick |
 Moscow Kim |
 nivex85 |
 quanta78 |
 토마토 헬스클럽 blog |
 horse |
 계란찜 뚝배기 뚝딱 |