
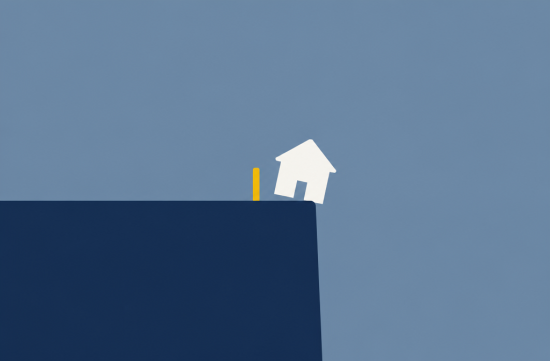
얼마 전 지인이 부모님 집 정리 얘기를 하다가 이런 말을 하더라고요. "뉴욕은 상속세가 절벽처럼 떨어진대." 처음엔 그냥 비유인 줄 알았는데, 찾아보니 진짜 구조 자체가 cliff였어요.
연방 상속세만 생각하면 대부분 우리 집이랑은 상관없다고 넘기잖아요. 2026년 연방 기본공제가 1인당 1,500만 달러니까 그럴 만해요. 그래서 상속세는 진짜 부자들만의 이슈라고 생각하기 쉽죠.
그런데 뉴욕주는 얘기가 완전히 달라요. 주 상속세가 따로 있고, 기준선도 훨씬 낮습니다.
2026년 1월 1일 이후 사망한 뉴욕 거주자에게 적용되는 기본공제액은 735만 달러예요. 2025년의 716만 달러에서 물가에 맞춰 조금 올랐어요.
여기까지는 그냥 공제 한도 얘기죠. 문제는 그 다음 단계입니다.
뉴욕 과세 대상 재산이 공제액의 105%를 넘으면 공제 혜택이 통째로 사라져요. 2026년 기준으로 그 선이 771만 7,500달러입니다.
이 선을 넘는 순간 공제를 넘은 부분만이 아니라 재산 전체에 세금이 붙어요. 첫 1달러부터 과세된다고 보면 됩니다.
그 사이 구간, 그러니까 공제액의 100%에서 105% 사이는 공제가 한 번에 없어지는 게 아니라 점점 줄어들어요. 근데 이 구간이 사실 제일 아픈 곳이에요.
뉴욕주 공인회계사협회 쪽 해설에 실린 예시를 보면, 이 구간에서 초과분 대비 실효 한계세율이 257%까지 계산돼요. 처음 보고 숫자를 잘못 읽은 줄 알았어요.
쉽게 말하면 공제선을 아주 조금 넘긴 금액 때문에 세금은 그보다 훨씬 많이 나올 수 있다는 뜻이에요. 그래서 다들 절벽이라고 부르는 거죠.
세율 자체는 누진 구조예요. 가장 낮은 구간이 3.06%로 시작해서, 1,010만 달러를 넘는 부분에는 최고 16%가 적용됩니다.
735만 달러가 너무 큰 숫자라 남 얘기 같을 수 있어요. 그런데 집값, 은퇴계좌, 생명보험금까지 다 합치면 생각보다 빨리 올라가요.
특히 생명보험금이 함정이에요. 본인 명의로 가입하고 본인이 소유한 보험이면 사망보험금이 재산에 포함될 수 있거든요. 오래전에 들어둔 보험 하나가 합계를 확 끌어올리는 경우도 있어요.
또 하나 놓치기 쉬운 게 portability예요. 연방은 먼저 돌아가신 배우자의 남은 공제를 살아남은 배우자가 이어받을 수 있는데, 뉴욕주는 이걸 인정하지 않아요.
그래서 부부가 모든 재산을 서로에게 물려주는 단순한 구조로 두면, 두 번째 배우자 사망 때 공제가 한 번밖에 안 쓰일 수 있어요. 부부 기준으로 계획해야 하는 이유죠.
그럼 생전에 미리 증여하면 되지 않냐는 생각이 들죠. 뉴욕주는 증여세가 따로 없긴 해요.
대신 사망 전 3년 이내에 한 과세 대상 증여는 다시 재산에 더해서 계산해요. 이 add-back 규정은 원래 2026년 1월 1일 이전 사망자까지였는데, 2032년 1월 1일 이전 사망자까지로 연장됐어요.
옛날 양식 설명서에는 아직 2026년까지로 적혀 있는 경우가 있어요. 꼭 최신 안내문 날짜를 보세요.
뉴욕주 상속세 신고 기한은 사망일로부터 9개월이에요. 유족 입장에선 장례 치르고 정신없다 보면 금방 지나가는 시간입니다.
신고 의무도 헷갈리는 부분이에요. 연방 총재산에 포함되는 증여까지 더한 금액이 기본공제액을 넘으면, 세금이 없어도 신고 대상이 될 수 있어요.
이 제도를 두고 의견은 갈려요. 고액 자산가가 공평하게 부담해야 한다는 쪽에선 큰 문제 없다고 보고, 다른 쪽에선 은퇴자들이 플로리다로 옮기게 만드는 구조라고 비판하죠.
저는 세금 자체보다 설계가 더 아쉬워요. 공제선 근처에서 세 부담이 이렇게 튀는 구조는 데이터로 봐도 합리적이라고 말하기 어렵거든요.
그렇다고 무조건 이사부터 생각할 일은 아니에요. 거주지 변경은 실제 생활 근거를 옮겨야 인정되고, 뉴욕에 남은 부동산은 여전히 과세 대상이 될 수 있어요.
나라면 먼저 재산 목록부터 숫자로 정리하겠어요. 집 시세, 401(k)와 IRA, 보험 수혜자 지정, 공동명의 계좌까지 한 장에 적어보는 거예요. 거창한 툴 필요 없이 스프레드시트 하나면 충분해요.
그 합계가 공제선 근처라면 그때부터는 진짜 전문가 영역이에요. 신탁 구조나 증여 시점, 자선 기부를 어떻게 넣느냐에 따라 결과가 크게 달라질 수 있어요.
개인 상황에 따라 적용이 다 다르니, 실제 결정 전에는 뉴욕주 상속 전문 변호사나 세무사와 꼭 확인하세요. 뉴욕주 세무국 홈페이지의 estate tax 안내도 같이 보시고요.
숫자 몇 개만 알아도 대화가 달라져요. 735만 달러, 105%, 3년, 9개월. 이 네 개는 꼭 기억해두셨으면 해요.
부모님 세대 재산이 생각보다 커졌다면 지금이 이야기 꺼내기 제일 좋은 타이밍이에요. 절벽 앞에서 브레이크 밟는 것보다 미리 길을 아는 게 훨씬 낫잖아요.
 행복은치킨


 Burbank Lee |
 vibranto |

 sparkling |
 oh my salami |
 saffronroute |
 Dolly |
 Day by day |
 해뜰날 돌아 온단다 |
 Gold Bar |
 donutfield |
 Tennis City |
 sunny7 |
 미국살면서 총기관련 궁금한거 |
 Shoot Me |
 mochifox |
 zucchini |
 Anna Life |
 신나는 에프엠 라디오 |
 pet dog |
 toodin |
 Rosed |
 DeArizona Blog |
 river9 |
 College Mom |
 Pronunciation Yo |
 nuvex11 |
 플로리다에서 살리라 |
 axelon47 |
 Mama Mia |