
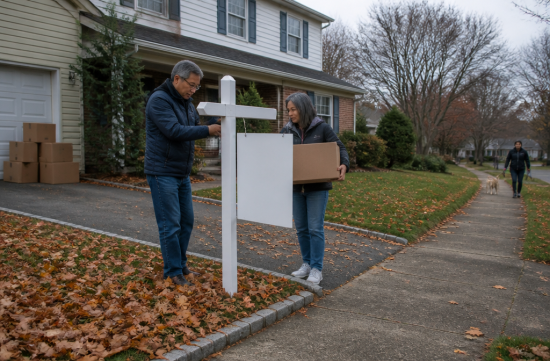
은퇴를 앞둔 분들에게 요즘 가장 많이 듣는 질문이 하나 있습니다. "애들도 다 나갔는데 이 큰 집을 팔고 작은 데로 옮기면 돈이 좀 남지 않겠느냐"는 겁니다.
틀린 생각은 아닙니다. 다만 집값 차액이 그대로 손에 들어오는 건 아니라서, 오늘은 한 가지 상황을 정해 놓고 처음부터 끝까지 따라가 보겠습니다.
뉴저지 버겐카운티에서 30년 가까이 산 부부가 있다고 해 보죠. 두 사람 모두 62세를 넘겼고, 단독주택을 100만 달러에 팔 계획입니다.
첫 번째로 만나는 비용은 양도세가 아니라 리얼티 트랜스퍼 피(Realty Transfer Fee)입니다. 용어가 낯설다면 집을 넘길 때 주정부에 내는 등기 수수료라고 생각하면 됩니다.
뉴저지 재무부 조세국 기준으로 이 수수료는 매도인이 내고, 가격 구간마다 500달러당 요율이 다르게 붙습니다. 35만 달러를 넘는 거래는 처음 15만 달러에 500달러당 2.90달러, 100만 달러 초과분에는 6.05달러까지 올라갑니다.
이 표대로 100만 달러를 계산해 보면 일반 요율로 9,575달러가 나옵니다. 생각보다 크죠.
그런데 여기서 62세 이상 매도인 감면이 들어갑니다. 본인이 소유하고 실제로 거주하는 1~2가구 주택이면 낮은 요율을 적용받을 수 있습니다.
같은 100만 달러에 감면 요율을 넣으면 4,675달러로 줄어듭니다. 4,900달러 차이인데, 서류 한 장으로 아끼는 돈치고는 꽤 큽니다.
그 서류가 RTF-1, 매도인용 거래가격 진술서입니다. 공증을 받아 증서(deed)와 함께 카운티에 등기해야 하니, 클로징 전에 변호사에게 미리 말해 두는 게 좋습니다.
주의할 점이 하나 있습니다. 조세국은 이 감면이 개인에게 주어지는 것이라 트러스트나 법인, 상속재산 명의로는 받을 수 없다고 밝히고 있습니다.
상속 대비로 집을 리빙 트러스트에 넣어 둔 분들이 의외로 많은데, 그 상태로 팔면 이 감면은 못 받는다는 얘기입니다. 이건 저도 상담하면서 여러 번 놀란 대목입니다.
가격이 100만 달러를 넘으면 맨션 택스라고 부르는 1% 추가 수수료가 붙습니다. 쉽게 말하면 고가 주택에만 매기는 별도 수수료이고, 초과분이 아니라 전체 가격에 매깁니다.
2025년 7월 10일 이후 거래부터는 200만 달러 초과 구간이 2%에서 3.5%까지 단계별로 올랐고, 이 부분은 매도인이 내도록 바뀌었습니다. 집값이 그 근처라면 계약 단계에서 누가 얼마를 부담하는지 꼭 짚어 두세요.
다음은 소득세입니다. 연방 기준으로 최근 5년 중 2년 이상 소유하고 실제로 살았다면 양도차익에서 개인은 25만 달러, 부부 공동신고는 50만 달러까지 빼 줍니다.
문제는 오래 산 집일수록 이 한도를 넘기 쉽다는 겁니다. 30년 전에 30만 달러에 산 집을 100만 달러에 팔면 차익이 70만 달러라서, 부부라도 20만 달러는 과세 대상이 될 수 있습니다.
물론 그동안 들인 지붕 교체나 증축 비용은 취득가에 더해 차익을 줄여 줍니다. 영수증이 남아 있다면 지금 상자에서 꺼내 정리해 두시는 게 맞습니다.
뉴저지를 아예 떠나는 경우라면 클로징 때 하나가 더 붙습니다. 비거주자 매도인은 GIT/REP-1 양식으로 추정 소득세를 미리 내야 하는데, 차익의 10.75%와 매매가의 2% 중 큰 금액이 기준입니다.
다만 IRS 121조 요건을 채운 주된 거주지라면 GIT/REP-3 양식으로 이 선납을 면제받을 수 있습니다. 공제 한도를 넘는 차익은 나중에 주 소득세 신고 때 정산하게 됩니다.
여기까지가 파는 쪽 비용이고, 진짜 함정은 사는 쪽과 재산세 혜택에 숨어 있습니다.
뉴저지 시니어 프리즈는 재산세 인상분을 돌려주는 제도입니다. 그런데 2025년분 신청 기준으로 2022년 12월 31일 이전부터 그 집을 소유하고 살았어야 합니다.
쉽게 말하면 이사하는 순간 새 집에서 다시 기준 연도를 세워야 한다는 뜻입니다. 이사한 사람도 자격을 이어 가게 하자는 법안이 나온 적은 있지만, 통과됐는지는 확인되지 않아서 지금은 리셋된다고 보고 계획하는 게 안전합니다.
Stay NJ는 주된 거주지 재산세의 50%를 최대 6,500달러까지 돌려주는 제도입니다. 시니어 프리즈와 ANCHOR를 먼저 계산하고 모자란 만큼을 채워 주는 구조라서, 프리즈가 끊기면 전체 혜택 계산도 달라질 수 있습니다.
그래서 저는 작은 집으로 옮긴다고 재산세가 꼭 줄어든다고 보지 않습니다. 새 집의 세금 고지서와 지금 받는 혜택을 빼고 남는 실부담액을 나란히 놓고 비교해 봐야 합니다.
새 집을 사는 쪽에서는 타이틀 보험, 변호사비, 이사비가 다시 나갑니다. 콘도나 시니어 단지로 가면 매달 내는 HOA 관리비도 생기는데, 이건 평생 붙는 고정비라 계약 전에 최근 인상 내역까지 받아 보세요.
중개 수수료는 정해진 요율이 없고 협상 대상입니다. 몇 군데 견적을 받아 비교하는 걸 귀찮아하지 마세요.
정리하면 집값 차액에서 트랜스퍼 피, 공제 한도를 넘는 양도세, 중개비, 새 집 매입 비용, 사라질 수 있는 재산세 혜택까지 빼야 손에 남는 돈이 보입니다.
제가 이 부부라면 집을 내놓기 전에 트러스트 명의부터 확인하고, 시니어 프리즈 혜택을 1년치로 환산해 보겠습니다. 그 숫자를 보고 나서 움직여도 늦지 않습니다.
위 수치는 뉴저지 조세국과 IRS 공개 자료를 기준으로 했고, 혜택은 매년 주 예산에 따라 바뀔 수 있습니다. 개인 상황에 따라 결과가 크게 달라지니 실제 매매 전에는 부동산 변호사나 세무 전문가와 꼭 확인하시기 바랍니다.
 구름Point




 moo moo |

 ultron78 |

 garlic bread |


 urbanmint |
 cloud0 |
 springw |
 forestcloud |
 andrew park |
 맛있는거 다찾아먹기 |
 menmo |
 애리조나 AZ 카우보이 |
 Woooooah |
 frostpup |
 chocopup |
 Angeles Choi |
 마이 하트 Popper |
 comova |
 vintago |
 Sky Way |
 Top Beaches |
 folyfoly |
 ground 0 |
 averagestudent |
 hot chocolate |
 SODA MAKER |
 james kim |
 자동차의 모든이야기 |
 lomira98 |