
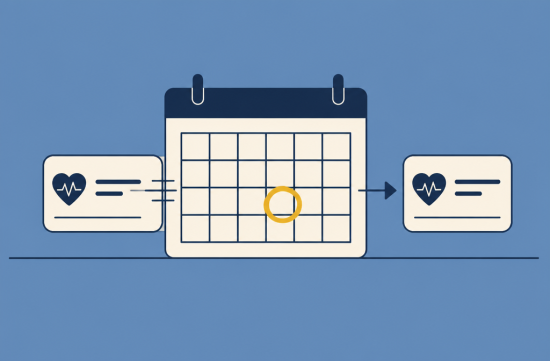
지난주 트레일 입구 주차장에서 아는 분을 만났는데, 첫마디가 하이킹 얘기가 아니라 보험 얘기였습니다. 큰아이가 내년 봄에 26세가 되는데 부모 보험에서 언제 빠지는지 모르겠다는 겁니다.
가만히 들어 보니 남의 일이 아니었습니다. 회사마다 가을 오픈 인롤먼트가 시작되는 지금이 이 문제를 정리하기 딱 좋은 때입니다.
그래서 이번 주에 공식 자료를 하나씩 찾아봤습니다. 확인된 것만 차례로 적어 두겠습니다.
먼저 기본 원칙입니다. 오바마케어(ACA) 덕분에 자녀는 부모 건강보험에 26세까지 남아 있을 수 있습니다.
결혼을 했든, 학생이 아니든, 따로 살든 상관없습니다. 그런데 26세가 되는 날 정확히 언제 끊기는지는 보험마다 다릅니다.
어떤 회사 보험은 생일 당일에 끝나고, 어떤 곳은 그달 말일, 또 어떤 곳은 그해 연말까지 유지해 줍니다. 이건 추측하지 말고 회사 HR이나 플랜 안내서(SPD)에서 꼭 확인해야 합니다.
이번 오픈 인롤먼트 때 HR에 한 줄만 물어보면 됩니다. 우리 아이 커버리지 종료일이 정확히 며칠이냐고요.
날짜를 알면 그다음 계산이 쉬워집니다. 핵심은 보험을 잃는 날을 기준으로 생기는 특별 가입 기간입니다.
HealthCare.gov 안내에 따르면 부모 보험에서 빠지는 경우 보험 종료 60일 전부터 종료 60일 후까지 마켓플레이스 플랜에 가입할 수 있습니다. 앞뒤로 합치면 120일입니다.
여기서 중요한 건 미리 가입하는 쪽이 유리하다는 점입니다. 종료 전에 가입하면 새 보험이 다음 달 1일부터 시작돼 공백이 생기지 않습니다.
그러니 생일이 내년 초라도 마냥 기다릴 필요가 없습니다. 종료일이 확정되면 달력에 60일 전 날짜부터 표시해 두는 게 순서입니다.
일반 오픈 인롤먼트 일정도 알아 둘 만합니다. 테네시는 HealthCare.gov를 쓰는 주인데, CMS는 2027년 플랜 가입 기간을 2026년 11월 1일부터 2027년 1월 15일까지로 확인했습니다.
다만 1월 1일부터 보장을 받으려면 12월 15일까지 가입해야 합니다. 12월 16일 이후에 가입하면 2월 1일부터 시작됩니다.
원래 2025년에 나온 연방 규정은 가입 마감을 12월 15일로 당기려 했습니다. 그런데 올해 6월 메릴랜드 연방법원이 그 조항을 무효로 했고, 정부가 항소한 상태입니다.
CMS는 항소 결과와 상관없이 이번 시즌은 1월 15일까지 간다고 밝혔습니다. 그래도 저라면 12월 15일을 실제 마감으로 생각하겠습니다.
보험료 얘기도 짚어야 합니다. 2021년부터 늘어났던 추가 보조금이 2025년 12월 31일로 끝났고, 지금까지 연장 법안은 통과되지 않았습니다.
그래서 소득이 연방 빈곤선 400%를 넘으면 보조금이 아예 없어지는 구조가 2026년부터 다시 적용되고 있습니다. 첫 직장을 막 잡은 자녀라면 소득이 어디쯤인지 미리 따져 보는 게 좋겠습니다.
다른 길로는 COBRA가 있습니다. 자녀가 부양가족 자격을 잃으면 부모 회사 보험을 COBRA로 최대 36개월 이어 갈 수 있습니다.
조건이 하나 있습니다. 노동부 안내에 따르면 자격 상실 후 60일 안에 부모나 자녀가 플랜 관리자에게 알려야 합니다.
COBRA는 회사 지원분 없이 본인이 전액을 내는 구조라 대체로 비쌉니다. 치료를 받고 있어서 같은 의사와 네트워크를 지켜야 하는 경우에 따져 볼 만한 선택지입니다.
자녀 직장에 보험이 있다면 사실 그게 가장 간단합니다. 입사 후 가입 시기와 대기 기간이 있으니 종료일과 맞물리는지만 확인하면 됩니다.
군인 가족이 많은 이 동네는 사정이 조금 다릅니다. TRICARE는 자녀를 기본적으로 21세까지, 풀타임 대학생이면 23세까지만 커버합니다.
그 이후 26세 전까지는 TRICARE Young Adult를 따로 사야 합니다. 미혼이어야 하고 본인 직장 보험 자격이 없어야 가입할 수 있습니다.
26세까지 추가 비용 없이 TRICARE를 연장하자는 법안이 나와 있긴 합니다. 하지만 2026 국방수권법에는 들어가지 않았고 아직 통과되지 않았습니다.
그러니 군인 가족도 26세가 되면 결국 민간 보험으로 옮겨야 합니다. TRICARE가 끝나는 것도 마켓플레이스 특별 가입 사유가 됩니다.
정리하면 순서는 간단합니다. 종료일 확인, 자녀 직장 보험 여부 확인, 마켓플레이스 견적 비교, 그다음 COBRA 검토입니다.
보험료만 보지 말고 자녀가 다니는 병원이 네트워크에 들어 있는지도 같이 보셔야 합니다. 플랜 조건은 가정마다 다르니 애매하면 보험 내비게이터나 HR 담당자와 꼭 상의하시기 바랍니다.
산길도 갈림길에서 지도를 미리 봐 두면 헤매지 않습니다. 보험도 마찬가지라, 이번 가을에 날짜 하나만 확인해 두셔도 내년이 훨씬 편해질 겁니다.
 젤리UpMan

 Vacation on Hawaii |
 morvex37 |
 아리송한 미국이민생활 |
 수염난 딸기 스무디 |
 Heart Ticker |
 미국 기상청 뉴우스 |

 mintlogic |
 Yavrix 92 |
 초코민트 Creator |
 그렇다면 당신이 봄이겠구려 |
 Spicy 매운맛 이민생활 |
 zenvor |
 The 2000 |
 toclick |
 wexlin84 |
 Hairy Poppins |
 daisypat |
 타코벨사탕 노트 블로그 |
 MintO |
 마이타운 마이웨이 블로그 |
 뉴멕시코친구 MAX |
 하지원 블로그 미용실 |
 Wicked - Fireyo |
 시애틀 - 에메랄드 시티 |
 new noah |
 xylora |
 안졸리냐졸려 blog |
 total solution |