
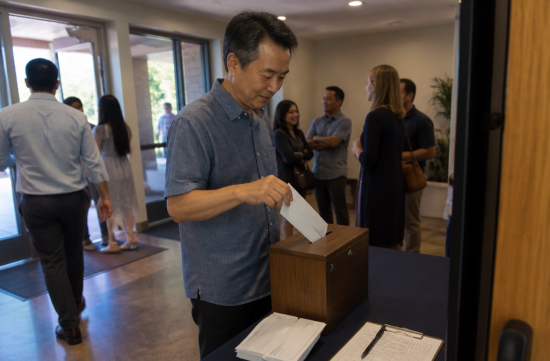
교회 주보에 연말 특별헌금 안내가 끼어 나오는 걸 보니 벌써 한 해가 저물어 갑니다. 그런데 올해는 헌금 봉투를 그냥 넣기 전에 한 번쯤 생각해 볼 일이 생겼습니다. 세금 신고할 때 항목별 공제를 안 하는 분들도 기부금을 공제받을 수 있게 됐기 때문입니다.
작년 여름 통과된 이른바 One Big Beautiful Bill Act, 줄여서 OBBBA에 들어간 내용입니다. 2026년 세금연도부터 적용되니, 내년 봄에 하는 신고에서 바로 쓸 수 있는 혜택입니다.
핵심부터 말씀드리겠습니다. 표준공제를 받는 사람도 현금 기부에 한해 개인은 1,000달러, 부부 공동신고는 2,000달러까지 따로 공제를 받습니다.
이게 왜 반가운 소식이냐 하면, 그동안 기부 공제는 사실상 항목별 공제자만의 혜택이었기 때문입니다. 2018년 이후 표준공제가 크게 오르면서 대부분의 가정이 항목별 공제를 포기했고, 기부를 해도 세금으로는 아무것도 돌아오지 않았습니다.
참고로 2026년 표준공제는 개인 16,100달러, 부부 공동신고 32,200달러입니다. 집 대출 이자에 재산세를 다 합쳐도 이 선을 못 넘는 집이 수두룩합니다.
새 공제는 이 표준공제와 별도로 얹어서 빼 주는 구조입니다. 다만 조정총소득, 즉 AGI를 낮춰 주는 공제는 아니고 과세소득을 계산할 때 빼는 방식입니다.
코로나 때인 2020년과 2021년에 잠깐 비슷한 제도가 있었던 걸 기억하시는 분도 있을 겁니다. 그때는 금액이 훨씬 작았고 한시적이었습니다. 이번에는 법에 영구 조항으로 들어갔으니 격이 다릅니다.
자, 그럼 아무 기부나 다 되느냐. 그렇지 않습니다. 여기서부터가 연말 전에 꼭 챙겨야 할 부분입니다.
첫째, 현금 기부만 해당됩니다. 수표, 신용카드, 계좌이체는 현금으로 칩니다. 하지만 옷가지나 가구를 굿윌에 갖다 주는 물품 기부는 이 공제에 들어가지 않습니다.
둘째, 받는 곳이 501(c)(3) 같은 공인 자선단체여야 합니다. 교회, 적십자, 푸드뱅크 같은 곳은 대개 문제가 없습니다.
셋째, 도너 어드바이즈드 펀드, 흔히 DAF라고 부르는 기부계좌에 넣는 돈은 제외됩니다. 일부 사설 재단과 지원 재단에 낸 돈도 안 됩니다.
넷째, 영수증입니다. 한 번에 250달러 이상 낸 기부는 단체에서 서면 확인서를 받아 둬야 합니다. 이건 원래부터 있던 규칙인데 의외로 빼먹는 분이 많습니다.
그리고 타이밍이 중요합니다. 이 공제는 2026년 세금연도부터라서, 작년 연말에 미리 당겨서 낸 기부는 해당이 없습니다. 올해 12월 31일까지 낸 현금 기부가 첫 대상입니다.
한 가지 더, 한도가 물가에 연동되지 않는다는 점도 알아 두시면 좋습니다. 해가 지나도 1,000달러, 2,000달러 그대로라는 얘기입니다.
반대로 항목별 공제를 하는 분들에게는 올해부터 달갑지 않은 변화가 있습니다. AGI의 0.5%를 넘는 부분만 기부 공제가 됩니다.
예를 들어 AGI가 20만 달러인 집이라면 처음 1,000달러 기부는 공제가 안 되고, 그 위부터 인정됩니다. 솔직히 이 대목은 좀 아쉽습니다. 착실하게 기부해 온 중산층이 괜히 손해 보는 느낌이거든요.
최고세율 37% 구간에 있는 고소득층은 항목별 공제의 절세 효과가 35% 수준으로 묶입니다. 이 정도면 해당되는 분이 많지는 않겠지요.
그래서 요즘 세무사들 사이에서는 항목별 공제자에게 기부를 2025년에 몰아서 하라는 조언이 돌았습니다. 지금 시점에서는 이미 지난 얘기지만, 앞으로는 몇 해치 기부를 한 해에 모으는 방식이 여전히 쓸 만합니다.
은퇴 연령대 분들께는 QCD 얘기를 빼놓을 수 없습니다. 70세 반이 넘었으면 IRA에서 자선단체로 바로 보내는 적격 자선 배분을 쓸 수 있습니다.
2026년 QCD 한도는 1인당 111,000달러입니다. 이 돈은 아예 소득으로 잡히지 않으니 0.5% 하한선도 적용되지 않고, 의무인출 RMD로도 인정됩니다.
캘리포니아 주세는 따로 봐야 합니다. 캘리포니아는 연방 세법 변경을 자동으로 따라가지 않는 경우가 많고, 이번 공제를 주 신고에서도 인정할지는 아직 확실히 정리된 자료를 찾지 못했습니다.
그러니 주 세금까지 계산에 넣으실 분은 Franchise Tax Board 안내를 확인하시는 게 안전합니다. 연방에서 되는 게 주에서도 된다고 넘겨짚었다가 낭패 보는 일이 한두 번이 아니었습니다.
제 생각을 조금 말씀드리자면, 이번 조항은 찐으로 잘한 일이라고 봅니다. 정부가 다 해 주길 기다리기보다 이웃이 이웃을 돕도록 밀어주는 게 맞는 방향이기 때문입니다.
교회 헌금, 동네 푸드뱅크, 장학재단처럼 작은 단체들이 결국 지역 사회를 받쳐 왔습니다. 세금 혜택이 그쪽으로 조금이라도 돌아간다면 박수 칠 일입니다.
저라면 이렇게 하겠습니다. 표준공제를 받는 집이라면 올해 현금 기부를 2,000달러 안쪽에서 계좌이체나 수표로 하고, 영수증을 한 폴더에 모아 두겠습니다.
항목별 공제를 하는 집이라면 0.5% 하한선을 먼저 계산해 보고, 기부를 몇 해치 묶을지 따져 보겠습니다. 70세 반이 넘었다면 IRA에서 QCD로 보내는 쪽이 대개 더 유리합니다.
다만 소득 구조나 은퇴계좌 상황에 따라 답이 달라지니, 금액이 크다면 꼭 세무 전문가와 한 번 확인하시길 권합니다.
좋은 일 하면서 세금까지 아낄 수 있다면 그야말로 일석이조입니다. 올해 연말 헌금 봉투는 조금 더 기분 좋게 넣으셔도 되겠습니다.
 Seoul2Austin


 victoria 68 |
 마스크를 쓴 미국남자 |
 kuku 100 |
 novent |
 Silent Sea |
 미국 음식정보 & 칼로리 |
 토마토 헬스클럽 blog |
 계란찜 뚝배기 뚝딱 |
 도움되는 생활이야기 |
 quanta78 |
 UNI Lover |
 zen zeng |
 oh my salami |
 Wendra |
 coloradoman |
 business life |
 candytip |
 churrotop |
 swiftlane |
 allstar realty |
 mystery |
 Da moon |
 UCLA Captain |
 lattecu |
 dynamite |
 frostingline |