
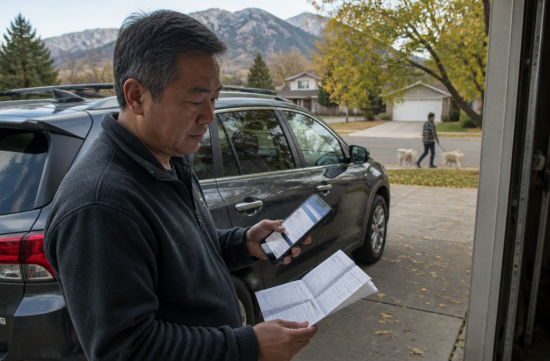
요즘 주변에서 차보험 renewal 고지서 받고 한숨 쉬는 분들이 여전히 많습니다. 그런데 한편에서는 콜로라도 보험료가 내려간다는 얘기가 들립니다. 둘 다 맞는 말인지, 숫자로 한번 따져 보겠습니다.
먼저 출발점부터 짚어야 합니다. 작년 11월 주지사실과 주 보험국이 자동차보험료 인하 로드맵을 발표했습니다. 당시 콜로라도는 전국에서 다섯 번째로 비싼 주였습니다.
로드맵의 목표는 2년 안에 이 순위를 10위권 밖으로 끌어내리는 것입니다. 핵심 과제는 도로 안전, 차량 절도 단속, 무보험 운전자 줄이기 같은 것들입니다. 보험료를 직접 깎는 게 아니라 사고와 도난 위험을 줄여서 요율이 따라 내려오게 하겠다는 구조죠.
주지사 본인도 위험이 줄어든 뒤 요율에 반영되기까지 1년 정도 걸린다고 말했습니다. 그러니 당장 내 고지서가 확 줄어든다고 기대하면 곤란합니다.
그렇다면 위험은 실제로 줄었을까요. 이건 꽤 분명한 숫자가 나와 있습니다.
주 정부의 2025년 차량 절도 연례 보고서에 따르면 작년 도난 건수는 16,291건이었습니다. 전년보다 34% 줄었고, 3년 연속 감소입니다.
2021년과 비교하면 56% 줄었다고 합니다. 그때 콜로라도는 인구 대비 차량 절도 1위였는데, 이제 6위까지 내려왔습니다. 솔직히 이 정도 감소폭은 저도 예상 못 했습니다.
보험료 쪽 데이터도 방향은 비슷합니다. 비교 사이트 Insurify 자료로 보면 콜로라도 full coverage 평균은 2025년 6월 연 2,793달러에서 12월 2,579달러로 내려갔습니다.
올해 상반기에 1.3% 더 내렸고, 하반기에도 1.7% 추가 하락을 예상합니다. 연말 평균 전망치는 2,559달러입니다.
다만 이건 민간 업체의 추정치입니다. Bankrate처럼 평균을 3,200달러대로 잡는 곳도 있었습니다. 조사 방식에 따라 숫자 차이가 크니, 평균은 방향만 참고하시면 됩니다.
같은 자료에서 콜로라도스프링스 평균은 full coverage 월 219달러, liability only 월 103달러로 나옵니다. 주 평균과 거의 비슷한 수준이죠.
결국 결론은 이렇습니다. 시장 전체가 내려가는 흐름은 맞지만, 내 보험사가 알아서 깎아 준다는 보장은 없습니다. 그래서 갱신 때 직접 챙겨야 할 것들이 있습니다.
첫째, 무조건 비교 견적부터 받으세요. 평균이 내려가는 시기에는 보험사마다 요율 조정 속도가 다릅니다. 같은 조건인데 회사에 따라 차이가 꽤 납니다.
주 보험국 홈페이지에는 보험사별 보험료를 비교할 수 있는 premium comparison report도 있습니다. 공짜로 볼 수 있는 자료니 꼭 한번 열어 보시길 권합니다.
둘째, 최소 보장 기준을 확인하세요. 콜로라도 의무 책임보험은 1인 대인 2만 5천 달러, 사고당 5만 달러, 대물 1만 5천 달러입니다.
이건 어디까지나 법정 최소치입니다. 요즘 차 수리비와 병원비를 생각하면 최소치만으로는 사고 한 번에 금방 바닥납니다. 보험료 아끼려고 한도를 너무 낮추는 건 권하지 않습니다.
셋째, 무보험 운전자 보장(UM/UIM)을 그냥 넘기지 마세요. 콜로라도에서는 서면으로 거절하지 않으면 기본으로 포함됩니다.
가끔 갱신하면서 보험료 몇 푼 아끼려고 이걸 빼는 분들이 있습니다. 무보험 차량 문제가 로드맵 과제에 들어갈 정도면 저는 오히려 유지 쪽입니다.
넷째, MedPay도 살펴보세요. 주 보험국 설명대로라면 내가 잘못한 사고에서 내 부상은 이 보장이 없으면 자동차보험에서 나오지 않습니다.
다섯째, 자차 보험(comprehensive) 공제액을 다시 계산해 보세요. 콜로라도는 우박 피해 청구가 많은 지역입니다.
공제액을 올리면 보험료는 내려갑니다. 대신 우박 한 번 맞으면 그만큼 내 돈이 나갑니다. 비상금이 넉넉하면 올리고, 아니면 그대로 두는 게 맞다고 봅니다.
할인 항목도 하나씩 물어보세요. 무사고, 다중 차량, 주택보험 번들, 자동이체 같은 것들입니다. 보험사가 먼저 챙겨 주는 경우는 생각보다 드뭅니다.
도난 방지 장치가 있다면 그것도 알려야 합니다. 주 보고서에서 현대와 기아 차량이 전체 도난의 15% 정도를 차지했다고 하니, 해당 차주라면 더더욱 그렇습니다.
양쪽 시각도 공정하게 짚어 보겠습니다. 주 정부는 정책 효과로 요율이 내려올 거라고 봅니다. 업계 쪽에서는 수리비와 사고 배상액이 계속 오르고 있어서 체감 인하는 제한적일 거라는 시각도 있습니다.
저는 둘 다 일리가 있다고 생각합니다. 절도 감소는 분명한 데이터지만, 우박이나 수리비 같은 변수는 정책으로 통제할 수 없으니까요.
그래서 제 전략은 단순합니다. 갱신 30일 전쯤 고지서를 받으면 최소 세 곳에서 같은 조건으로 견적을 받습니다. 그리고 보장 한도는 지키되, 공제액과 할인 항목으로 조정합니다.
떨어지는 시장에서는 가만히 있는 사람이 손해를 봅니다. 이번 renewal 때는 꼭 한번 직접 비교해 보시길 바랍니다. 해볼 만한 가치는 충분합니다.
 SWAT기동대

 forevergee |
 mortrix |
 cherrydino |
 victoria 68 |
 마스크를 쓴 미국남자 |
 미국살면서 총기관련 궁금한거 |
 forever young |
 Springs Korea |
 미국 추전 유명 명소 |
 El Dorado |
 dralix58 |
 Gorama Round |
 Skydiving |
 dreamport |
 Yellow Snowman |
 토스터 피자 마술쇼 |
 velvetnom |
 언제라도 Journey |
 Duluth 아줌마 |
 jaxter |
 Atlanta Mama |
 Baguette Blog |
 Tan Sol |
 미국 일상 블로그 페이지 |
 Korean Mom |
 My NYC |
 moo moo |
 반가워 오태식 |