
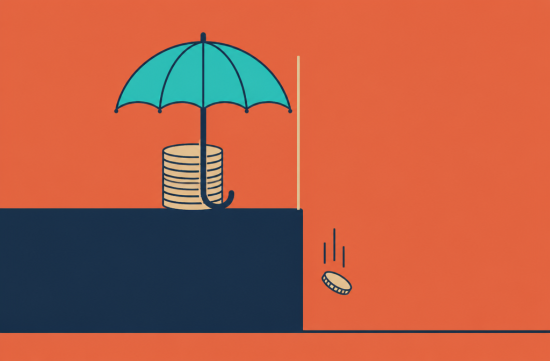
지난 주말 동네 브런치 집에서 들은 얘기입니다. 옆 테이블 은퇴하신 분이 작년 주 세금 정산하다가 깜짝 놀랐다는 거예요. 소셜연금에 뉴멕시코 주세가 붙었다고요.
뉴멕시코는 소셜연금 주세 면제 아니었나 싶었죠. 저도 그렇게 알고 있었거든요. 그래서 집에 오자마자 바로 찾아봤습니다.
결론부터 말하면 면제는 맞습니다. 근데 조건이 붙어 있어요. 그 조건을 모르고 있으면 이분처럼 당하는 겁니다.
뉴멕시코는 2022년에 법을 바꿔서 소셜연금 소득을 주 소득세에서 빼주기 시작했습니다. 2022년 과세연도부터 적용됐죠.
문제는 소득 기준선입니다. 기준은 연방 조정총소득, 흔히 말하는 AGI예요.
부부 공동신고는 AGI 15만 달러 이하여야 합니다. 세대주 신고와 생존 배우자도 15만 달러가 기준이에요.
싱글은 10만 달러 이하입니다. 부부 개별신고는 7만5천 달러고요.
여기서 진짜 중요한 포인트. 이게 단계적으로 줄어드는 방식이 아닙니다. 완전히 전부 아니면 전무예요.
기준선 아래면 소셜연금 전액이 주 과세소득에서 빠집니다. 기준선을 1달러라도 넘으면 공제가 하나도 없어요. 이거 진짜 무섭지 않나요?
넘는 순간 연방 기준으로 과세되는 소셜연금 금액이 그대로 뉴멕시코 과세소득에 들어갑니다. 부부 둘 다 연금을 받는 집이면 그 금액이 꽤 크죠.
하나 더 짚자면 이건 주세 얘기입니다. 연방 소득세는 뉴멕시코 면제와 상관없이 원래 규칙대로 소셜연금에 붙을 수 있어요. 둘을 헷갈리는 분들이 의외로 많습니다.
Albuquerque Journal 칼럼에도 비슷한 예시가 나왔습니다. 싱글 AGI 9만9,500달러면 소셜연금 전부 면제, 10만1천 달러면 공제 제로라는 거죠.
부부도 똑같습니다. AGI 14만9천 달러와 15만1천 달러는 소득 차이는 2천 달러뿐인데 결과는 완전히 달라요.
그럼 왜 생각보다 쉽게 넘어가느냐. AGI에 들어가는 게 꽤 많아서 그렇습니다.
연방 기준으로 과세되는 소셜연금 부분이 AGI에 들어갑니다. 연금, 401k나 IRA 인출도 들어가요.
주식이나 부동산을 팔아서 생긴 과세 양도차익도 AGI를 올립니다. 로스 전환을 한 해도 그 금액만큼 AGI가 뛰어요.
평소엔 13만 달러쯤인 부부가 어느 해 IRA에서 목돈을 꺼내면 바로 선을 넘을 수 있다는 얘기입니다. 브런치 집 그분도 아마 이런 경우였을 거예요.
은퇴했어도 배우자 한 명이 아직 일하는 집은 더 조심해야 합니다. 월급에 연금까지 합치면 15만 달러가 생각보다 금방이에요.
그래서 기준선 근처에 있는 분들이라면 연말 전에 한번 숫자를 맞춰보는 게 좋습니다. 지금 10월 말이니까 딱 그럴 타이밍이에요. 12월 31일 지나면 올해 숫자는 손을 못 대니까요.
저라면 이렇게 하겠습니다. 먼저 작년 연방 신고서 1040의 AGI 줄을 봅니다. 그다음 올해 늘어난 인출이나 매매가 있었는지 더해서 예상 AGI를 대충이라도 계산해봅니다.
기준선에 가깝다면 큰 인출이나 로스 전환을 내년으로 미룰 수 있는지 봅니다. 여러 해에 나눠서 꺼내는 방법도 있고요.
필요 최소 인출(RMD) 대상이라면 적격 자선기부(QCD)도 알아볼 만합니다. IRA에서 자선단체로 직접 보내는 금액은 AGI에 안 잡히거든요.
물론 이건 사람마다 상황이 다 다릅니다. 연방세, 메디케어 보험료 구간까지 엮이니까 꼭 세무 전문가와 같이 확인하세요.
참고로 기준선을 없애자는 법안도 계속 나오고 있습니다. 2026년 회기에도 소득 상한을 없애는 SB 156이 발의됐어요.
상한 위 소득자도 면제 비율을 단계적으로 늘리자는 HB 92도 나왔습니다. 2036년까지 전액 면제로 가는 안이었죠.
다만 제가 찾아본 범위에서는 이 법안들이 통과됐다는 확인은 못 했습니다. 그러니 지금은 기존 기준선대로 계획하는 게 안전합니다.
정확한 최신 기준은 뉴멕시코 세무국(Taxation and Revenue Department) 홈페이지에서 확인할 수 있어요. 주 소득세 신고서 PIT-ADJ 양식 안내문에도 나옵니다.
솔직히 저는 이 절벽식 구조가 좀 별로입니다. 2천 달러 더 벌었다고 혜택이 통째로 사라지는 건 아무리 봐도 어색해요.
그렇다고 상한을 아예 없애면 주 재정에 구멍이 생긴다는 반론도 일리가 있고요. 단계적으로 줄이는 쪽이 중간 답 아닐까 싶습니다.
그래도 규칙은 규칙이죠. 알고 대비하면 충분히 피할 수 있는 함정입니다. 모르고 있다가 4월에 고지서 받고 놀라는 것보다 백 배 낫습니다.
해 질 녘 Sandia 산이 수박색으로 물드는 거 보면서 연말 계획 한번 짜보세요. 선 하나 차이로 세금이 갈립니다. 미리 챙기는 사람이 이깁니다!
 닥터전자렌지


 MEDBIO 미국 의사 블로그 |
 Burbank Lee |
 vibranto |

 sparkling |
 oh my salami |
 frostbite |

 Golden |
 생생정보 미국 뉴스 |
 Southwestern |
 Crystal 정 |
 Good Hotels |
 raspberry7 |
 Que que |
 Well Done Sir |
 dance dance |
 sweetpepe |
 vegas mom |
 올리비아 블로그예요 |
 cathywhite |
 heartbreaker |
 대왕 오징어와 고구마슈 |
 Valley Hong |
 The Gelaton |
 Twist Kim |
 berlon93 |
 물리적인 법칙과 과학 |
 good thinking |
 Solo Yolo |
 반가워 오태식 |