
지난주 교회 식당에서 점심을 먹는데, 옆자리 집사님이 오바마케어 갱신 안내문을 꺼내 보이셨습니다. 내년 보험료가 또 오른다는데 얼마나 오르는지 아느냐고 물으시더군요.
저도 정확히는 몰라서 그날 저녁 자료를 하나씩 찾아봤습니다. 찾은 내용을 우리 이웃들과 나누려고 정리해 둡니다.
먼저 숫자 하나부터 보겠습니다. CMS가 발표한 2026년 오픈 인롤먼트 보고서에 따르면 전국에서 마켓플레이스 플랜을 고르거나 자동 갱신된 사람은 2310만 명입니다.
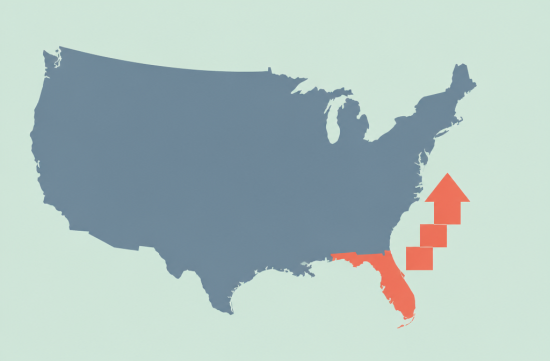
그중 플로리다가 단연 1위입니다. CMS 집계로 플로리다 플랜 선택자는 447만 명을 넘었고, 이는 전국 가입자 5명 중 1명꼴입니다.
처음 이 비율을 계산해 보고는 저도 놀랐습니다. 인구로 치면 캘리포니아나 텍사스가 더 큰데, 오바마케어만큼은 플로리다가 압도적입니다.
이유를 생각해 보면 짐작이 갑니다. 자영업자와 소규모 사업체가 많고, 회사 보험이 없는 은퇴 전 세대도 많기 때문입니다.
우리 한인들도 마찬가지입니다. 세탁소, 식당, 네일가게를 하는 분들 중에 오바마케어로 버티는 집이 한둘이 아닙니다.
그런데 올해는 가입자가 줄었습니다. 플로리다에서 2026년 가입자는 1년 전 470만 명에서 20만 2000명이 줄었다고 WFSU가 보도했습니다.
AP가 CMS 자료를 분석한 결과도 있습니다. 2025년에 오바마케어가 있던 플로리다 주민 44만 2785명이 2026년에는 보험이 없는 상태가 됐다고 합니다. 앞의 숫자와 차이가 나는 것은 두 자료의 집계 기준이 서로 다르기 때문입니다.
가장 큰 원인은 코로나 때 늘어난 추가 보조금, 즉 강화된 보험료 세액공제가 2025년 말로 끝난 것입니다. KFF에 따르면 플로리다 가입자의 97%가 이 강화된 공제를 받고 있었습니다.
보조금이 줄면 젊고 건강한 사람부터 빠져나갑니다. 남은 가입자는 나이가 많고 병원에 자주 가는 사람들이라, 보험사는 다시 보험료를 올리게 됩니다.
이제 2027년 이야기입니다. KFF가 전국 276개 보험사의 신청 요율을 분석했는데, 인상률 중간값이 15%였습니다.
2026년에는 확정 인상률 중간값이 20%였습니다. 그 위에 15%가 또 얹히는 셈이니, 2년 사이 보험료가 3분의 1 넘게 오를 수 있다는 것이 KFF의 설명입니다.
플로리다만 따로 보면 12개 보험사가 인상을 신청했습니다. 가장 높은 곳은 AmeriHealth Caritas Florida로 39.14%를 신청했습니다.
가장 낮은 곳은 Centene Venture Co. Florida로 3.87%였습니다. 같은 주 안에서도 회사마다 이렇게 차이가 납니다.
다만 꼭 짚고 넘어갈 점이 있습니다. 이 숫자들은 보험사가 신청한 요율이지 확정된 숫자가 아닙니다.
최종 요율은 플로리다 보험규제청(OIR)이 심사해서 승인합니다. 그러니 신문 제목만 보고 내 보험료가 39% 오른다고 단정하실 필요는 없습니다.
또 하나, 보조금을 받는 분들은 인상분을 전부 떠안지 않을 수 있습니다. 세액공제는 소득에 비해 보험료 부담이 일정 수준을 넘지 않게 맞춰 주는 제도이기 때문입니다.
결국 중요한 것은 내 소득 기준으로 얼마를 내게 되느냐입니다. 이건 직접 견적을 넣어 봐야 압니다.
2027년 오픈 인롤먼트는 11월 1일에 시작해서 12월 15일에 끝납니다. 이 기간에 가입하면 2027년 1월 1일부터 보장이 시작됩니다.
예전에는 1월 중순까지 여유가 있었는데, 이번에는 12월 15일이 마감입니다. 연말 바쁜 시기에 깜빡하기 쉬우니 달력에 미리 표시해 두십시오.
제가 권하고 싶은 순서는 이렇습니다. 먼저 내년 예상 소득을 차분히 계산합니다.
그다음 HealthCare.gov에서 지금 플랜과 다른 플랜을 나란히 놓고 비교합니다. 자동 갱신에만 맡기면 더 비싼 플랜에 그대로 묶일 수 있습니다.
마지막으로 다니는 병원과 먹는 약이 새 플랜 네트워크에 들어 있는지 확인합니다. 보험료가 싸도 내 의사가 빠지면 소용이 없습니다.
지병이 있거나 약을 꾸준히 드시는 분은 플랜을 바꾸기 전에 꼭 담당 의사나 약사와 상의하십시오. 약값 구간이 플랜마다 다를 수 있습니다.
솔직히 저는 보조금을 끝없이 늘리는 방식이 답이라고 보지 않습니다. 세금으로 보험료를 덮는 사이 의료비 자체는 계속 오르고 있으니까요.
그래도 당장 내년 보험료는 각자 지켜야 할 살림입니다. 90년대에 IMF를 겪으며 배운 것처럼, 위기일수록 꼼꼼히 따져 보는 사람이 덜 손해를 봅니다.
저라면 11월 첫 주에 바로 견적부터 뽑아 보겠습니다. 마감 앞두고 허둥대는 것보다 일찍 비교하고 마음 편히 결정하는 쪽이 훨씬 낫습니다.
 마카롱Hero


 츄러스 열차 기관사 |
 Tora Tora |
 neroyo |
 nivex85 |
 Old English |
 타코벨사탕 노트 블로그 |
 Mia Flori |
 Santo News |
 oh my salami |
 optimistic |
 Good Good |
 berion88 |
 bravo777 |
 skyblue |
 Tomorrow Blog |
 apricotla |
 Soy Angelino |
 Nati 8 |
 NE 호돌이 프레이크 |
 washington mom |
 Celtics |
 Balancework |
 round1 |
 Way to easy |
 musicque |
 road98 |
 gleeful |
 미국 사주 |