
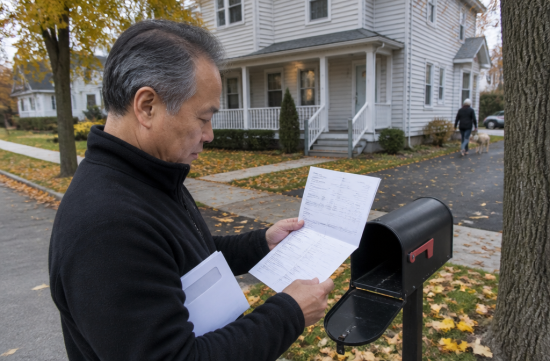
가을이 되면 모기지 회사에서 두툼한 봉투 하나가 날아옵니다. 열어 보면 에스크로 분석서와 함께 다음 달부터 월납이 오른다는 안내가 적혀 있습니다.
대출 금리도 그대로이고 연체한 적도 없는데 왜 오르느냐는 질문을 해마다 받습니다. 결론부터 말씀드리면 원금과 이자가 아니라 에스크로 몫이 오른 것입니다.
에스크로는 재산세와 주택보험료를 모기지 회사가 대신 내주려고 매달 조금씩 모아두는 통장입니다. 그래서 월납은 원금, 이자, 그리고 이 에스크로 적립금으로 이루어집니다.
연방 규정인 RESPA에 따라 서비서는 1년에 한 번 이 계좌를 분석해야 합니다. 분석을 마친 계산 연도가 끝나면 30일 안에 연간 에스크로 명세서를 보내야 합니다.
분석에서는 내년에 나갈 세금과 보험료를 예상하고, 그 합계의 12분의 1을 새 월 적립금으로 정합니다. 여기에 예상 지출의 6분의 1까지 쿠션, 즉 여유분을 더 둘 수 있습니다.
그런데 작년에 실제로 나간 돈이 예상보다 많았다면 통장 잔액이 모자라게 됩니다. 이것이 통지서에 적힌 shortage, 에스크로 부족분입니다.
예상을 했는데 왜 모자라느냐고 물으실 수 있습니다. 분석은 작년 고지서를 기준으로 하는데, 그 뒤에 세금 고지서나 보험 갱신 금액이 더 높게 나오면 차이가 그대로 부족분으로 쌓입니다.
그래서 월납 인상은 대개 두 겹으로 옵니다. 하나는 올라간 세금과 보험료를 반영한 새 기본 적립금이고, 다른 하나는 작년 부족분을 나눠 갚는 몫입니다.
예를 들어 보겠습니다. 1년 예상 지출이 7,200달러면 매달 600달러를 적립하고, 쿠션은 최대 1,200달러까지 둘 수 있습니다.
여기서 부족분이 900달러 생겼고 이를 12개월로 나누면 매달 75달러가 붙습니다. 세금이 올라 기본 적립금까지 오르면 체감 인상폭은 더 커집니다.
부족분을 갚는 방식도 규정에 정해져 있습니다. 부족분이 한 달 적립금보다 적으면 서비서는 그냥 두거나, 30일 안에 갚게 하거나, 최소 12개월에 걸쳐 나눠 내게 할 수 있습니다.
한 달 적립금 이상이면 그냥 두거나 최소 12개월 분할만 요구할 수 있습니다. 큰 금액을 한 번에 내라고 강제할 수는 없다는 뜻입니다.
반대로 돈이 남는 경우도 있습니다. 연체가 없는 상태에서 잉여금이 50달러 이상이면 분석일로부터 30일 안에 돌려받게 되어 있습니다.
그렇다면 올해 올버니 지역에서는 무엇이 올랐을까요. 우선 주택보험료는 뉴욕주 전반에서 몇 해째 오르는 흐름이라 갱신 때마다 체감하신 분이 많을 겁니다.
재산세는 고지서마다 사정이 다릅니다. 카운티 세율은 2026년에 1,000달러당 2.56달러로, 2025년 2.73달러보다 내려갔고 12년째 인하입니다.
반면 올버니 시는 사정이 다릅니다. 10월 1일 도시 애플리어스(Dorcey Applyrs) 시장이 2027년 예산안에서 재산세 징수액 15% 인상을 제안했습니다.
시 설명으로는 시가 25만 달러짜리 집이면 1년에 280달러를 더 내게 됩니다. 아직 시의회 심의가 남은 제안이라 확정된 숫자는 아닙니다.
다만 이런 인상이 확정되면 내년 에스크로 분석에 그대로 반영됩니다. 올해 통지서를 받으셨다면 내년 것도 미리 염두에 두시는 게 좋겠습니다.
통지서를 받으면 가장 먼저 드는 고민이 그냥 내야 하나, 아니면 따져봐야 하나일 것입니다. 저는 무조건 한 번은 따져보시라고 권합니다.
먼저 분석서의 예상 지출 항목을 실제 재산세 고지서, 보험 갱신서와 나란히 놓고 비교하십시오. 금액이 다르거나 같은 보험료가 두 번 빠져나간 경우가 의외로 있습니다.
틀린 부분이 보이면 서비서에 서면으로 오류 통지를 보내고 재분석을 요청하십시오. 전화보다 기록이 남는 편이 훨씬 낫습니다.
여유 자금이 있다면 부족분을 한 번에 내는 방법도 있습니다. 그러면 분할 상환 몫은 빠지지만 새 기본 적립금은 그대로 남는다는 점을 기억하셔야 합니다.
보험은 갱신 전에 다른 회사 견적을 받아보십시오. 보장 내용을 같게 맞추고 비교해야 정확합니다.
평가액이 시세보다 높다고 느끼시면 재산세 이의신청을 알아보십시오. 신청 기한과 절차는 지역마다 달라서 해당 시나 타운 평가 사무소에 직접 확인하시는 게 가장 확실합니다.
오랫동안 이런 상담을 해보니 월납 인상 자체보다 이유를 모른 채 내는 것이 더 큰 손해였습니다. 숫자 몇 개만 맞춰봐도 불안이 상당 부분 풀립니다.
에스크로가 귀찮아 직접 내고 싶다는 분도 계신데, 대출 종류와 조건에 따라 면제가 안 되는 경우도 있습니다. 이 부분은 서비서에 먼저 문의하셔야 합니다.
개인 상황과 대출 조건에 따라 판단이 달라지니 중요한 결정은 서비서나 전문가와 확인하시길 바랍니다. 저라면 통지서를 받은 그 주에 고지서 대조부터 하겠습니다.
월납이 오른 건 반갑지 않지만, 대부분은 세금과 보험이라는 분명한 이유가 있습니다. 그 이유를 직접 확인하는 집주인이 결국 덜 내게 됩니다.
 톱과젤리


 ultron78 |

 garlic bread |
 슈크림도어 방탄소면 |
 urbanmint |
 Wardo |
 Gold Bar |
 Dolly |
 yellowbutter |
 미국 일상 블로그 페이지 |
 NYC saladbar |
 슈퍼 푸드를 찾아서 |
 lightyear |
 song bang |
 vexomo |
 Indiana Jones |
 meloncat |
 novapixel |
 mortrix |
 Esther 1983 |
 fortbliss |
 Moscow Kim |
 My Two Way |
 toastyfox |
 FLORIDA 아쿠스 |
 tracker |
 TONTON COFFEE |