
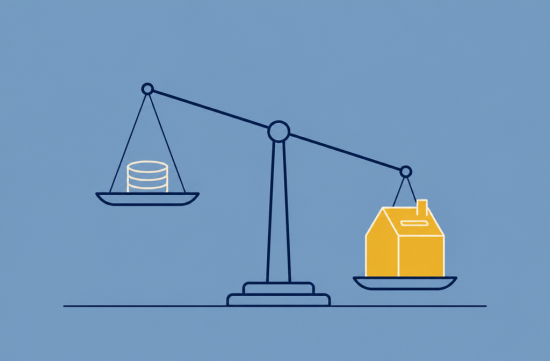
집보험 갱신 고지서가 날아왔습니다. 봉투를 열기 전부터 대충 짐작은 했는데, 숫자를 보니 역시 올랐네요.
이럴 때 제일 먼저 떠오르는 카드가 디덕터블(deductible)입니다. 자기부담금을 올리면 보험료가 내려간다는 건 누구나 압니다. 문제는 얼마나 내려가느냐, 그리고 그게 정말 이득이냐입니다.
먼저 배경부터 보겠습니다. Insurify 집계로 2025년 미국 집보험 평균 연간 보험료는 2,948달러였고, 전년 대비 12% 올랐습니다.
캘리포니아는 산불 리스크 때문에 사정이 더 복잡합니다. 갱신을 거절당하는 집도 적지 않으니, 갱신 고지서를 받았다는 것 자체가 다행인 상황이기도 합니다.
참고로 캘리포니아 보험사가 갱신을 거절하려면 만기 최소 75일 전에 서면으로 통지해야 합니다. 거절 통지가 아니라 갱신 고지서가 왔다면 일단 계약은 이어진다는 뜻입니다.
그럼 본론입니다. 디덕터블을 올리면 실제로 얼마가 빠질까요.
보험정보연구소(III)는 디덕터블을 500달러에서 1,000달러로 올리면 보험료가 최대 25%까지 줄 수 있다고 안내합니다. 여기서 핵심 단어는 "최대"입니다. 보험사, 지역, 청구 이력에 따라 결과가 크게 달라진다는 단서도 붙어 있습니다.
실제 평균은 훨씬 낮습니다. InsuranceQuotes.com의 2016년 분석에서 500달러에서 1,000달러로 올렸을 때 평균 절감폭은 7%였습니다.
같은 분석에서 2,000달러로 올리면 약 16%가 내려간다고 나왔습니다. 주별 편차도 커서, 절감폭이 3%도 안 되는 주도 있었습니다.
솔직히 처음 이 숫자를 봤을 때 좀 실망했습니다. 25%를 기대하고 견적을 받으면 대부분 한 자릿수 퍼센트에서 멈춥니다.
그래서 저는 퍼센트보다 손익분기점(break-even)으로 계산합니다. 엔지니어식으로 말하면 리스크를 돈으로 환산하는 겁니다.
가상의 예를 하나 들겠습니다. 연 보험료가 2,000달러인 집이 디덕터블을 1,000달러에서 2,000달러로 올려서 연 150달러를 아낀다고 가정해 봅시다.
추가로 떠안는 리스크는 1,000달러입니다. 1,000을 150으로 나누면 약 6.7년이 나옵니다.
즉 7년 가까이 클레임 없이 지내야 겨우 본전입니다. 그 사이 한 번이라도 청구하면 계산이 뒤집힙니다. 데이터로 보면 이건 확률 게임입니다.
반대로 절감액이 연 300달러라면 3년 남짓이면 회수됩니다. 이런 경우는 올릴 만한 근거가 충분합니다.
결국 답은 내 보험사 견적에 달려 있습니다. 에이전트에게 디덕터블 1,000, 2,500, 5,000달러 세 가지로 보험료를 뽑아 달라고 하세요. 숫자를 나란히 놓으면 판단이 금방 섭니다.
여기서 꼭 확인할 게 하나 있습니다. 고지서의 디덕터블이 고정 금액인지, 퍼센트인지입니다.
퍼센트 디덕터블은 주택 보장액(dwelling coverage)을 기준으로 합니다. 보장액이 40만 달러인데 2%라면 자기부담금은 8,000달러입니다.
"2%"라는 숫자가 작아 보여서 그냥 넘기기 쉽습니다. 하지만 실제 금액으로 바꿔 보면 얘기가 완전히 달라집니다.
또 하나, 일반 집보험은 지진을 보장하지 않습니다. 지진은 별도 보험이고 디덕터블 구조도 따로 봐야 합니다. 고지서에 지진 항목이 없다고 놀랄 일은 아닙니다.
디덕터블을 올렸다면 그만큼 비상금을 따로 떼어 두는 게 원칙입니다. 지붕이 새는 날 2,500달러를 바로 꺼낼 수 없다면, 그건 절약이 아니라 리스크를 미뤄 둔 것뿐입니다.
디덕터블 말고도 쓸 수 있는 레버가 있습니다. 캘리포니아 보험국(CDI)은 집보험과 자동차보험을 묶으면 보험사에 따라 5~20%까지 할인받을 수 있다고 안내합니다.
CDI 웹사이트의 Homeowner's Premium Survey에서는 보험사별 보험료를 비교해 볼 수 있습니다. 갱신 고지서 받은 김에 한 번 돌려 보시길 권합니다.
산불 대비 조치를 했다면 그것도 챙기세요. 캘리포니아에서는 보험사가 산불 위험 완화 조치에 대한 할인을 제공하도록 되어 있습니다.
작은 손상에 클레임을 남발하지 않는 것도 중요합니다. 청구 이력은 다음 갱신 보험료에 반영될 수 있고, 다른 보험사로 옮길 때도 따라다닙니다.
생각해 보면 디덕터블을 높이는 사람은 원래 소액 청구를 안 하는 사람입니다. 그런 사람에게는 높은 디덕터블이 합리적인 선택이 됩니다.
궁금한 점이 있으면 CDI 소비자 핫라인 800-927-4357로 문의할 수 있습니다.
제 결론은 분명합니다. 비상금이 넉넉하고 5년 넘게 클레임이 없었다면, 저는 디덕터블을 2,500달러 정도로 올리고 남는 돈은 비상금 계좌에 넣겠습니다.
보험은 작은 손실을 메우는 상품이 아니라 감당 못 할 손실을 막는 상품입니다. 작은 건 내가 책임지고, 큰 건 보험에 맡기는 것. 그게 제가 보는 가장 실용적인 구조입니다.
 티끌모아파산


 SKy Face |
 gleeful |
 forevergee |
 mortrix |
 cherrydino |
 미국 국가행정조직 이야기들 |
 포에버 호랑이 선생님 |
 cathywhite |
 미국 기상청 뉴우스 |
 sweetpepe |
 vegas mom |
 올리비아 블로그예요 |
 heartbreaker |
 대왕 오징어와 고구마슈 |
 Valley Hong |
 The Gelaton |
 Twist Kim |
 berlon93 |
 물리적인 법칙과 과학 |
 good thinking |
 Solo Yolo |
 반가워 오태식 |
 laro90 |
 샌디에이고 TOP 아이둘 |
 둥글게 둥글게 동요천국 |
 미국 골프장 유람기 |
 MEDBIO 미국 의사 블로그 |
 엉덩이뜨거운 운전석 |