
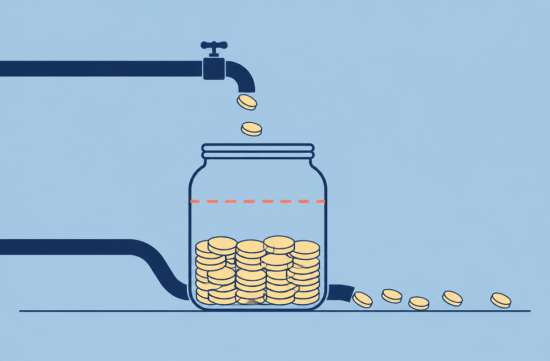
지난봄에 교회 권사님 한 분이 예배 끝나고 저를 붙잡으시더니 휴대폰을 내미셨어요. 세금 신고를 했더니 IRS에 돈을 더 내야 한다고 나왔다는 거예요.
평생 월급 받으면서 환급만 받아보셨던 분이라 진짜 당황하셨더라고요. 작년에 은퇴하시고 연금이랑 소셜시큐리티 받기 시작한 첫해였어요.
같이 서류를 하나씩 펼쳐보니까 원인은 의외로 단순했어요. 연금 원천징수 설정을 은퇴할 때 대충 넘기신 거였어요.
직장 다닐 때는 회사가 W-4 기준으로 알아서 떼 가잖아요. 근데 은퇴하는 순간 이 시스템이 끝나고, 돈 주는 곳마다 따로따로 세금을 떼는 구조로 바뀌어요.
연금은 Form W-4P라는 양식으로 원천징수를 정해요. IRS 안내에 따르면 이 양식을 안 내면 지급처는 싱글에 별다른 조정이 없는 것으로 보고 떼요.
여기서 함정이 생겨요. 지급처는 내 다른 수입을 전혀 모르니까, 이 연금이 내 유일한 소득인 것처럼 계산하거든요.
권사님은 소셜시큐리티에서는 아예 세금을 안 떼고 계셨어요. 소셜시큐리티는 본인이 따로 신청하지 않으면 연방세 원천징수가 없어요.
신청할 때는 Form W-4V를 쓰는데, 고를 수 있는 비율이 7%, 10%, 12%, 22% 네 가지뿐이에요. SSA 설명으로는 정해진 달러 금액으로는 못 뗀다고 해요.
소셜시큐리티가 다 과세되는 것도 아니에요. 싱글은 combined income이 25,000달러, 부부 공동신고는 32,000달러를 넘으면 일부가 과세 대상이 돼요.
combined income은 조정총소득에 비과세 이자, 그리고 소셜시큐리티의 절반을 더한 값이에요. 연금이 좀 되는 분들은 이 선을 생각보다 쉽게 넘어요.
그러니까 연금은 혼자인 척 떼고, 소셜시큐리티는 하나도 안 떼고, 이게 합쳐지니 연말에 구멍이 난 거죠. 솔직히 이건 개인 잘못이라기보다 시스템이 너무 불친절한 거라고 봐요.
그나마 다행인 건 올해부터 노년층 공제가 꽤 커졌다는 점이에요. 2026년 싱글 기본 표준공제는 16,100달러예요.
65세 이상 싱글은 여기에 2,050달러가 추가로 붙어요. 이건 소득 제한 없이 받는 부분이에요.
거기에 2025년부터 2028년까지 한시적으로 65세 이상 1인당 6,000달러 senior deduction이 따로 생겼어요. 다만 수정 조정총소득이 싱글 75,000달러, 부부 150,000달러를 넘으면 줄어들기 시작해요.
공제가 커졌으니 괜찮겠지 하고 넘기면 또 위험해요. 공제는 1년 치를 다 합쳐서 신고할 때 계산되는 거고, 매달 떼는 금액과는 따로 놀 수 있거든요.
그리고 덜 낸 세금이 1,000달러 이상이면 underpayment penalty가 붙을 수 있어요. 이게 권사님이 제일 억울해하신 부분이었어요.
페널티를 피하는 기준은 올해 세금의 90% 이상, 또는 작년 세금의 100% 이상을 원천징수나 예정세로 미리 내는 거예요. 작년 조정총소득이 150,000달러를 넘었으면 작년 기준은 110%로 올라가요.
은퇴자한테는 작은 구멍도 하나 있어요. 그 해나 전년도에 62세 이후 은퇴했고 합당한 사유가 있으면 Form 2210으로 페널티 면제를 요청할 수 있어요.
캘리포니아에 사신다면 주세도 같이 봐야 해요. 캘리포니아는 연금에서 주 소득세를 기본으로 떼고, 바꾸려면 DE 4P 양식을 써요.
반면 캘리포니아는 소셜시큐리티에는 주 소득세를 안 매겨요. 그래서 주세는 연금 쪽 설정만 챙기면 되는 거예요.
그럼 은퇴 첫해에는 뭘 해야 할까요? 저라면 연금 첫 수령 전에 W-4P부터 새로 쓸 것 같아요.
W-4P에는 다른 소득을 적는 칸이 있어요. 배우자 연금이나 소셜시큐리티 예상액을 여기 넣으면 지급처가 훨씬 현실적으로 떼 줘요.
소셜시큐리티는 SSA 웹사이트나 전화로도 원천징수 신청이 돼요. 일단 10%나 12%로 시작해 보고 연말에 조정하는 방법도 있어요.
IRS 홈페이지의 Tax Withholding Estimator도 은퇴자 수입을 넣을 수 있게 돼 있어요. 1년에 한 번, 가을쯤 돌려보면 다음 해 4월이 훨씬 편해져요.
이미 올해 부족하다 싶으면 4분기 예정세를 내는 방법도 있어요. 2026년분 마지막 예정세 마감은 2027년 1월 15일이에요.
물론 연금 종류나 부부 소득, IRA 인출 여부에 따라 답이 완전히 달라져요. 개인 상황에 따라 다르니 세무사나 CPA와 꼭 한번 확인해 보세요.
권사님은 결국 W-4P를 다시 내고 소셜시큐리티도 10%로 신청하셨어요. 요즘은 매달 통장에 들어오는 돈이 조금 줄었어도 마음은 편하다고 하시더라고요.
은퇴 준비하면 다들 얼마 모았는지만 보는데, 매달 얼마씩 떼고 있는지도 같이 봐야 해요. 부모님이 올해 은퇴하셨다면 이번 주말에 연금 명세서 한 장만 같이 펼쳐보시길 추천해요.
 바람의점심



 Burbank Lee |
 vibranto |
 sparkling |
 oh my salami |
 saffronroute |
 토스터 피자 마술쇼 |
 해적선 팝콘 제조기 |
 Koreab Date |
 ROLDU WAY |
 Total Beauty |
 미국 사주 |
 VeXo90 |
 항상 그랬듯이 오늘도 |
 veltar87 |
 미국 국가행정조직 이야기들 |
 springwaltz |
 Denso |
 호랑이 우유거품 연구소 |
 Oreore 느타리 |
 optimistic |
 Good Good |
 berion88 |
 bravo777 |
 skyblue |
 Tomorrow Blog |
 apricotla |
 Soy Angelino |
 Nati 8 |
 NE 호돌이 프레이크 |
 washington mom |