
이번 주 목요일, 10월 15일부터 캘리포니아 FAIR 플랜 요율이 새로 적용됩니다. 주 보험국(CDI)이 승인한 인상폭은 주 전체 평균 29.1%입니다.
숫자만 보면 부담이 확 오는데, 내용을 뜯어보면 집마다 사정이 꽤 다릅니다. 갱신 통지서를 받아 들고 당황하기 전에 짚어볼 것들을 정리해 두겠습니다.
먼저 배경부터 보겠습니다. FAIR 플랜은 일반 보험사에서 가입을 거절당한 집들이 마지막으로 찾는 주 차원의 공동 보험 창구입니다.
예전에는 산불 위험이 큰 산간 지역 몇 곳의 이야기로 여겼습니다. 지금은 가입자가 67만 5천 명을 넘었고, 이번 인상은 그 전원에게 적용됩니다.
FAIR 플랜이 처음 신청한 인상률은 35.8%였습니다. 보험국 심사를 거치며 29.1%로 깎였으니, 그나마 조정된 숫자라는 점은 알아두실 만합니다.
중요한 건 29.1%가 어디까지나 평균이라는 사실입니다. 인상분의 가장 큰 덩어리는 보험료 중 산불 위험 부분에서 나왔습니다.
그래서 산불 위험이 높은 곳의 집은 평균보다 훨씬 더 오를 수 있습니다. 반대로 위험이 낮은 일부 가입자는 오히려 보험료가 내려가기도 합니다.
이 동네만 해도 그렇습니다. 산자락에 붙은 북쪽 주택가와 프리웨이 가까운 평지 동네는 같은 도시여도 받아 드는 숫자가 다를 가능성이 큽니다.
기존 가입자는 10월 15일 이후 갱신되는 시점에 새 요율을 적용받습니다. 갱신일이 언제인지부터 확인하는 게 첫 순서입니다.
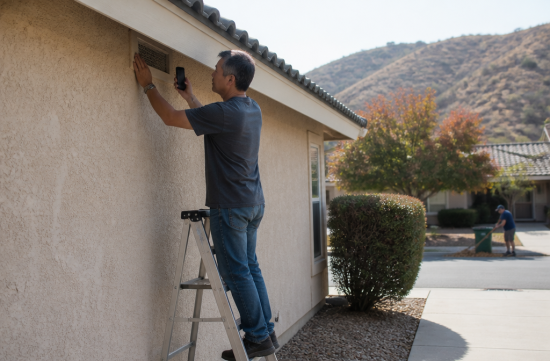
두 번째로 확인할 것은 산불 대비 할인입니다. FAIR 플랜은 집과 주변을 화재에 강하게 손본 경우 산불 부분 보험료를 깎아주는 할인 제도를 운영하고 있습니다.
대상이 되는 항목은 Class A 등급 지붕, 막힌 처마, 불씨 차단 환기구, 복층 유리창 같은 것들입니다. 집 둘레 5피트를 불에 타지 않는 재료로 비워두고 마른 풀과 낙엽을 치우는 것도 들어갑니다.
문제는 이 할인이 자동으로 붙지 않는다는 점입니다. 직접 신청하고 사진이나 공사 기록 같은 증빙을 내야 반영됩니다.
지붕을 몇 년 전에 갈았는데 서류를 안 낸 분들이 생각보다 많습니다. 영수증, 시공업체 인보이스, 공사 전후 사진을 지금 한 폴더에 모아두시기 바랍니다.
할인율은 어떤 항목을 갖췄느냐에 따라 달라집니다. 정확한 금액은 담당 에이전트나 FAIR 플랜에 본인 주소 기준으로 물어보는 편이 가장 확실합니다.
세 번째는 보장 범위 점검입니다. FAIR 플랜 기본 주택 정책은 화재와 낙뢰, 연기 피해처럼 불과 관련된 위험이 중심입니다.
도난, 누수 같은 물 피해, 배상책임은 기본적으로 빠져 있습니다. 그래서 많은 분들이 이 빈 곳을 메우려고 DIC라는 보충 보험을 따로 듭니다.
FAIR 플랜 보험료만 보고 계산하면 실제 부담을 놓칩니다. DIC 갱신 보험료까지 합쳐서 1년 총액으로 보셔야 합니다.
네 번째는 일반 보험사 견적을 다시 받아보는 일입니다. 지난 몇 년은 대형 보험사들이 신규 가입을 줄이던 시기라 아예 알아보지 않은 분들이 많을 겁니다.
요즘은 주 정부의 보험 시장 개편 이후 일부 보험사가 다시 문을 열고 있다는 이야기가 나옵니다. 될지 안 될지는 주소와 집 상태에 달렸지만, 물어보는 데 돈이 드는 건 아닙니다.
독립 에이전트에게 맡기면 여러 회사를 한 번에 돌려볼 수 있습니다. 이때도 FAIR 플랜과 DIC를 합친 총액과 나란히 놓고 비교해야 공정합니다.
다섯 번째는 모기지가 있는 분들에게 해당합니다. 보험료가 에스크로 계좌에서 빠져나간다면 다음 에스크로 분석 때 월 납입금이 같이 오를 수 있습니다.
갑자기 월 페이먼트가 올라 놀라지 않도록, 갱신 금액이 확정되면 모기지 서비서 쪽에도 미리 확인해 두는 게 좋습니다.
렌트를 주는 집이라면 계산이 하나 더 붙습니다. 보험료는 운영비라서 상승분을 렌트 수익률에 반영해 다시 따져봐야 합니다.
갱신 금액이 이해가 안 되거나 처리 과정에 문제가 있다고 느끼면 주 보험국에 문의할 수 있습니다. 소비자 핫라인은 800-927-4357입니다.
시장을 오래 봐온 입장에서 말하자면, 보험료는 이제 집값과 금리 다음으로 주택 보유 비용을 좌우하는 변수가 됐습니다. 예전에는 매매할 때 보험을 마지막에 챙겼는데 지금은 순서가 바뀌었습니다.
그렇다고 이번 인상 하나로 집을 내놓는다거나 하는 성급한 결정은 권하지 않습니다. 숫자를 확인하고 할인과 대안을 다 따져본 다음에 판단해도 늦지 않습니다.
나라면 이번 주 안에 갱신일 확인, 할인 증빙 정리, 에이전트에게 견적 요청, 이 세 가지만큼은 끝내 두겠습니다. 보험 조건은 집마다 달라서 최종 판단은 담당 에이전트와 함께 하시는 게 맞습니다.
기준 시점은 2026년 10월이고, 요율 내용은 캘리포니아 보험국 승인 발표와 FAIR 플랜 안내를 바탕으로 했습니다. 개별 보험료는 주소와 집 상태에 따라 달라진다는 점 다시 한번 말씀드립니다.
 루비샤이닝Fox



 garlic bread |
 슈크림도어 방탄소면 |
 urbanmint |
 Wardo |
 Premium Gas 캠프 |
 김수환 WAY |
 CA Real Estate |
 Choi Cho |
 생활정보 검색 USA |
 Koreab Date |
 yolanda78 |
 둥글게 둥글게 동요천국 |
 Mia Flori |
 nova nova |
 healthy |
 leaves |
 sparkling |
 maryland park |
 persiste |
 conte |
 blueman |
 Going Once |
 Eldorado 88 |
 cherrydino |
 middle kick |
 Moscow Kim |
 nivex85 |