

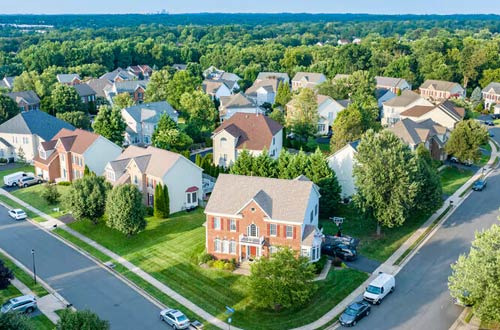
센터빌에서 집을 알아보는 분들과 이야기하다 보면 애난데일이나 버크를 먼저 보고 넘어오는 경우가 꽤 있습니다.
그러다 센터빌 매물을 보면 "그래도 여기는 조금 낫네요"라는 말이 나옵니다.
그런데 60만 달러가 넘는 집을 두고 싸다고 할 수는 없겠죠. 중요한 건 집값 자체보다 이 집을 샀을 때 매달 얼마가 나가느냐입니다.
센터빌의 주택가격을 64만 달러 정도라고 가정해 보겠습니다.
20%인 12만8천 달러를 다운하면 대출받을 돈은 51만2천 달러입니다. 여기에 30년 고정금리 6.75%를 적용하면 원금과 이자로 한 달에 약 3,320달러를 내게 됩니다.
하지만 모기지는 여기서 끝이 아닙니다.
페어팩스 카운티 재산세를 대략 연 1.1% 정도로 계산하면 64만 달러짜리 집에서 한 달 약 590달러가 추가됩니다. 주택보험을 월 125달러 정도 잡으면 실제 주거비는 벌써 월 4,000달러를 넘어갑니다.
여기에 HOA가 있는 집이라면 HOA 비용도 더해야 합니다. 타운하우스라면 이 금액이 생각보다 클 수 있고, 단독주택은 HOA가 적더라도 지붕, 에어컨, 수도, 잔디 관리처럼 아파트 살 때는 생각하지 않았던 돈이 계속 들어갑니다.
그래서 은행이 보는 것이 DTI, 즉 소득에서 빚을 갚는 데 사용하는 비율입니다.
주택비를 소득의 28% 정도로 잡는 전통적인 계산법을 적용하면 월 4,030달러를 감당하려면 월소득 약 1만4,400달러, 연소득으로는 약 17만3천 달러가 나옵니다.
여기서 한 가지 주의할 게 있습니다.
"그러면 연봉 17만3천 달러면 무조건 살 수 있구나"라는 뜻은 아닙니다. 자동차 할부가 월 800달러 있고 학자금 대출이나 카드빚이 있다면 은행이 보는 전체 DTI가 달라집니다. 반대로 부채가 거의 없고 크레딧이 좋고 다운페이먼트를 더 많이 한다면 상황은 훨씬 좋아집니다.
맞벌이 가정이라면 숫자가 조금 현실적으로 보이기 시작합니다. 예를 들어 한 사람이 9만 달러, 배우자가 8만5천 달러를 번다면 합산 17만5천 달러입니다. 센터빌의 64만 달러 정도 주택을 검토할 수 있는 소득권에 들어오는 셈입니다.
그래서 센터빌이 애난데일이나 버크를 보던 한인 가정에게 대안으로 자주 등장하는 것 같습니다.
같은 Fairfax County 생활권을 유지하면서 집 크기와 가격을 비교해볼 여지가 있기 때문입니다. 예산이 조금 부족하면 타운하우스로 내려가 선택지를 넓힐 수도 있고요.
다만 저는 집을 살 수 있느냐와 편하게 살 수 있느냐는 전혀 다른 계산이라고 봅니다.
은행에서 64만 달러짜리 집을 살 수 있다고 승인해줬다고 해서 매달 4천 달러 넘게 주택비로 지출하는 생활이 편하다는 뜻은 아닙니다. 자동차, 아이들 교육비, 여행, 은퇴저축까지 생각하면 남는 돈이 얼마인지가 더 중요합니다.
결국 센터빌 집값을 볼 때는 64만 달러라는 숫자보다 "이 집을 사고도 매달 여유자금이 남는가?"를 먼저 계산해봐야 합니다.
집은 한번 사고 끝나는 물건이 아니라 10년, 20년 돈이 계속 들어가는 자산이니까요.
 아기공룡둘째
 truepixel

 Make My Day |
 viroma |
 eatontown blog |
 토스터 피자 마술쇼 |
 미국 일상 블로그 페이지 |
 victoria jung |
 Virginia 나비엄마 |
 monica hong |
 round1 |
 Way to easy |
 musicque |
 road98 |
 츄러스 열차 기관사 |
 gleeful |
 미국 사주 |
 Burbank Lee |
 올리비아 블로그예요 |
 부싱 어라운드 인생 |
 Active 아저씨 |
 Cherokee Rose |
 Kor. Master |
 Holey Moley |
 콘푸라이트 선생님입니다 |