
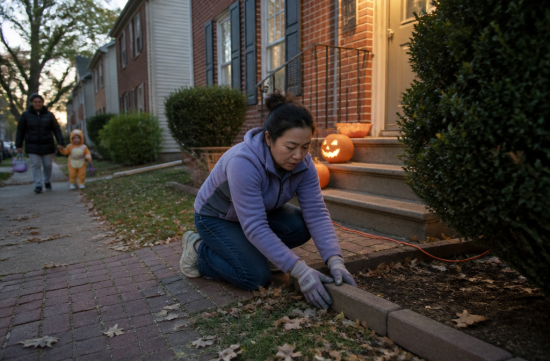
핼러윈이 이번에는 토요일이에요. 주말이라 아이들이 해 지기 전부터 몰려나올 테고, 현관 앞 계단을 오르내리는 발걸음도 평소보다 훨씬 많을 겁니다.
그런데 상담을 하다 보면 이 시기에 꼭 나오는 질문이 하나 있어요. 사탕 받으러 온 아이가 우리 집 앞에서 넘어져 다치면 그건 누가 책임지느냐는 거죠.
한 가지 상황을 놓고 처음부터 끝까지 따라가 보겠습니다. 주택 보험 약관 구조와 메릴랜드 판례에서 정리된 원칙을 기준으로 했고, 개별 사고 판단은 결국 보험사와 변호사 몫이라는 점은 미리 말씀드려요.
핼러윈 저녁 일곱 시쯤, 현관 등은 켜져 있고 문 앞에는 사탕 바구니가 놓여 있습니다. 그런데 계단 옆 장식용 호박 조명이 꺼져 있었고, 한 아이가 들뜬 걸음으로 내려가다 헐거워진 화단 경계석에 걸려 넘어졌어요.
무릎이 찢어지고 손목이 부어서 부모가 응급실로 데려갔습니다. 며칠 뒤 그 부모가 조심스럽게 병원비 이야기를 꺼냅니다.
이때 먼저 꺼내 볼 서류는 홈오너 보험의 신고 요약 페이지, 흔히 데클레레이션 페이지라고 부르는 그 장이에요. 여기에 오늘 이야기의 핵심 두 가지가 적혀 있습니다.
하나는 Coverage E라고 부르는 개인 배상책임, 다른 하나는 Coverage F라고 부르는 타인 의료비 보상입니다. 이름은 비슷해 보여도 작동 방식이 꽤 달라요.
Coverage F는 과실 여부를 따지지 않고 남의 집에 허락받고 들어온 사람이 다쳤을 때 의료비를 내주는 항목이에요. 소송까지 갈 필요 없이 다친 쪽이 집주인의 보험사에 직접 청구할 수 있다는 게 장점입니다.
대신 한도가 작습니다. 정책마다 다르니 꼭 본인 페이지에서 숫자를 확인하셔야 해요.
그래서 이 사례에서 제일 깔끔한 첫 단계는 내 보험사에 바로 사고 사실을 알리고 Coverage F로 병원비를 처리해 주는 겁니다. 일이 커지는 걸 막는 가장 현실적인 방법이에요.
여기서 흥미로운 대목이 현관 등입니다. 업계 해설을 보면 현관 등을 켜 두는 건 사실상 들어와도 된다는 신호로 받아들여지는 경우가 많아요.
반대로 불을 끄고 문을 닫아 둔 집에 아이가 들어왔다가 다쳤다면 허락받은 방문자로 보기 애매해질 수 있다는 분석도 있습니다. 사탕을 나눠줄 생각이 없다면 불을 확실히 꺼 두는 게 의사 표시로도 낫다는 얘기죠.
그런데 부모가 병원비를 넘어 치료비 전체와 위자료까지 요구한다면 그때부터는 Coverage E의 영역입니다. 집주인에게 법적 과실이 있느냐가 쟁점이 되고, 보험사가 변호사 비용까지 대신 부담하는 구조예요.
메릴랜드 판례는 방문자를 초대받은 손님, 허락받은 방문자, 무단 침입자 같은 식으로 나누고 각각 집주인이 지는 주의의무를 다르게 봅니다. 손님으로 볼수록 집주인이 챙겨야 할 범위가 넓어져요.
핼러윈에 불 켜고 사탕을 내놓은 집이라면 아이들을 사실상 초대한 것으로 볼 여지가 크다고 생각합니다. 다만 이 부분을 정면으로 다룬 메릴랜드 상급심 판결은 제가 찾아본 범위에서는 보이지 않았어요.
과실을 따질 때는 집주인이 위험한 상태를 만들었는지, 알면서 방치했는지, 당연히 알았어야 했는지를 봅니다. 헐거운 경계석이 몇 주째 그대로였다면 집주인에게 불리하겠죠.
메릴랜드에는 또 하나 독특한 규칙이 있어요. 기여과실 원칙이라고 해서, 다친 쪽에게도 조금이라도 과실이 있으면 배상을 받기 어려워지는 아주 엄격한 기준입니다.
다만 아이가 다친 사건에서는 나이에 맞는 판단력을 기준으로 따지기 때문에 어른 사고처럼 단순하게 끝나지는 않습니다.
그러니 이 규칙을 믿고 마음 놓을 일은 아니에요. 실제로 메릴랜드에서도 마당 경계석에 걸려 넘어진 핼러윈 사고로 소송이 제기된 사례가 보도된 적이 있습니다.
세입자라면 사정이 조금 다릅니다. 렌터스 보험, 즉 HO-4에도 배상책임과 의료비 항목이 들어 있는 경우가 대부분이라 내 정책부터 확인하시면 돼요.
다만 다친 장소가 계단 구조물이나 공용 통로처럼 집주인이 관리하는 부분이라면 책임이 건물주 쪽으로 넘어갈 수도 있습니다. 같은 동네 안에서도 단독주택이냐, HOA가 공용 보도를 관리하는 타운하우스 단지냐에 따라 연락할 곳이 달라져요.
사고 직후 할 일도 정리해 볼게요. 아이 상태부터 챙기고, 넘어진 자리와 조명 상태, 사고 지점이 내 구역인지 공용 구역인지 알 수 있게 사진을 찍어 두고, 부모 연락처를 받아 두세요.
그리고 그 자리에서 제가 다 책임질게요 같은 말은 아끼시는 게 좋습니다. 미안한 마음은 충분히 표현하되, 과실 인정은 보험사 판단에 맡기는 게 서로에게 낫습니다.
보험사 신고는 빠를수록 좋아요. 약관마다 사고를 지체 없이 알리라는 조항이 있어서, 몇 주 미루다 보면 처리 과정이 복잡해질 수 있습니다.
사실 제일 좋은 건 사고가 안 나는 거죠. 핼러윈 전 주말에 현관 전구가 살아 있는지, 계단 난간이 흔들리지 않는지, 잔디 사이 패인 곳이 없는지 한 바퀴 돌아보시면 됩니다.
연기 기계나 전선이 길게 늘어진 장식은 아이 발목에 걸리기 딱 좋아요. 촛불을 넣은 호박 등은 LED로 바꾸는 게 화재 면에서도 마음 편합니다.
개를 키우는 집이라면 그날 저녁만큼은 문 앞에서 떨어진 방에 두세요. 낯선 아이들이 계속 초인종을 누르면 순한 개도 예민해지기 마련이고, 개 물림은 배상책임 청구에서 늘 큰 비중을 차지하는 항목입니다.
마지막으로 배상책임 한도 자체를 한 번 보세요. 기본 정책이 10만 달러에서 시작하는 경우가 많은데, 집값과 저축이 쌓인 집이라면 30만 달러 이상이나 엄브렐러 보험을 검토해 볼 만합니다.
제가 집주인이라면 올해는 보험 페이지에서 Coverage F 한도부터 확인하고, 현관 조명과 화단 경계석을 손볼 것 같아요. 몇 십 달러 수리비로 이웃과 얼굴 붉힐 일을 막을 수 있다면 그만한 투자가 없습니다.
 mooncitywalker2017




 moo moo |

 ultron78 |

 garlic bread |

 슈크림도어 방탄소면 |

 urbanmint |
 maryland park |
 strawberry |
 아나폴리스 NSA |
 treasure |
 Augusta Univ |
 B.I.G. Victor |
 Victory 1988 |
 Swift Falcon |
 Ventura |
 SPAM 101 |
 choi family |
 미국 사주 |
 zoryan |
 cloud0 |
 SKy Face |
 No wonder |
 Dragon Lee |
 productionblog |
 돈되는거 뭐 있을까? |
 오클라호마호야 OK |