
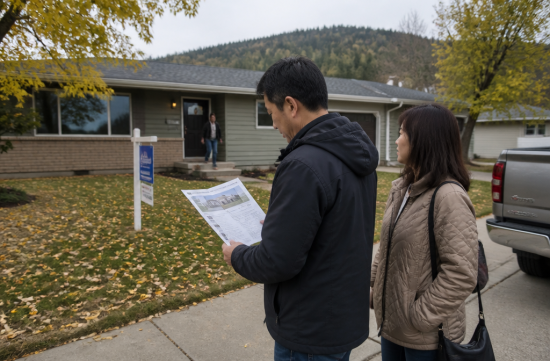
요즘 집을 보러 다니는 분들이 가장 먼저 꺼내는 질문이 "매물이 10년 만에 최대라던데, 이제 사는 쪽이 유리한 거죠?"입니다.
결론부터 말씀드리면, 래피드시티 숫자로는 반만 맞는 이야기입니다. 뉴스 제목만 보고 움직이기 전에 실제 통계를 한번 짚어 보시는 게 좋겠습니다.
매물이 늘어난 건 사실이고 가격 협상 여지도 커졌습니다. 다만 "10년 만에 최대"라는 표현은 적어도 이 지역 통계로는 확인되지 않습니다.
Realtor.com 자료를 FRED에서 보면, 래피드시티 광역권의 9월 활성 매물은 724채였습니다.
그런데 1년 전인 2025년 9월은 736채였습니다. 오히려 작년보다 조금 적은 셈입니다. 올해 2월 484채에서 꾸준히 늘어 다시 작년 수준에 근접한 것이지, 새 기록을 쓴 건 아닙니다.
더 거슬러 올라가면 차이가 분명해집니다. 2016년 8월에는 1,042채, 2019년 7월에도 880채가 시장에 나와 있었습니다.
그러니 정확한 표현은 "팬데믹 이후 가장 많은 수준"입니다. 2021년 2월에 98채까지 떨어졌던 걸 생각하면 체감상 엄청 늘어난 건 맞지요.
전국으로 넓혀 봐도 비슷합니다. Realtor.com 9월 보고서에서 전국 활성 매물은 1,161,615채로 1년 전보다 5.4% 늘었습니다.
하지만 2017년부터 2019년까지의 9월 수치가 모두 이보다 높았습니다. 전국 기준으로도 "2019년 이후 최대" 정도가 맞는 말입니다.
그럼 사는 사람에게 유리해진 건 맞을까요. 여기서는 두 가지 신호를 나란히 놓고 보시면 됩니다.
첫째는 가격입니다. 래피드시티 9월 중간 리스팅 가격은 417,450달러로, 1년 전 439,125달러보다 21,675달러 내려갔습니다.
올해 5월 449,900달러에서 넉 달 사이 꾸준히 빠진 흐름이라 우연이라고 보긴 어렵습니다. 리스팅 가격은 셀러가 부르는 값이라, 실제 거래가는 협상 결과에 따라 이보다 더 내려갈 여지도 있습니다.
가격을 깎은 매물도 늘었습니다. 9월 가격 인하 매물이 280채로, 작년 9월 228채보다 많았습니다.
전체 매물 724채 가운데 280채이니, 열 채 중 네 채 가까이가 이미 한 번은 값을 내린 셈입니다. 이 숫자를 보고 저도 조금 놀랐습니다.
팔리는 속도도 느려졌습니다. 중간 매물 체류 기간이 9월 64일로, 작년 59일, 2019년 50일보다 깁니다. 셀러 입장에서는 두 달 넘게 집을 보여줘야 한다는 뜻이니 마음이 급해질 수밖에 없습니다.
둘째는 금리입니다. 이쪽은 사는 분들께 반가운 소식이 아닙니다. 집값 그래프만 보면 놓치기 쉬운 부분이기도 합니다.
프레디맥 조사로 30년 고정 모기지 평균 금리는 10월 8일 기준 7.40%였습니다. 1년 전 같은 시기에는 6.30%였습니다.
9월 말에 7%를 넘어선 뒤 계속 오르는 중이라, 집값이 내려간 만큼을 금리가 상당 부분 도로 가져가는 구조입니다.
예를 들어 같은 집을 2만 달러 싸게 사도, 금리가 1%포인트 넘게 오르면 매달 내는 원리금은 오히려 늘 수 있습니다.
흥미로운 건 래피드시티 계약 대기 매물이 9월 266채로 작년 234채보다 많았다는 점입니다.
전국적으로는 계약 진행 중인 매물이 1년 전보다 4.1% 줄었는데, 이 지역은 아직 사려는 사람이 꾸준히 있다는 뜻입니다. 완전한 매수자 시장이라고 부르기엔 이른 이유입니다.
그래서 제 정리는 이렇습니다. 협상력은 사는 쪽으로 넘어왔지만, 자금 조달 비용은 사는 쪽에 불리해졌습니다.
현금 비중이 크거나 다운페이를 넉넉히 할 수 있는 분이라면 지금이 나쁘지 않은 시기입니다. 오래 걸린 매물을 골라 가격과 클로징 비용 지원을 함께 요구해 볼 만합니다.
반대로 대출 의존도가 높은 분이라면 집값보다 월 납입액을 먼저 계산해 보셔야 합니다. 재산세와 주택보험료까지 더한 금액이 지금 내는 렌트와 비교해 감당할 만한지 따져 보는 게 순서입니다.
가격을 깎는 대신 셀러에게 금리 바이다운 비용을 부담해 달라고 제안하는 것도 방법입니다. 매물이 오래 머문 집일수록 받아들여질 가능성이 큽니다.
제가 지금 집을 산다면, 60일 넘게 팔리지 않은 집 위주로 보고 가격보다 조건 협상에 더 힘을 쓰겠습니다.
그리고 금리가 내려가면 재융자하겠다는 계획은 보너스로만 생각하겠습니다. 그걸 전제로 무리하게 사면 계산이 틀어졌을 때 버티기 어렵습니다.
숫자는 동네와 주택 유형에 따라 크게 다르고, 대출 조건도 사람마다 다릅니다. 실제 결정 전에는 지역 리얼터와 융자 담당자에게 내 조건으로 견적을 꼭 받아 보시길 권합니다.
"10년 만에 최대"라는 말에 서두르실 필요는 없습니다. 다만 몇 년 만에 처음으로 사는 사람이 조건을 말할 수 있는 시장이 온 건 분명합니다.
 SilverTrail87


 moo moo |
 ultron78 |

 garlic bread |
 urbanmint |
 바라는대로 이루는 꿈 |
 다코타맨 블로그 감사 |
 silverpath |
 Komet Park |
 Sky Fox |
 미국 사주 |
 VeXo90 |
 항상 그랬듯이 오늘도 |
 veltar87 |
 미국 국가행정조직 이야기들 |
 springwaltz |
 Denso |
 호랑이 우유거품 연구소 |
 Oreore 느타리 |
 optimistic |
 Good Good |
 berion88 |
 bravo777 |
 skyblue |
 Tomorrow Blog |
 apricotla |
 Soy Angelino |