
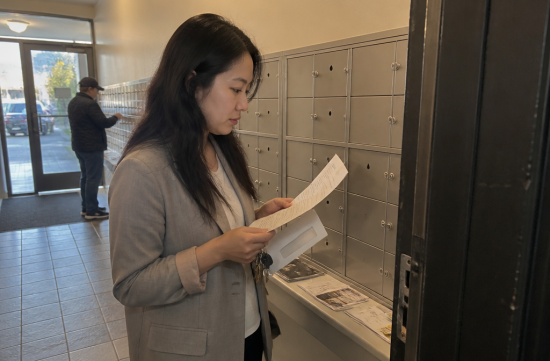
매모그램 결과 레터를 열었는데 "dense breast tissue"라는 문장이 박혀 있으면 솔직히 좀 철렁하죠. 저도 주변에서 이 레터 받고 바로 저한테 캡처 보낸 사람이 있었어요.
결론부터 말하면 이건 진단이 아니에요. 암이 있다는 뜻도 아니고요.
그럼 왜 굳이 적어 보내는 걸까요? 여기엔 2024년부터 바뀐 연방 규정이 있습니다.
FDA는 2023년 3월 매모그램 품질 기준(MQSA) 개정 최종 규칙을 발표했어요. 그리고 2024년 9월 10일부터 전국 모든 매모그램 시설에 이 규정이 적용되기 시작했습니다.
핵심은 두 가지예요. 판독 리포트에 유방 밀도 평가를 넣어야 하고, 환자에게 가는 요약문에도 치밀유방인지 아닌지를 적어야 한다는 거죠.
치밀유방이면 정해진 문구도 들어가요. 치밀 조직은 매모그램에서 암을 찾기 어렵게 만들고, 유방암 위험도 높인다는 내용입니다.
안내문 끝에는 내 유방 밀도와 위험 요인, 개인 상황에 대해 의료진과 이야기해 보라는 문장도 들어가요. 규정이 아예 다음 단계를 의사와의 대화로 정해둔 셈이죠.
그러니까 그 문장은 내 결과가 이상해서 따로 붙은 게 아니에요. 해당되는 사람 모두에게 똑같이 나가는 표준 안내문입니다.
밀도는 A부터 D까지 네 단계로 나눠요. A는 거의 지방, B는 흩어진 섬유선 조직, C는 불균일하게 치밀, D는 극도로 치밀입니다.
이 중 C와 D를 치밀유방이라고 불러요. 국립암연구소(NCI)는 40세 이상 여성의 거의 절반이 치밀유방이라고 설명합니다.
숫자로 보면 꽤 흔하다는 얘기예요. 레터 받은 사람이 생각보다 많다는 뜻이기도 하고요.
그리고 이건 만져서는 알 수 없어요. 자가검진이나 진료실 촉진으로는 확인이 안 되고, 오직 매모그램 영상으로만 판정됩니다.
왜 문제냐면 영상에서 보이는 색 때문이에요. 치밀 조직도 하얗게 나오고 종양도 하얗게 나오니까, 눈 덮인 들판에서 흰 토끼 찾는 상황이 되는 거죠.
그럼 레터를 받고 실제로 뭘 하면 될까요. 제가 정리한 순서는 이렇습니다.
첫 번째는 리포트 원본에서 내 카테고리가 C인지 D인지 확인하는 거예요. 환자 포털에 판독문 전체가 올라와 있는 경우가 많습니다.
두 번째는 내 위험 요인을 한번 적어보는 거예요. 가족력, 본인 병력, 유전자 검사 결과 같은 것들이요. 어머니나 자매 쪽 병력은 미리 가족한테 물어봐 두면 진료 때 훨씬 수월합니다.
세 번째는 이걸 들고 주치의나 산부인과 의사와 상의하는 겁니다. 추가 검사가 필요한지는 밀도 하나만 보고 정하는 게 아니라, 이런 요소를 같이 보고 판단하거든요.
추가 검사로 흔히 거론되는 건 유방 초음파와 MRI예요. 3D 매모그램이라고 부르는 토모신테시스도 많이 얘기됩니다.
여기서 하나 짚고 갈 게 있어요. 미국 예방서비스태스크포스(USPSTF)는 2024년 권고에서 40세부터 74세까지 2년마다 매모그램을 받으라고 했습니다.
그런데 치밀유방 여성에게 초음파나 MRI를 추가하는 것에 대해서는 "근거 불충분" 등급을 줬어요. 하지 말라는 게 아니라, 이득과 손해를 따질 데이터가 아직 부족하다는 뜻입니다.
저는 이 부분이 오히려 정직하다고 봐요. 무조건 다 찍으라는 말보다, 내 상황에 맞춰 결정하라는 쪽이 훨씬 현실적이니까요.
오하이오에 산다면 알아둘 게 더 있습니다. 2022년에 통과된 HB 371이라는 주법이 있거든요.
이 법은 매모그램에서 치밀유방으로 나왔거나 가족력 같은 이유로 고위험군이면, 보험사가 보충 검사를 커버하도록 했어요.
문제는 커버된다고 공짜는 아니라는 거예요. 디덕터블이나 코페이는 그대로 남아서, 실제로 병원비 청구서를 받고 놀라는 경우가 생깁니다.
그래서 본인부담을 아예 없애자는 BEST Act(HB 271)가 2025년에 발의됐어요. 다만 제가 확인한 시점까지는 하원 보험위원회 단계에 머물러 있습니다.
개인적으로는 이 법안, 취지는 이해하지만 보험료로 돌아오는 비용도 같이 따져봐야 한다고 생각해요. 공짜 검사라는 건 결국 누군가가 내는 돈이니까요.
또 하나, 회사가 직접 운영하는 self-funded 플랜은 주 보험법 적용을 안 받을 수 있어요. 그래서 검사 예약 전에 보험사에 직접 전화해서 커버 여부와 본인부담을 물어보는 게 제일 확실합니다.
물어볼 때는 검사 이름과 CPT 코드를 병원에서 받아서 같이 말하면 답이 훨씬 정확하게 나와요. 이것만 해도 나중에 청구서 때문에 싸울 일이 줄어듭니다.
정리하면 이래요. 당황하지 말고, 카테고리 확인하고, 내 위험 요인 들고 의사와 상의하고, 보험은 미리 확인하기.
저라면 레터 받은 그 주 안에 포털에서 판독문부터 열어볼 것 같아요. 막연하게 걱정만 하는 것보다 데이터를 보는 게 마음도 훨씬 편하더라고요.
 VelvetMoon94

 츄러스 열차 기관사 |
 Tora Tora |
 neroyo |
 nivex85 |
 Old English |
 hopeful |
 happy 9 |

 Mr Cleveland |
 peace yo |
 재태크 부동산 미주한인 |
 Soy Angelino |
 Nati 8 |
 NE 호돌이 프레이크 |
 washington mom |
 Celtics |
 Balancework |
 round1 |
 Way to easy |
 musicque |
 road98 |
 gleeful |
 미국 사주 |
 Burbank Lee |
 올리비아 블로그예요 |
 부싱 어라운드 인생 |