
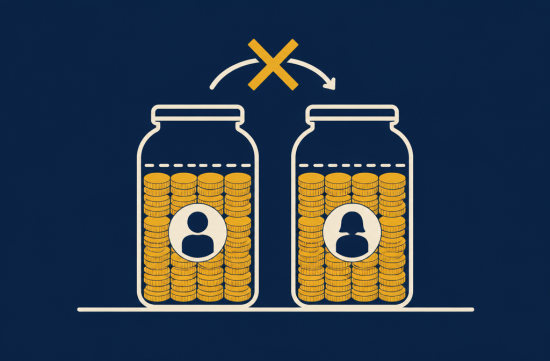
지난주 동네 카페에서 일하다가 옆 테이블 어르신 두 분 대화를 듣게 됐어요. 한 분은 연금 받으면 켄터키에서 세금이 다 붙는다고 하셨고, 다른 분은 하나도 안 낸다고 하셨죠.
둘 다 반만 맞는 얘기라서 괜히 오지랖 부리고 싶었습니다. 그날 밤에 켄터키 국세청 자료랑 주 법 조문을 하나씩 찾아봤어요.
결론부터 말씀드리면 켄터키는 은퇴소득을 1인당 최대 3만1,110달러까지 주 소득세에서 빼줍니다. 이걸 펜션 인컴 익스클루전이라고 부르고, 신고할 때 Schedule P라는 서식으로 계산해요.
대상은 생각보다 넓습니다. 회사 연금, 공무원 연금은 물론이고 401(k), 전통 IRA, 연금보험 같은 은퇴 계좌에서 빼는 돈도 포함돼요.
그럼 부부면 두 배냐. 여기서 조심해야 합니다.
켄터키 국세청 서식 안내를 보면 납세자와 배우자가 각자 자기 몫의 공제를 따로 계산해야 한다고 나와 있어요. 공동신고를 해도 마찬가지고, 각자 계산한 금액을 합쳐서 적는 방식입니다.
그러니까 두 사람 다 은퇴소득이 3만1,110달러 이상이면 합쳐서 6만2,220달러까지 빠지는 게 맞아요. 그런데 한쪽만 연금을 받으면 얘기가 달라집니다.
예를 들어 남편 연금이 5만 달러이고 아내는 은퇴소득이 없다면 빠지는 건 3만1,110달러뿐이에요. 아내 몫의 한도를 남편 연금에 끌어다 쓸 수는 없거든요.
솔직히 이 부분은 처음에 저도 헷갈렸어요. 부부 합산이면 그냥 두 배 되는 줄 알았는데, 사람 단위로 붙는 한도라는 걸 알고 나서야 정리가 됐습니다.
그래서 은퇴 계좌를 두 사람 명의로 나눠 두는 게 켄터키에서는 꽤 의미가 있어요. 배우자 IRA처럼 각자 이름으로 쌓아 둔 돈이 있으면 나중에 한도를 둘 다 쓸 수 있으니까요.
세율도 같이 봐야 계산이 됩니다. 켄터키는 단일세율인데, 2025년 2월 주지사가 서명한 하원법안 1호로 2026년 1월 1일부터 4%에서 3.5%로 내려갔어요.
계산을 하나 해볼게요. 혼자 연금 4만 달러를 받는 분이라면 3만1,110달러를 빼고 남는 8,890달러에만 세금이 붙습니다.
여기에 3.5%를 곱하면 주 소득세가 311달러 15센트예요. 공제가 없었다면 1,400달러였을 테니 차이가 꽤 납니다.
한도를 꽉 채워 쓰면 1인당 아끼는 주 세금은 1,088달러 85센트예요. 부부가 둘 다 채우면 2,177달러 70센트이니, 1년 재산세 일부는 충분히 메울 수 있는 돈입니다.
소셜시큐리티는 아예 별도예요. 켄터키는 소셜시큐리티 연금에 주 소득세를 매기지 않아서, 위의 3만1,110달러 한도와 상관없이 전액 빠집니다.
그러니까 소셜시큐리티는 그냥 비과세, 연금과 은퇴 계좌 인출은 1인당 한도까지 비과세. 이렇게 두 칸으로 나눠서 생각하면 편해요.
공무원 출신이라면 하나 더 챙겨 보세요. 연방정부, 켄터키 주정부, 켄터키 지방정부에서 1998년 1월 1일 이전에 일한 기간에 해당하는 연금은 3만1,110달러를 넘어서도 더 뺄 수 있습니다.
이 부분은 Schedule P에서 은퇴일과 근무 기간을 따로 적어서 계산해요. 해당되는 분이 생각보다 많을 텐데, 그냥 지나치면 아까운 돈입니다.
참고로 이 한도는 원래 4만1,110달러였어요. 2018년부터 지금 금액으로 줄었고, 2025년에 다시 올리자는 법안이 나왔지만 통과되지 못했습니다.
저는 정치적으로 어느 한쪽을 편드는 편은 아니에요. 다만 세율은 계속 내리면서 은퇴자 공제 한도는 몇 년째 그대로라는 건 좀 아쉽습니다.
물가가 오른 만큼 실제 혜택은 조금씩 줄어드는 셈이니까요. 세율 인하랑 공제 한도 조정을 같이 놓고 얘기했으면 좋겠어요.
집이 있는 분이라면 재산세 쪽도 같이 보세요. 만 65세 이상이면 홈스테드 면제로 2025년과 2026년 과세분은 집 평가액에서 최대 4만9,100달러를 빼줍니다.
이건 소득세가 아니라 카운티 재산평가관 사무실, 흔히 PVA라고 부르는 곳에 따로 신청해야 해요. 한 번 승인되면 매년 다시 낼 필요는 없지만 이사하면 새로 신청해야 합니다.
2026년 소득은 내년 봄에 신고하게 되니까 지금이 미리 정리하기 딱 좋은 시점이에요. 1099-R 같은 연금 지급 명세서가 누구 명의로 나오는지만 먼저 확인해 두셔도 절반은 끝난 겁니다.
나라면 올해 연말 전에 은퇴 계좌별로 명의와 예상 인출액을 표 하나로 정리해 두겠어요. 한쪽 명의에 몰려 있으면 한도가 남는지 미리 보이거든요.
다만 연금 종류나 근무 이력, 다른 주에서 받은 소득에 따라 계산이 꽤 달라질 수 있어요. 개인 상황에 따라 다르니 세무 전문가와 꼭 한 번 확인하시길 권합니다.
그날 카페 어르신들께 이 얘기를 해드렸으면 둘 다 고개를 끄덕이셨을 것 같아요. 세금 많이 낸다던 분은 생각보다 덜 내고, 하나도 안 낸다던 분은 한도를 넘는 부분만큼은 내고 계셨을 테니까요.
 WildHorse

 MEDBIO 미국 의사 블로그 |
 Burbank Lee |
 vibranto |

 sparkling |
 oh my salami |
 skyblue |
 벼락식혜 요리조리법 |
 The 2000 |
 vintago |
 Sky Way |
 Top Beaches |
 folyfoly |
 ground 0 |
 averagestudent |
 hot chocolate |
 SODA MAKER |
 james kim |
 자동차의 모든이야기 |
 lomira98 |
 calmbridge |
 oneonly |
 Brighto |
 Uracu |
 Total Beauty |
 Crystal 정 |
 Good Hotels |
 raspberry7 |
 Que que |