
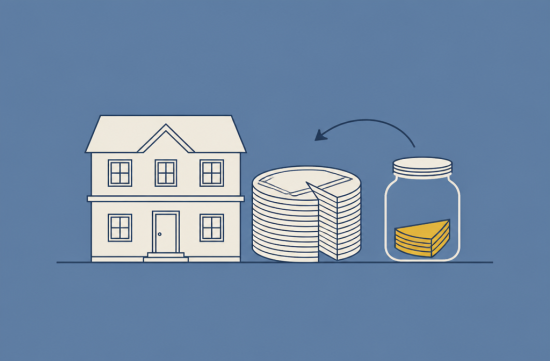
한국으로 돌아간 지 몇 년 된 분이 미국에 남겨둔 콘도를 팔겠다고 연락을 해오는 경우가 꽤 있습니다. 시세 확인하고 오퍼까지 받았는데, 클로징 직전에 타이틀 회사에서 "판매 금액의 15%를 IRS로 보냅니다"라는 말을 듣고 깜짝 놀라시죠.
이게 바로 FIRPTA, 외국인 부동산 투자세법(Foreign Investment in Real Property Tax Act)에 따른 원천징수입니다. 오늘은 이 상황 하나를 처음부터 끝까지 따라가면서 정리해 보겠습니다.
먼저 가장 중요한 질문부터 짚겠습니다. "한국에 살면 무조건 15%냐"인데, 답은 아닙니다. 기준은 사는 곳이 아니라 세법상 신분입니다.
FIRPTA는 판매자가 세법상 "외국인(foreign person)"일 때 적용됩니다. 미국 시민권자는 한국에 살아도 외국인이 아니라서 대상이 아닙니다.
영주권자도 일반적으로는 미국 세법상 거주자로 봐서 FIRPTA 대상에서 빠집니다. 다만 한국에 오래 머물면서 영주권을 사실상 포기한 상태라면 판단이 달라질 수 있으니, 이 부분은 꼭 따로 확인하셔야 합니다.
결국 실제로 해당되는 건 영주권 없이 미국 체류 일수 기준(substantial presence test)도 충족하지 못하는 비거주 외국인입니다. 처음 사례의 판매자처럼 영주권을 반납하고 귀국한 분이 전형적인 경우죠.
그럼 15%는 어떻게 계산될까요. 이익이 아니라 판매 금액(amount realized) 전체에 붙는다는 게 핵심입니다.
예를 들어 콘도를 80만 달러에 판다면 원천징수액은 12만 달러입니다. 몇 년 전 75만 달러에 샀다면 실제 차익은 5만 달러뿐인데, 그보다 두 배 넘는 돈이 클로징 때 먼저 빠져나가는 셈입니다.
예외도 있습니다. 판매 금액이 30만 달러 이하이고 매수자가 그 집에 직접 살 예정이면 원천징수가 없습니다.
30만 달러 초과 100만 달러 이하이고 매수자가 거주용으로 쓰면 세율이 10%로 내려갑니다. 100만 달러를 넘으면 용도와 관계없이 15%입니다.
여기서 "거주용"은 매수자 본인이나 가족이 클로징 후 2년 동안, 그 집이 사용된 기간의 절반 이상을 실제로 사는 경우를 뜻합니다. 매수자가 투자자라면 이 감면은 기대하기 어렵습니다.
그래서 80만 달러짜리 콘도라도 실거주 매수자에게 팔면 원천징수가 8만 달러로 줄어듭니다. 오퍼를 비교할 때 가격만 보지 말고 매수자 성격도 함께 보는 이유가 여기 있습니다.
법적으로 원천징수 책임은 판매자가 아니라 매수자에게 있습니다. 실무에서는 타이틀 회사나 세틀먼트 대리인이 대신 처리하는데, 매수자는 클로징 후 20일 안에 Form 8288과 8288-A를 IRS에 제출해야 합니다.
이 지역 부동산이라면 메릴랜드 주 원천징수도 같이 봐야 합니다. 주 감사원(Comptroller) 발표에 따르면 2025년 7월 1일 이후 매매부터 비거주 개인 판매자의 원천징수율은 8.75%, 법인은 8.25%입니다.
예전 양식에는 개인 8%로 적혀 있어서 헷갈리는 분이 많은데, 지금은 8.75%가 맞습니다. 이 돈을 내지 않으면 등기 자체가 안 되게 돼 있습니다.
메릴랜드 쪽 "비거주자"는 메릴랜드 주민이 아니라는 뜻이라서 FIRPTA 기준과 다릅니다. 그래서 시민권자라도 한국에 살면 주 원천징수는 해당될 수 있습니다.
연방과 주를 합치면 클로징 때 묶이는 돈이 생각보다 큽니다. 솔직히 처음 계산해 보면 다들 한숨부터 쉬시더라고요.
하지만 이건 세금 확정액이 아니라 일종의 예치금입니다. 실제 세금은 차익을 기준으로 따로 계산하고, 더 낸 부분은 미국 세금 신고를 통해 돌려받습니다.
환급을 받으려면 다음 해에 비거주자용 소득세 신고서인 Form 1040-NR을 내야 합니다. 이때 IRS가 도장을 찍어 보내주는 8288-A 사본을 첨부해야 원천징수액을 공제받을 수 있습니다.
여기서 자주 막히는 게 납세자 번호입니다. 판매자의 SSN이나 ITIN이 없으면 도장 찍힌 사본이 나오지 않아 환급 절차가 꼬일 수 있습니다. 매물을 내놓을 때 ITIN부터 확인하라고 말씀드리는 이유입니다.
다른 방법도 있습니다. 클로징 전에 Form 8288-B로 원천징수 감액 증명서(withholding certificate)를 신청하는 겁니다.
예상 세금이 15%보다 훨씬 적다는 걸 IRS가 인정해 주면, 그 금액만큼만 원천징수하면 됩니다. 클로징 전에 신청해 두면 매수자는 15%를 에스크로에 보관했다가 IRS 결정 후 20일 안에 정산합니다.
장점은 큰돈이 1년 가까이 묶이지 않는다는 점입니다. 부담은 처리 기간인데, 실무에서는 보통 90일 정도 걸린다고 보고, 정부 셧다운 같은 변수가 있으면 더 늘어나기도 합니다.
공동명의라면 지분대로 각자 계산하고 신고도 각자 해야 할 수 있습니다. 부부가 함께 산 집이라면 이 부분도 미리 정리해 두는 게 좋습니다.
한국에서도 해외 부동산 양도에 대한 신고 의무가 따로 있을 수 있으니, 양국 세금을 같이 보는 게 안전합니다. 개인 상황에 따라 결과가 크게 다르니 국제 세무에 밝은 CPA나 전문가와 꼭 확인하시길 권합니다.
제가 처음 사례의 판매자라면 이렇게 하겠습니다. 리스팅 전에 신분부터 확인하고, ITIN이 없으면 바로 신청하고, 차익이 작다면 8288-B를 일찍 넣겠습니다.
15%라는 숫자는 무섭게 들리지만, 미리 준비하면 대부분 돌려받을 수 있는 돈입니다. 결국 차이는 클로징 몇 달 전에 움직였느냐에서 갈립니다.
 VelvetStone81


 moo moo |
 ultron78 |

 garlic bread |
 urbanmint |
 mygoddess blog |
 citrus pop |
 아나폴리스 NSA |
 Mist inn |
 Onion Ring |
 Phoenixia |
 viewtop |
 loverun |
 Kim Do Sun |
 SEVEN SEVEN |
 yentra |
 Make My Day |
 Victory 1988 |
 Tongky 피구왕 |
 viroma |
 cookie2000 |
 살아가라 그뿐이다 |
 Alright Twain |
 eatontown blog |
 HAWAII 한인 교회 소식 |
 Amore |
 linex |