
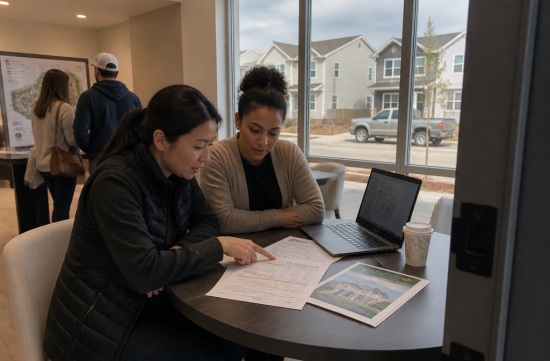
10월 8일 프레디맥 발표 기준으로 30년 고정 모기지 평균 금리가 7.40%까지 올라왔습니다. 그런데 신축 분양 단지 광고를 보면 3%대, 4%대 금리가 버젓이 걸려 있어요.
같은 시장에서 금리가 이렇게 차이 나는 이유는 대부분 분양사가 돈을 내서 금리를 낮춰주는 바이다운 때문입니다. 오늘은 이 혜택이 실제로 얼마짜리인지 숫자로 따져보겠습니다.
먼저 분위기부터 보면, 전미주택건설협회(NAHB) 9월 조사에서 인센티브를 쓰는 건설사 비율이 66%였습니다. 8월 63%보다 늘었고, 가격을 직접 깎은 곳도 38%, 평균 인하폭은 6%였어요.
리얼터닷컴이 8월 신축 매물을 분석한 자료에서는 금리 인하를 광고한 매물이 13.8%였고, 광고 금리 평균은 3.92%였습니다. 시장 평균보다 3%포인트 넘게 낮으니 눈이 갈 수밖에 없죠. 다만 이 평균에는 몇 년만 낮은 일시적 금리와 변동금리도 섞여 있습니다.
사바나 지역도 매수자에게 나쁘지 않은 흐름입니다. 레드핀 상반기 자료로 메트로 중간 거래가는 362,419달러로 1년 전보다 3.3% 내렸고, 재고는 5.6개월치까지 늘었어요.
그럼 바이다운 종류부터 정리해볼게요. 크게 일시적 바이다운과 영구 바이다운 두 가지가 있습니다.
일시적 바이다운의 대표가 2-1 방식입니다. 첫해는 원래 금리보다 2%포인트, 둘째 해는 1%포인트 낮게 내고, 셋째 해부터 원래 금리로 돌아갑니다.
영구 바이다운은 분양사가 디스카운트 포인트를 사서 대출 기간 내내 금리를 낮춰주는 방식이에요. 광고에 나오는 5%대 고정 금리는 보통 이쪽입니다.
계산을 위해 대출금 35만 달러, 30년 고정, 원래 금리 7.40%라고 가정해보겠습니다. 이때 원금과 이자만 따진 월 상환액은 2,423달러입니다.
2-1 바이다운을 받으면 첫해 금리 5.40%로 월 1,965달러, 둘째 해 6.40%로 월 2,189달러가 됩니다. 첫해는 매달 458달러, 둘째 해는 234달러가 줄어드는 셈이에요.
두 해 동안 아끼는 돈을 다 더하면 8,304달러입니다. 분양사가 이 금액을 미리 적립해두고 차액을 메워주는 구조라서, 사실상 이게 2-1 혜택의 실제 값어치예요.
셋째 해부터는 2,423달러를 그대로 내야 합니다. 그래서 대출 심사도 보통 낮춘 금리가 아니라 원래 금리 기준으로 하니, 그 금액을 감당할 수 있는지 먼저 보셔야 해요.
영구 바이다운으로 5.99%가 되면 월 2,096달러로 매달 327달러, 1년에 3,926달러가 줄어듭니다. 이건 대출을 유지하는 동안 계속되니 장기 보유라면 효과가 훨씬 큽니다.
그렇다면 가격 인하와 비교하면 어떨까요. 같은 조건에서 집값을 2만 달러 깎아 대출금이 33만 달러가 되면, 7.40% 기준 월 상환액은 2,285달러로 138달러 줄어듭니다.
숫자만 보면 월 부담을 줄이는 데는 금리 혜택이 가격 인하보다 훨씬 강력합니다. 이 점은 분명히 유리해요.
다만 가격 인하는 재산세 평가, 다운페이 금액, 나중에 팔 때의 기준가까지 같이 낮춰준다는 장점이 있습니다. 금리 혜택은 이런 효과가 없죠.
또 하나 짚을 점이 리파이낸스입니다. 앞으로 금리가 크게 내려 재융자를 하면 영구 바이다운으로 얻은 낮은 금리는 그 시점에 의미가 없어집니다.
그래서 몇 년 안에 갈아탈 생각이라면 영구 바이다운의 가치가 생각보다 작을 수 있어요. 반대로 오래 들고 갈 집이라면 영구 쪽이 확실히 낫습니다.
분양사 혜택에는 보통 조건이 붙습니다. 가장 흔한 게 계열사나 지정 대출기관을 써야 한다는 조건이에요.
지정 대출기관의 수수료나 기본 금리가 바깥보다 높으면 혜택 일부가 상쇄될 수 있습니다. 그래서 외부 대출기관에서도 같은 조건으로 견적을 받아 비교해보시는 걸 권합니다.
소비자금융보호국(CFPB)은 최소 세 곳의 대출기관에서 금리, APR, 수수료를 비교하라고 안내하고 있어요. 45일 안에 여러 번 받은 모기지 신용조회는 한 번으로 계산되니 크게 걱정하지 않으셔도 됩니다.
견적은 꼭 론 에스티메이트로 받으세요. 첫 페이지의 금리와 월 상환액, 그리고 수수료 항목의 포인트 금액을 나란히 놓고 보면 누가 얼마를 내는지 바로 보입니다.
계약가도 확인해야 합니다. 비슷한 평형의 재판매 주택이나 같은 단지 이전 거래가와 비교해서, 혜택 비용이 집값에 얹혀 있지 않은지 살펴보세요.
분양사에 물어볼 질문도 정리해두면 좋습니다. 금리가 일시적인지 영구인지, 몇 년 뒤 얼마가 되는지, 같은 돈을 가격 인하나 클로징 비용으로 돌릴 수 있는지 서면으로 받아두세요.
제 생각을 말씀드리면, 첫 2년 현금 흐름이 빠듯한 분께는 2-1이 숨통을 틔워줄 수 있습니다. 다만 셋째 해 금액을 못 버티면 그건 혜택이 아니라 미뤄둔 부담이에요.
오래 살 집이라면 영구 바이다운을, 몇 년 안에 재융자를 노린다면 가격 인하나 클로징 비용 지원을 먼저 검토하는 편이 계산상 합리적입니다. 어느 쪽이 맞는지는 각자의 보유 기간과 소득 계획에 달려 있어요.
광고 금리 숫자 하나만 보고 결정하기에는 차이가 꽤 큽니다. 같은 금액을 세 가지 방식으로 바꿔 보고 표로 비교한 다음에 서명하셔도 늦지 않습니다.
 허니Flower


 moo moo |
 ultron78 |

 garlic bread |
 urbanmint |
 Golden life |
 savannah choi |
 소금같은 도시인이 되자 |
 InJung Gu |
 bravo777 |
 berion88 |
 skyblue |
 Tomorrow Blog |
 apricotla |
 Soy Angelino |
 Nati 8 |
 NE 호돌이 프레이크 |
 washington mom |
 Celtics |
 Balancework |
 round1 |
 Way to easy |
 musicque |
 road98 |
 츄러스 열차 기관사 |
 gleeful |
 미국 사주 |