
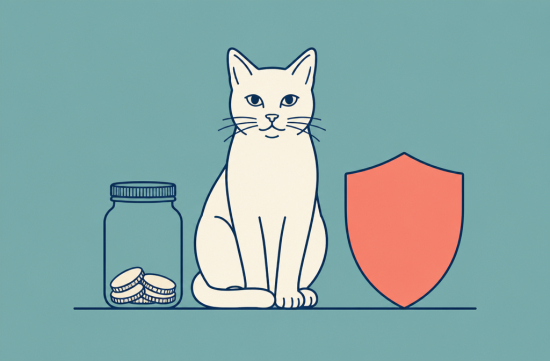
지난주 동네 카페에서 라떼를 마시다가 옆 테이블 대화를 듣게 됐어요. 강아지가 산책길에 뭘 주워 먹어서 응급실에 갔는데, 하룻밤에 카드값이 확 올라갔다는 얘기였죠.
남 얘기 같지가 않았어요. 우리 집 고양이도 요즘 밥을 자꾸 남기거든요. 별일 아니겠지 하면서도 병원비 생각에 괜히 마음이 무거워지더라고요.
그래서 이번 기회에 제대로 찾아봤어요. 펫보험을 드는 게 나을지, 아니면 매달 따로 모아두는 게 나을지요.
먼저 생각보다 놀라웠던 숫자부터요. 북미 펫보험협회(NAPHIA)의 2026년 보고서를 보면 미국 반려동물 중 보험에 가입된 비율은 4.27%밖에 안 돼요.
강아지는 5.99%, 고양이는 2.29%예요. 고양이 집사들은 거의 다 맨몸으로 버티고 있는 셈이죠.
그럼 보험료는 얼마나 할까요. 같은 보고서 기준으로 2025년 미국의 사고와 질병 보장 평균 보험료는 강아지가 1년에 836달러, 고양이가 435달러였어요.
강아지는 전년보다 11.5%, 고양이는 12.6% 올랐어요. 물가가 다 오른다지만 이건 좀 가파르다 싶었어요.
강아지 보험료를 12로 나누면 한 달에 69.67달러예요. 커피 몇 잔 값이라고 하기엔 꽤 묵직하죠.
그런데 병원비 쪽 숫자를 보면 또 생각이 달라져요. 스팟 펫보험이 4,150명을 조사한 2026년 설문에서 다섯 가구 중 한 가구는 500달러 청구서가 감당 못 하는 선이라고 답했어요.
높은 병원비를 다른 지출을 줄이지 않고 낼 수 있다는 사람은 18%뿐이었고요.
로버의 2026년 보고서에서도 반려견 보호자의 38%가 빚을 지지 않고는 응급 진료비를 낼 수 없다고 했어요.
메트라이프 설문에서도 보호자 다섯 명 중 네 명이 예상 못 한 병원비를 겪었고, 평균 금액은 1,100달러였다고 해요.
물론 이 설문들은 보험이나 펫 서비스 회사가 한 거라 조금 걸러 들을 필요는 있어요. 그래도 갑작스러운 병원비가 많은 집에 부담이라는 방향만큼은 분명해 보여요.
자, 이제 펫보험이 실제로 어떻게 돌아가는지 볼게요. 가장 중요한 건 대부분 내가 먼저 병원비를 다 내고 나중에 돌려받는 구조라는 점이에요.
청구서를 내면 디덕터블을 빼고 나머지에 환급률을 곱해서 돌려줘요. 환급률은 보통 70%에서 90% 사이에서 고르고요. 돈이 들어오기까지는 보험사에 따라 영업일 기준 5일에서 30일이 걸린다고 안내하는 곳이 많아요.
예를 들어 볼게요. 수술비가 3,000달러 나왔고 디덕터블 250달러, 환급률 80%짜리 플랜이라면 2,200달러를 돌려받는 계산이에요. 내 주머니에서 나가는 돈은 800달러로 줄어드는 거죠.
여기서 꼭 알아야 할 함정이 있어요. 가입 전부터 있던 증상, 즉 기존 질환은 대부분 보장에서 빠져요.
대기 기간도 있어요. 한 보험사 약관을 보니 질병은 14일, 사고는 2일을 기다려야 보장이 시작되더라고요.
십자인대나 디스크 같은 정형외과 문제는 180일을 기다리게 하는 곳도 있었어요. 아픈 걸 알고 나서 급하게 드는 건 소용이 없다는 뜻이죠.
예방접종, 정기검진, 스케일링 같은 일상 관리비도 기본 플랜에는 안 들어가요. 이건 웰니스 옵션을 따로 붙여야 해요.
그리고 보험료는 반려동물이 나이 들수록 올라가요. 정작 병원 갈 일이 많아질 때 부담도 같이 커지는 거죠.
그럼 따로 모으기는 어떨까요. 강아지 평균 보험료만큼 매달 모으면 1년 뒤 통장에 836달러가 쌓여요.
안 아프면 그 돈은 고스란히 내 거예요. 기존 질환이나 대기 기간 같은 조건도 없고, 스케일링이든 검진이든 내가 원하는 데 쓸 수 있어요. 이게 저축 방식의 제일 큰 매력이에요.
문제는 타이밍이에요. 입양하고 석 달 만에 3,000달러짜리 수술을 하게 되면 모아둔 돈으로는 턱도 없어요.
결국 갈림길은 내 통장이 갑자기 몇천 달러를 버틸 수 있느냐예요. 버틸 수 있으면 저축, 아니면 보험 쪽으로 기우는 게 자연스러워요.
저라면 둘을 섞겠어요. 어리고 건강할 때 사고와 질병 플랜을 디덕터블 높게 잡아서 보험료를 낮추고요.
그 디덕터블만큼은 따로 통장에 모아둘 거예요. 작은 병원비는 저축으로, 큰 수술은 보험으로 막는 식이죠. 월급날 자동이체로 걸어두면 잊어버릴 일도 없고요.
이미 나이가 많거나 지병이 있는 아이라면 얘기가 달라요. 보장에서 빠지는 부분이 많으니 저축을 중심에 두는 게 더 현실적일 수 있어요.
가입 전에는 약관에서 기존 질환 정의, 대기 기간, 연간 한도, 나이별 인상 폭을 꼭 확인하세요. 보험사마다 조건이 정말 제각각이에요. 견적은 최소 두세 군데 받아서 같은 디덕터블과 환급률로 나란히 놓고 비교해 보는 게 좋아요.
오늘 저녁엔 고양이 밥그릇 옆에 앉아서 저도 통장 하나 새로 만들 생각이에요. 아프기 전에 준비하는 게 결국 제일 싸게 먹히니까요.
 midnightfoxwalker1956

 SKy Face |
 gleeful |
 forevergee |
 mortrix |
 cherrydino |
 road98 |

 고로케 그러케 뉴스 |
 greenloop |
 미국 기상청 뉴우스 |
 Nexa Byte |
 bryvexi |
 koala 오르가닉 농원 |
 riverstone |
 My Antonio |
 캘리포니아 정보 뉴스 |
 chilli chilli |
 Moon Su San |
 vanilla |
 norvexi |
 점심도 저녁도 멕시코 타코 |
 skykong |
 My Circle |
 novapixel |
 urban legend |
 coolriver |
 살기좋은 동네, 부촌 정보 |
 Ro Ro Car |
 Amber H |
 new sugar |
 Palm 1000 |