
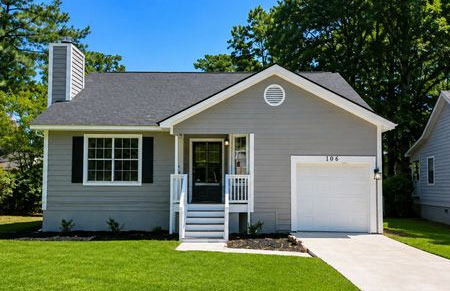
서배너로 이사를 생각하는 분들이 요즘 제일 많이 하는 고민 중 하나가 집을 살 거냐, 그냥 렌트로 살 거냐 하는 문제입니다.
몇 년 전 같으면 집 사는 쪽으로 쉽게 이야기했을 텐데 요즘은 모기지 금리가 높아서 계산기를 한번 두드려봐야 합니다.
현재 서배너에서 2~3베드룸을 렌트한다고 하면 월 1,750달러 정도를 생각할 수 있습니다.
5년 전 1,300달러대였던 것을 생각하면 렌트도 참 많이 올랐습니다.
집값도 마찬가지입니다. 중위 주택 가격을 약 34만 달러로 잡으면 5년 전 26만 달러 수준과 비교해 상당히 올라온 셈입니다.
그럼 렌트와 구입 중 어느 쪽이 유리한지 한번 계산해보겠습니다.
34만 달러짜리 집과 월 1,750달러 렌트를 비교하면 Price-to-Rent Ratio는 약 16.2가 나옵니다.
일반적으로 15 이하라면 구입 쪽에 조금 더 유리하고 20 이상으로 올라가면 렌트 쪽에 무게가 실리는데, 16.2면 딱 중간쯤입니다.
쉽게 말해서 집을 무조건 사야 하는 시장도 아니고, 무조건 렌트해야 하는 시장도 아니라는 얘기입니다.
문제는 요즘 금리입니다. 34만 달러 집에 20%인 6만8천 달러를 다운하고 27만2천 달러를 30년 고정 6.75%로 빌린다고 해보겠습니다. 원금과 이자만 월 1,764달러 정도입니다. 여기에 재산세와 주택보험을 더하면 실제 주거비는 대략 월 2,100달러 안팎까지 생각해야 합니다.
렌트 1,750달러와 비교하면 매달 300달러 이상 더 나갑니다. 게다가 처음에 들어가는 6만8천 달러도 생각해야 합니다. 이 돈을 투자해서 연평균 7% 정도 수익을 얻는다고 가정하면 1년에 약 4,760달러, 한 달로 계산하면 거의 400달러입니다.
그러니까 단순히 "월세 1,750달러 낼 바에는 집 사서 모기지 내지"라고 생각하면 계산이 좀 달라집니다.
다운페이먼트의 기회비용까지 포함하면 당장은 렌트가 월 700달러 정도 유리하게 보일 수도 있습니다. 물론 모기지 원금 상환분은 내 자산으로 쌓이는 돈이기 때문에 전부 비용으로 볼 수는 없습니다.
그래서 결국 중요한 건 몇 년 살 거냐입니다.
직장 때문에 서배너에 왔는데 2~3년 후 다른 도시로 옮길 가능성이 있다면 저는 굳이 서둘러 집을 살 필요는 없다고 봅니다. 집을 사고팔 때 들어가는 비용도 있고 집값이 몇 년 사이 어떻게 움직일지도 모르니까요. 이런 경우에는 렌트하면서 현금을 가지고 있는 게 편합니다.
반대로 5년, 10년 이상 살 계획이고 아이들 학교도 정해졌다면 이야기가 달라집니다. 매달 몇백 달러를 더 부담하더라도 모기지를 갚으면서 자기 집을 만들어가는 쪽이 장기적으로는 의미가 있습니다.
서배너는 관광 수요도 있고 역사적인 다운타운과 해안·아일랜드 지역까지 있어서 부동산 수요가 꾸준한 도시입니다. 그렇다고 지금 당장 집을 안 사면 큰일 나는 시장도 아닙니다.
결국 서배너에서는 집값보다 먼저 내 계획을 봐야 합니다. 3년 뒤에도 여기 있을지 모르겠다면 렌트, 앞으로 오랫동안 정착할 생각이라면 구입을 진지하게 검토하는 것. 지금 숫자로 보면 그 정도가 가장 현실적인 판단이라고 봅니다.
 언제나당신
 김교수


 quanta78 |
 도움되는 생활이야기 |
 Wendra |
 moonshine 7 |
 golfmaster |
 savannah choi |
 bravo777 |
 소금같은 도시인이 되자 |
 InJung Gu |
 아틀란타 비즈니스 정보 |
 둥글게 둥글게 동요천국 |
 Mia Flori |
 nova nova |
 healthy |
 leaves |
 sparkling |
 maryland park |
 persiste |
 conte |
 blueman |
 Going Once |
 Eldorado 88 |
 cherrydino |
 garlic bread |
 middle kick |
 Moscow Kim |
 nivex85 |
 토마토 헬스클럽 blog |
 horse |